

BPSC ASO · मॉड्यूल 45 · स्टैंडर्ड स्तर · 13 min
वित्तीय समावेशन: Jan Dhan, MUDRA और आगे
BPSC ASO इस chapter से क्या पूछता है
यह chapter सिलेबस की इन लाइनों को पढ़ाता है:
- प्रारंभिक: सामान्य ज्ञान (सामान्य अध्ययन 50, सामान्य विज्ञान एवं गणित 50, मानसिक क्षमता 50) · भूगोल, आर्थिक मामले, भारतीय कृषि और प्राकृतिक संसाधन, पंचवर्षीय योजनाएँ
- मुख्य प्रश्नपत्र 2: सामान्य ज्ञान · भूगोल, आर्थिक मामले, भारतीय कृषि और प्राकृतिक संसाधन, पंचवर्षीय योजनाएँ
इस मॉड्यूल के BPSC ASO प्रश्न अभी बैंक में जोड़े जा रहे हैं।
BPSC ASO के लिए स्टैंडर्ड स्तर तक। 7 गहरे paragraph पूरे chapter में हैं।
शून्य से शुरू: सब्ज़ीवाली और साहूकार
ठेले पर सब्ज़ी बेचने वाली एक महिला के बारे में सोचिए। हर सुबह उन्हें मंडी से माल ख़रीदने के लिए ₹2,000 चाहिए। bank खाता न होने से वे साहूकार से बहुत ऊँचे ब्याज पर उधार लेती हैं, और उनके मुनाफ़े का बड़ा हिस्सा उसके पास चला जाता है।
अब सोचिए कि उनके पास bank खाता है। उनकी बचत सुरक्षित है, सरकारी लाभ सीधे उन तक पहुँचते हैं, और bank को उनके भुगतान का रिकॉर्ड पता है। बाद में उन्हें सही ब्याज पर कारोबार के लिए छोटा क़र्ज़ मिल सकता है।
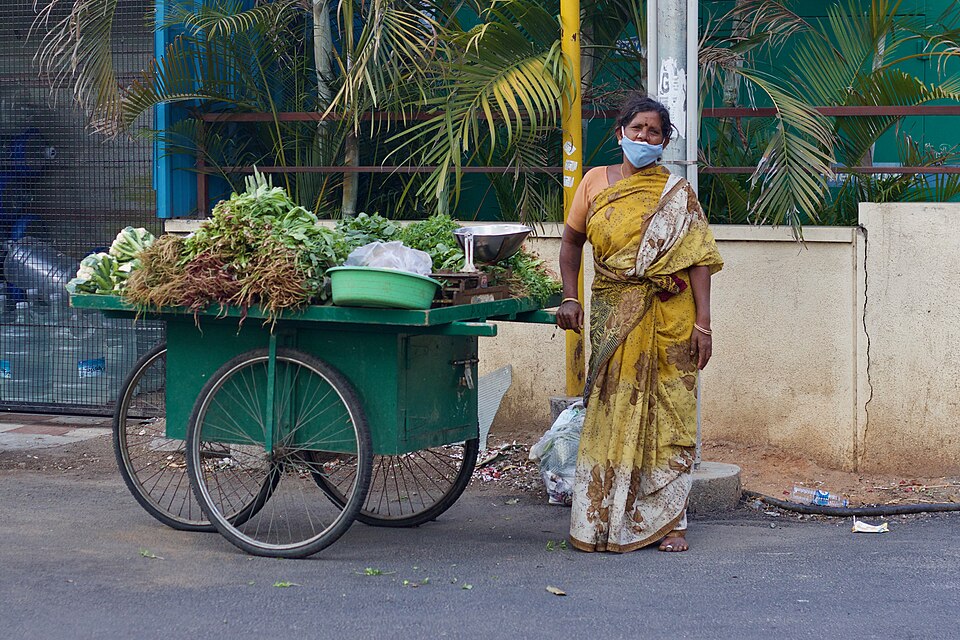
यही वित्तीय समावेशन (financial inclusion) है: यह पक्का करना कि हर कोई, ख़ासकर ग़रीब, bank खाता, क़र्ज़, बीमा और pension जैसी बुनियादी वित्तीय सेवाएँ सही दाम पर इस्तेमाल कर सके।
Pradhan Mantri Jan Dhan Yojana
| संकेतक | मान |
|---|---|
| कुल खाते | 59.09 crore |
| महिलाओं का हिस्सा | लगभग 56% (32.92 crore) |
| गाँव और क़स्बों का हिस्सा | लगभग 78% (45.95 crore) |
| जमा | ₹3.17 lakh crore |
| जारी RuPay card | 41.29 crore |
शुरुआत। PMJDY 28 August 2014 को वित्तीय समावेशन के राष्ट्रीय मिशन के रूप में शुरू हुई। सरकार इसे दुनिया की सबसे बड़ी वित्तीय समावेशन पहल कहती है।
Jan Dhan खाते की ख़ूबियाँ:
- न्यूनतम balance की ज़रूरत नहीं, और कोई maintenance charge नहीं।
- ₹2 lakh के दुर्घटना बीमा के साथ मुफ़्त RuPay debit card।
- ₹10,000 तक का overdraft।
पहुँच (19 August 2026 तक) ऊपर की table में है।
बड़ी तस्वीर: Jan Dhan खाते Aadhaar और mobile के साथ JAM तिकड़ी का "J" हैं, जिसे सरकार DBT से लाभ पहुँचाने का ऐसा तरीक़ा कहती है जिसमें पैसा भटकता नहीं (समावेशी विकास और कल्याण: DBT, सामाजिक सुरक्षा और ग्रामीण रोज़गार देखें)।
MUDRA: सबसे छोटे कारोबारों के लिए क़र्ज़
योजना। Pradhan Mantri MUDRA Yojana (PMMY) 8 April 2015 को शुरू हुई। यह सूक्ष्म उद्यमों को बिना गिरवी क़र्ज़ देती है। उदाहरण के लिए, किसी छोटी दुकान या सिलाई की इकाई के बारे में सोचिए।
चार श्रेणियाँ:
- शिशु: ₹50,000 तक।
- किशोर: ₹50,000 से ज़्यादा और ₹5 lakh तक।
- तरुण: ₹5 lakh से ज़्यादा और ₹10 lakh तक।
- तरुण Plus: ₹10 lakh से ज़्यादा और ₹20 lakh तक (2024 में शुरू)।
क़र्ज़ कौन देता है? MUDRA ख़ुद क़र्ज़ नहीं देता। यह क़र्ज़ देने वाले संस्थानों को refinance सहायता देता है, जिनमें scheduled commercial banks, regional rural banks, small finance banks, NBFCs और microfinance संस्थाएँ शामिल हैं। यही संस्थान सीधे क़र्ज़ देते हैं।
पहुँच (27 March 2026 तक)। 57.79 crore क़र्ज़ों के ज़रिए ₹40.07 lakh crore से ज़्यादा दिए जा चुके हैं। लगभग दो-तिहाई क़र्ज़ महिलाओं को मिले। गिनती में शिशु क़र्ज़ कुल का 74% हैं, पर रक़म में सिर्फ़ 32%।
समावेशन की पूरी सीढ़ी
| सीढ़ी | ज़रूरत | मुख्य योजना |
|---|---|---|
| 1 | बचत रखने और पैसा पाने की सुरक्षित जगह | Jan Dhan खाता |
| 2 | लाभ सीधे पाना | JAM से DBT |
| 3 | छोटे कारोबार के लिए क़र्ज़ | MUDRA |
| 4 | झटकों से सुरक्षा | RuPay cards के साथ दुर्घटना बीमा मिलता है, और कम लागत वाला बीमा ज़्यादा सुरक्षा देता है। |
| 5 | बुढ़ापे में आमदनी | Atal Pension Yojana |
| 6 | तेज़ और सस्ते भुगतान | UPI |
वित्तीय समावेशन सिर्फ़ एक खाता नहीं है। यह सेवाओं की एक सीढ़ी है, जो ऊपर की table में है।
यह क्यों ज़रूरी है: हर सीढ़ी पिछली पर टिकी है। खाता होने से लाभ मिलते हैं, भुगतान के रिकॉर्ड से क़र्ज़ मिलता है, और क़र्ज़ से कारोबार बढ़ता है।
समावेशन नापना: FI-Index
उस bank खाते से शुरू करें जो कभी इस्तेमाल नहीं होता। एक महिला किसी camp में bank खाता खोलती है, card लेती है और घर चली जाती है। अगर वह कभी पैसा जमा न करे, कभी भुगतान न करे और कभी क़र्ज़ न ले, तो क्या वह सच में वित्तीय व्यवस्था में शामिल है? सिर्फ़ खाते गिनकर इस सवाल का जवाब नहीं मिलता, इसलिए भारत को एक व्यापक पैमाना चाहिए था।
FI-Index क्या है। Reserve Bank of India ने 2021 में Financial Inclusion Index (FI-Index) शुरू किया। यह देश को 0 से 100 के पैमाने पर अंक देता है, जहाँ 0 का अर्थ पूरी तरह बाहर और 100 का अर्थ पूरी तरह शामिल है। यह banking, बीमा, निवेश, pension और डाक सेवाओं से जुड़े 97 संकेतकों को जोड़ता है।
तीन हिस्से, तीन भार। Access नापता है कि सेवाएँ पहुँच में हैं या नहीं, जैसे शाखाएँ, ATM और खाते, और इसका भार 35% है। Usage नापता है कि लोग उन्हें सच में इस्तेमाल करते हैं या नहीं, जैसे जमा, क़र्ज़ और भुगतान, और इसका भार सबसे ज़्यादा 45% है। Quality वित्तीय साक्षरता, उपभोक्ता सुरक्षा और उचित सेवा को देखता है, और इसका भार 20% है।
इस्तेमाल को सबसे ज़्यादा भार क्यों। Jan Dhan खातों, Aadhaar और mobile phones से भारत ने पहुँच की समस्या काफ़ी हद तक सुलझा ली है। अब कठिन काम लोगों से इन खातों के ज़रिये बचत, क़र्ज़, बीमा और भुगतान करवाना है। इस्तेमाल को सबसे ज़्यादा भार देकर यह सूचकांक सिर्फ़ खाते खोलने के बजाय असली इस्तेमाल को इनाम देता है।
रुझान। FI-Index March 2024 के 64.2 से बढ़कर March 2025 में 67.0 हो गया। RBI ने कहा कि बढ़त मुख्य रूप से बेहतर इस्तेमाल और गुणवत्ता से आई, और तीनों उप-सूचकांकों में सुधार हुआ। अच्छा Mains जवाब इससे दिखाता है कि भारत पहुँच से इस्तेमाल की ओर बढ़ रहा है, पर अभी लंबा रास्ता बाक़ी है।
Microfinance: बिना गिरवी के क़र्ज़
उस दर्ज़ी से शुरू करें जिसके पास ज़मीन नहीं। एक महिला sewing machine ख़रीदकर कपड़े सिलने का काम शुरू करने के लिए ₹20,000 चाहती है। उसके पास न ज़मीन है, न salary slip, न क़र्ज़ का कोई इतिहास, इसलिए bank उसे बहुत जोखिम वाला मानता है। Microfinance ठीक ऐसे ही लोगों को क़र्ज़ देने के लिए बना।
यह कैसे काम करता है। Microfinance देने वाले छोटे क़र्ज़ देते हैं, अक्सर महिलाओं को, और आम तौर पर समूहों के ज़रिये। कई मॉडलों में समूह के सदस्य मिलकर ज़िम्मेदार होते हैं, इसलिए अगर एक सदस्य न चुकाए, तो बाक़ी पर मदद करने का दबाव होता है। यह आपसी दबाव और एक-दूसरे की गहरी जानकारी उस गिरवी की जगह लेती है जो bank आम तौर पर माँगता।
यह क्यों मायने रखता है। छोटे क़र्ज़ से ग़रीब परिवार साहूकार के पास गए बिना दुकान खोल सकते हैं, गाय ख़रीद सकते हैं या इलाज का संकट सँभाल सकते हैं। किस्तें हफ़्ते या महीने की और छोटी होती हैं, इसलिए रोज़ कमाने वालों की आमदनी के हिसाब से ठीक बैठती हैं। Microfinance कई महिलाओं को पहली बार औपचारिक क़र्ज़ तक भी लाता है।
कहाँ गड़बड़ होती है। जब कई क़र्ज़दाता एक ही व्यक्ति को क़र्ज़ देते हैं, तो वह एक से लेकर दूसरे को चुका सकती है और क़र्ज़ के जाल में फँस सकती है। ऊँची ब्याज दरें और वसूली का दबाव उन्हीं लोगों को चोट पहुँचा सकते हैं जिनकी मदद के लिए यह व्यवस्था बनी है। इसीलिए नियामक परिवार के कुल क़र्ज़ और वसूली के तरीक़े पर नज़र रखते हैं।
MUDRA से जुड़ाव। MUDRA के सबसे छोटे क़र्ज़, Shishu, इन्हीं छोटे कारोबारों तक पहुँचते हैं, और MUDRA दूसरे क़र्ज़दाताओं के साथ microfinance संस्थाओं को भी refinance देता है। अच्छा Mains जवाब microfinance को साहूकार से bank तक का पुल मानता है, पर ऐसा पुल जिसे ज़रूरत से ज़्यादा क़र्ज़ के ख़िलाफ़ सावधान नियम चाहिए।
Financial inclusion एक mission क्यों बना: कब, कहाँ और क्यों
समस्या: व्यवस्था से बाहर लोग। जिस परिवार का bank खाता नहीं, वह नक़दी घर में रखता है, साहूकार से ऊँचे ब्याज पर उधार लेता है और सरकारी मदद आसानी से नहीं पा सकता। जिस छोटे दुकानदार के पास गिरवी या records नहीं, उसे bank क़र्ज़ नहीं मिलता, चाहे धंधा कितना भी अच्छा हो। बाहर रहना ग़रीब को ग़रीब बनाए रखता है।
पहला क़दम: सबका खाता (2014)। 28 August 2014 को शुरू हुई PMJDY का मक़सद दूर-दराज़ के वंचित लोगों को औपचारिक वित्तीय व्यवस्था में लाना था, ताकि हर बिना खाते वाले वयस्क का बुनियादी खाता हो। न्यूनतम balance की शर्त नहीं, RuPay card और insurance cover देकर इसने बाहर रहने की आम वजहें हटा दीं।
दूसरा क़दम: छोटों को क़र्ज़ (2015)। छोटे उद्यम लंबे समय से bank क़र्ज़ की कम पहुँच से पीछे थे, क्योंकि उनके पास अक्सर गिरवी और औपचारिक records नहीं होते थे। MUDRA (8 April 2015) इसका जवाब बिना गिरवी के क़र्ज़ से देता है, "Funding the Unfunded" के लक्ष्य के साथ। यह सीधे क़र्ज़ नहीं देता, बल्कि banks और दूसरे lenders को refinance करता है।
असर। Aadhaar और mobile से जुड़े खाते, यानी JAM trinity, सरकार को सीधे लोगों तक पैसा भेजने देते हैं, जिसे सरकार ऐसा तरीक़ा कहती है जिसमें पैसा बीच में नहीं भटकता। अगली चुनौती इस्तेमाल की है: खातों को चालू रखना, क़र्ज़ सस्ता करना और लोगों को बचत और insurance सिखाना।
तेज़ दोहराव
- PMJDY 28 August 2014 को शुरू हुई, और 19 August 2026 तक इसमें 59.09 करोड़ खाते खुल चुके थे।
- इनमें से लगभग 56% खाते महिलाओं के हैं और लगभग 78% ग्रामीण या अर्ध-शहरी इलाक़ों में हैं, जिनमें ₹3.17 लाख करोड़ जमा हैं और 41.29 करोड़ RuPay cards दिए गए हैं।
- Jan Dhan खाते में न्यूनतम balance की ज़रूरत नहीं, और इसके साथ RuPay card पर ₹2 लाख का दुर्घटना बीमा और ₹10,000 तक का overdraft मिलता है।
- PMMY (MUDRA) 8 April 2015 को छोटे कारोबारों को बिना गिरवी क़र्ज़ देने के लिए शुरू हुई।
- इसके क़र्ज़ चार आकार के हैं: Shishu ₹50,000 तक, Kishor ₹5 लाख तक, Tarun ₹10 लाख तक, और Tarun Plus ₹20 लाख तक (2024 में जुड़ा)।
- 27 March 2026 तक ₹40.07 लाख करोड़ के 57.79 करोड़ MUDRA क़र्ज़ दिए जा चुके थे, जिनमें लगभग दो-तिहाई महिलाओं को मिले, और गिनती में Shishu क़र्ज़ 74% थे।
- MUDRA ख़ुद उधार लेने वालों को क़र्ज़ नहीं देता, क्योंकि यह उन banks, RRBs, small finance banks, NBFCs और MFIs को refinance करता है जो क़र्ज़ देते हैं।
- RBI का FI-Index (0-100; Access 35%, Usage 45%, Quality 20%) March 2025 में 64.2 से बढ़कर 67.0 हुआ, बढ़त इस्तेमाल और गुणवत्ता से।
- Microfinance समूह की ज़िम्मेदारी के ज़रिये बिना गिरवी छोटे क़र्ज़ देता है; इसका मुख्य ख़तरा ज़रूरत से ज़्यादा क़र्ज़ है।
आम उलझनें और exam के जाल:
- MUDRA refinance करने वाली संस्था है; यह सीधे क़र्ज़ नहीं देती।
- Jan Dhan overdraft ₹10,000 है; RuPay दुर्घटना बीमा ₹2 lakh है।
- तरुण Plus (₹20 lakh तक) सबसे नई श्रेणी है, जो 2024 में शुरू हुई।