

Module 6 · 14 min read · Free chapter
ಬಂಡವಾಳ ಮಾರುಕಟ್ಟೆ (capital market) ಮತ್ತು SEBI.
ಬಂಡವಾಳ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಕಂಪನಿಗಳು ಮತ್ತು ಸರ್ಕಾರಗಳು ಷೇರು ಮತ್ತು ಬಾಂಡ್ಗಳನ್ನು ವಿತರಿಸಿ ದೀರ್ಘಾವಧಿ ಹಣ ಸಂಗ್ರಹಿಸುತ್ತವೆ. ಹೂಡಿಕೆದಾರರು ಇವನ್ನು ಷೇರು ವಿನಿಮಯ ಕೇಂದ್ರಗಳಲ್ಲಿ ವ್ಯಾಪಾರ ಮಾಡುತ್ತಾರೆ. 1992 ರಿಂದ ಶಾಸನಬದ್ಧ ಸಂಸ್ಥೆಯಾಗಿರುವ SEBI ಹೂಡಿಕೆದಾರರನ್ನು ರಕ್ಷಿಸಿ ಮಾರುಕಟ್ಟೆಯನ್ನು ನಿಯಂತ್ರಿಸುತ್ತದೆ. ಷೇರುಗಳು NSDL ಮತ್ತು CDSL ಜೊತೆ ಎಲೆಕ್ಟ್ರಾನಿಕ್ demat ಖಾತೆಗಳಲ್ಲಿ ಇರುತ್ತವೆ. ವ್ಯಾಪಾರಗಳು ಈಗ ಒಂದು ದಿನ ನಂತರ (T+1) ಇತ್ಯರ್ಥವಾಗುತ್ತವೆ.
ಶೂನ್ಯದಿಂದ ಆರಂಭಿಸೋಣ: ಕಂಪನಿಯ ಸಣ್ಣ ಪಾಲನ್ನು ಹೊಂದುವುದು
ಒಂದು ಜನಪ್ರಿಯ ಸ್ಥಳೀಯ ಸಿಹಿ ಅಂಗಡಿ ಹತ್ತು ಹೊಸ ಶಾಖೆಗಳನ್ನು ತೆರೆಯಲು ಬಯಸುತ್ತದೆ ಎಂದು ಭಾವಿಸಿ. ಇದಕ್ಕೆ ₹1 ಕೋಟಿ ಬೇಕು. ಮಾಲೀಕರು ಬ್ಯಾಂಕ್ ಸಾಲ ತೆಗೆದುಕೊಳ್ಳಬಹುದು. ಅಥವಾ ಜನರನ್ನು ಹಣ ಹಾಕಲು ಆಹ್ವಾನಿಸಬಹುದು. ಬದಲಾಗಿ, ಅವರು ವ್ಯವಹಾರದ ಸಣ್ಣ ಪಾಲನ್ನು ಹೊಂದಿ ಲಾಭವನ್ನು ಹಂಚಿಕೊಳ್ಳುತ್ತಾರೆ.
ದೊಡ್ಡ ಕಂಪನಿ ಎರಡನೇ ದಾರಿಯನ್ನು ಆರಿಸಿದಾಗ, ಅದು shares ಮಾರುತ್ತದೆ. ಬದಲಾಗಿ ಜನರಿಂದ ಸಾಲ ಬೇಕಾದರೆ, bonds ಅಥವಾ debentures ಬಿಡುಗಡೆ ಮಾಡಬಹುದು. ಇವೆರಡನ್ನೂ capital market ನಲ್ಲಿ ವಹಿವಾಟು ಮಾಡಲಾಗುತ್ತದೆ, ಇದು ದೀರ್ಘಾವಧಿ ಹಣದೊಂದಿಗೆ ವ್ಯವಹರಿಸುತ್ತದೆ.
ಸಾಮಾನ್ಯ ಜನರು ತಮ್ಮ ಉಳಿತಾಯವನ್ನು ಈ ಮಾರುಕಟ್ಟೆಗಳಲ್ಲಿ ಹಾಕುವುದರಿಂದ, ಬಲಿಷ್ಠ ಮೇಲ್ವಿಚಾರಕ ಅಗತ್ಯ. ಭಾರತದಲ್ಲಿ ಆ ಮೇಲ್ವಿಚಾರಕ Securities and Exchange Board of India (SEBI).
ಷೇರುಗಳನ್ನು ಹೇಗೆ ನೀಡಲಾಗುತ್ತದೆ ಮತ್ತು ಇಡಲಾಗುತ್ತದೆ
ಹಣ ಸಂಗ್ರಹಿಸುವ ದಾರಿಗಳು (SEBI ಮಾರ್ಗದರ್ಶಿ):
- IPO (initial public offer): ಇನ್ನೂ listed ಆಗದ ಕಂಪನಿ ಮೊದಲ ಬಾರಿಗೆ ಸಾರ್ವಜನಿಕರಿಗೆ ಷೇರುಗಳನ್ನು ನೀಡುತ್ತದೆ. ನಂತರ ಅವು stock exchange ನಲ್ಲಿ listed ಆಗುತ್ತವೆ.
- FPO (follow-on public offer): ಈಗಾಗಲೇ listed ಆಗಿರುವ ಕಂಪನಿ ಸಾರ್ವಜನಿಕರಿಂದ ಮತ್ತೆ ಹಣ ಸಂಗ್ರಹಿಸುತ್ತದೆ.
- Rights issue: ಕಂಪನಿ ತನ್ನ ಈಗಿನ ಷೇರುದಾರರಿಂದ ಹಣ ಸಂಗ್ರಹಿಸುತ್ತದೆ. ಅವರು ಈಗಾಗಲೇ ಹೊಂದಿರುವ ಪ್ರಮಾಣದಲ್ಲಿ ಹೊಸ ಷೇರುಗಳನ್ನು ಖರೀದಿಸಬಹುದು.
- Book building: ಕಂಪನಿ price band ಘೋಷಿಸುತ್ತದೆ. ಹೂಡಿಕೆದಾರರು ಆ ಮಿತಿಯೊಳಗೆ bid ಮಾಡುತ್ತಾರೆ, ಅಂತಿಮ ಬೆಲೆ ಬೇಡಿಕೆಯಿಂದ ನಿರ್ಧಾರವಾಗುತ್ತದೆ.
ಷೇರುಗಳನ್ನು ಇಡುವುದು: depository ವ್ಯವಸ್ಥೆ. ಹಿಂದೆ ಷೇರುಗಳು ಕಾಗದದ ಪ್ರಮಾಣಪತ್ರಗಳಾಗಿದ್ದು, ಅವು ಕಳೆದುಹೋಗಬಹುದಿತ್ತು ಅಥವಾ ನಕಲಾಗಬಹುದಿತ್ತು. ಇಂದು ಅವುಗಳನ್ನು depository ಯಲ್ಲಿ electronic records ಆಗಿ ಇಡಲಾಗುತ್ತದೆ. ಇದನ್ನು dematerialisation, ಅಥವಾ ಸಂಕ್ಷಿಪ್ತವಾಗಿ demat ಎನ್ನುತ್ತಾರೆ.
ಪಾತ್ರಧಾರಿಗಳು:
- ಭಾರತದಲ್ಲಿ ಎರಡು depository ಗಳಿವೆ: NSDL (1996 ರಲ್ಲಿ ಸ್ಥಾಪನೆ) ಮತ್ತು CDSL (1999).
- ಹೂಡಿಕೆದಾರರು ಬ್ಯಾಂಕ್ ಅಥವಾ stockbroker ನಂತಹ depository participant (DP) ಮೂಲಕ demat account ತೆರೆಯುತ್ತಾರೆ.
SEBI: ಮಾರುಕಟ್ಟೆಯ ಮೇಲ್ವಿಚಾರಕ
ಇತಿಹಾಸ. SEBI ಅನ್ನು 12 April 1988 ರಂದು ಸರ್ಕಾರಿ ನಿರ್ಣಯದ ಮೂಲಕ non-statutory ಸಂಸ್ಥೆಯಾಗಿ ಸ್ಥಾಪಿಸಲಾಯಿತು. ಇದು SEBI Act, 1992 ಅಡಿಯಲ್ಲಿ statutory ಅಧಿಕಾರ ಪಡೆಯಿತು. ಆ ಕಾಯ್ದೆ 30 January 1992 ರಿಂದ ಜಾರಿಗೆ ಬಂದಿತು.
ಉದ್ದೇಶ. SEBI ಕಾಯ್ದೆಯ ಪ್ರಸ್ತಾವನೆ ಹೇಳುತ್ತದೆ, SEBI ಇರುವುದು ಈ ಕೆಲಸಗಳಿಗಾಗಿ:
- ಸೆಕ್ಯುರಿಟಿಗಳಲ್ಲಿ ಹೂಡಿಕೆದಾರರ ಹಿತಾಸಕ್ತಿಯನ್ನು ರಕ್ಷಿಸಲು.
- ಸೆಕ್ಯುರಿಟಿಗಳ ಮಾರುಕಟ್ಟೆಯ ಅಭಿವೃದ್ಧಿಯನ್ನು ಉತ್ತೇಜಿಸಲು.
- ಸೆಕ್ಯುರಿಟಿಗಳ ಮಾರುಕಟ್ಟೆಯನ್ನು ನಿಯಂತ್ರಿಸಲು.
ಇದು ಏನನ್ನು ಮೇಲ್ವಿಚಾರಣೆ ಮಾಡುತ್ತದೆ. SEBI ಸೆಕ್ಯುರಿಟಿಗಳ ಮಾರುಕಟ್ಟೆಯನ್ನು ಮತ್ತು ಅದರಲ್ಲಿ ನೋಂದಾಯಿತ ಮಧ್ಯವರ್ತಿಗಳನ್ನು ನಿಯಂತ್ರಿಸುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, InvIT ಗಳು SEBI ಯಲ್ಲಿ ನೋಂದಾಯಿತ ಟ್ರಸ್ಟ್ಗಳು (Building with private partners: EPC, BOT, HAM, TOT, InvITs and monetisation ನೋಡಿ).
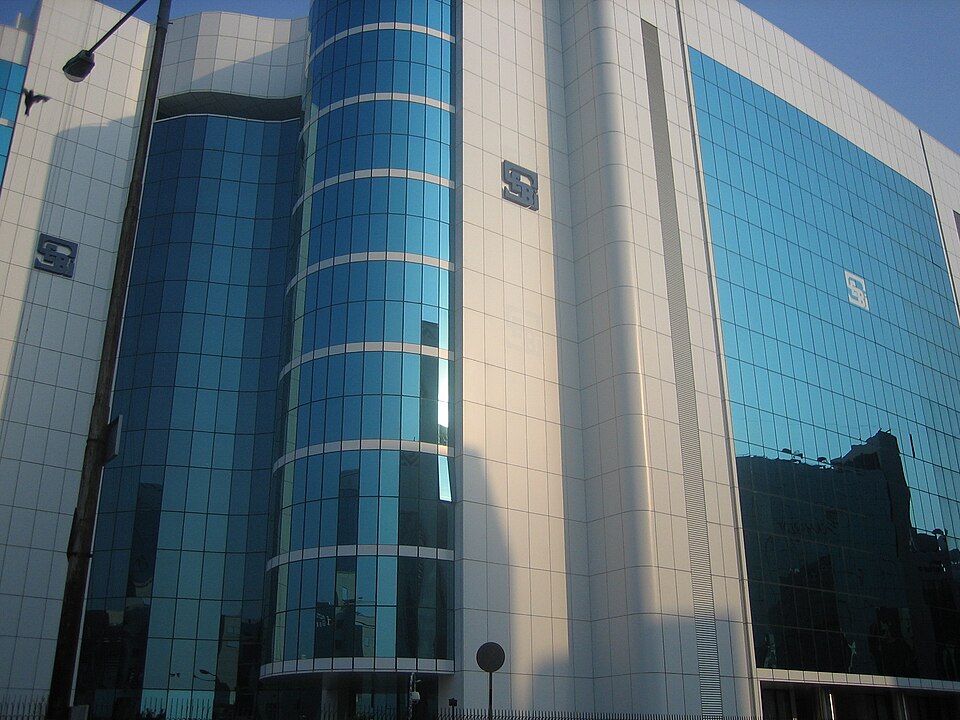
ಯಾರು ಯಾವುದನ್ನು ನಿಯಂತ್ರಿಸುತ್ತಾರೆ: RBI ಹಣ ಮಾರುಕಟ್ಟೆ ಮತ್ತು G-Secs ಅನ್ನು ನಿಯಂತ್ರಿಸುತ್ತದೆ (The financial system: money market and government securities ನೋಡಿ); SEBI ಸೆಕ್ಯುರಿಟಿಗಳ ಮಾರುಕಟ್ಟೆಯನ್ನು ನಿಯಂತ್ರಿಸುತ್ತದೆ. ವಿಮೆ ಮತ್ತು ಪಿಂಚಣಿಗೆ ತಮ್ಮದೇ ನಿಯಂತ್ರಕರಿದ್ದಾರೆ.
ಚಿಲ್ಲರೆ ಹೂಡಿಕೆದಾರರ ಅಲೆ
ಅಂಕಿಅಂಶಗಳು (Economic Survey 2025-26):
- Demat accounts ಡಿಸೆಂಬರ್ 2025ರ ವೇಳೆಗೆ 21.6 ಕೋಟಿ ದಾಟಿವೆ; FY26ರಲ್ಲಿ ಡಿಸೆಂಬರ್ವರೆಗೆ 235 ಲಕ್ಷ ಸೇರ್ಪಡೆಯಾಗಿವೆ.
- ವಿಶಿಷ್ಟ demat ಹೂಡಿಕೆದಾರರು ಸೆಪ್ಟೆಂಬರ್ 2025ರಲ್ಲಿ 12 ಕೋಟಿ ದಾಟಿದರು; ಅವರಲ್ಲಿ ಸುಮಾರು ನಾಲ್ಕನೇ ಒಂದು ಭಾಗ ಮಹಿಳೆಯರು.
- ಡಿಸೆಂಬರ್ 2025ರ ಕೊನೆಯಲ್ಲಿ Mutual funds ಬಳಿ 5.9 ಕೋಟಿ ವಿಶಿಷ್ಟ ಹೂಡಿಕೆದಾರರಿದ್ದರು.
- SIP (systematic investment plan) ಹರಿವು FY17ರಲ್ಲಿ ತಿಂಗಳಿಗೆ ಸರಾಸರಿ ₹4,000 ಕೋಟಿಗಿಂತ ಕಡಿಮೆ ಇತ್ತು; FY26ರಲ್ಲಿ (ಏಪ್ರಿಲ್-ನವೆಂಬರ್) ₹28,000 ಕೋಟಿಗಿಂತ ಹೆಚ್ಚಾಗಿದೆ.
- ಷೇರು ಮತ್ತು mutual funds ಕುಟುಂಬದ ಹಣಕಾಸು ಉಳಿತಾಯದಲ್ಲಿ FY12ರಲ್ಲಿ 2% ಇದ್ದದ್ದು FY25ರಲ್ಲಿ 15.2% ಕ್ಕಿಂತ ಹೆಚ್ಚಾಯಿತು.
ಹೂಡಿಕೆದಾರ ಸ್ನೇಹಿ ಹೊಸ ಕ್ರಮಗಳು (2025): SEBI ಕೇವಲ ₹250ಕ್ಕೆ 'Chhoti SIP' ಪರಿಚಯಿಸಿತು. ಹಣ ಪಾವತಿಸುವ ಮೊದಲು ಹೂಡಿಕೆದಾರರು ನೋಂದಾಯಿತ ಮಧ್ಯವರ್ತಿಗಳ UPI IDಗಳನ್ನು ಪರಿಶೀಲಿಸಲು ಸಾಧ್ಯವಾಗುವಂತೆ 1 ಅಕ್ಟೋಬರ್ 2025ರಿಂದ 'SEBI Check' ಅನ್ನು ಆರಂಭಿಸಿತು.
ಇದು ಏಕೆ ಮುಖ್ಯ: ಚಿನ್ನ ಅಥವಾ ನಿಷ್ಕ್ರಿಯ ನಗದಿನ ಬದಲು ಹೆಚ್ಚಿನ ಕುಟುಂಬ ಉಳಿತಾಯ ಉತ್ಪಾದಕ ಕಂಪನಿಗಳಿಗೆ ಹರಿಯುತ್ತಿದೆ. ಆದರೆ ಹೊಸ ಹೂಡಿಕೆದಾರರಿಗೆ ಮಾರುಕಟ್ಟೆ ಕುಸಿತ ಮತ್ತು ವಂಚನೆಯ ಅಪಾಯಗಳೂ ಇವೆ. ಇದರಿಂದ SEBI ಪಾತ್ರ ಇನ್ನಷ್ಟು ಮುಖ್ಯವಾಗಿದೆ.
Futures ಮತ್ತು options: ಹೆಚ್ಚಿನ ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು ಏಕೆ ನಷ್ಟ ಅನುಭವಿಸುತ್ತಾರೆ
ಭವಿಷ್ಯದ ಬೆಲೆಯ ಬಗ್ಗೆ ಒಂದು ಭರವಸೆಯಿಂದ ಆರಂಭಿಸಿ. ಒಬ್ಬ ರೈತ ಮತ್ತು ಒಬ್ಬ ಗಿರಣಿಗಾರ ಇಂದೇ ಒಪ್ಪಿಕೊಳ್ಳುತ್ತಾರೆ, ಮೂರು ತಿಂಗಳ ನಂತರ ಗಿರಣಿಗಾರ ನಿಗದಿತ ಬೆಲೆಗೆ ಗೋಧಿ ಖರೀದಿಸುತ್ತಾನೆ. ಮಾರುಕಟ್ಟೆ ಬೆಲೆ ಏನೇ ಆದರೂ, ಇಬ್ಬರಿಗೂ ಎಷ್ಟು ಪಾವತಿಸಬೇಕು ಮತ್ತು ಎಷ್ಟು ಪಡೆಯುತ್ತಾರೆ ಎಂದು ತಿಳಿದಿರುತ್ತದೆ. ಇದು derivatives ಹಿಂದಿನ ಹಳೆಯ ಕಲ್ಪನೆ: ಮೌಲ್ಯ ಬೇರೆ ಯಾವುದರಿಂದಲೋ ಬರುವ ಒಪ್ಪಂದಗಳು, ಉದಾಹರಣೆಗೆ ಷೇರು, ಸೂಚ್ಯಂಕ ಅಥವಾ ಬೆಳೆ.
Futures ಮತ್ತು options. Future ಎಂದರೆ ಒಂದು ನಿಗದಿತ ದಿನದಂದು ನಿಗದಿತ ಬೆಲೆಗೆ ಖರೀದಿ ಅಥವಾ ಮಾರಾಟ ಮಾಡುವ ಒಪ್ಪಂದ. Option ಖರೀದಿದಾರನಿಗೆ ನಿಗದಿತ ಬೆಲೆಗೆ ಖರೀದಿ ಅಥವಾ ಮಾರಾಟ ಮಾಡುವ ಹಕ್ಕು ನೀಡುತ್ತದೆ, ಆದರೆ ಅದು ಕಡ್ಡಾಯವಲ್ಲ. ಇದಕ್ಕಾಗಿ premium ಎಂಬ ಸಣ್ಣ ಮೊತ್ತ ಪಾವತಿಸಲಾಗುತ್ತದೆ.
ಕಂಪನಿಗಳು ಮತ್ತು ದೊಡ್ಡ ಹೂಡಿಕೆದಾರರು ಈ ಸಾಧನಗಳನ್ನು hedge ಮಾಡಲು ಬಳಸುತ್ತಾರೆ. ಅಂದರೆ ಬೆಲೆಯ ಏರಿಳಿತದಿಂದ ತಮ್ಮನ್ನು ರಕ್ಷಿಸಿಕೊಳ್ಳುತ್ತಾರೆ.
ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಏನು ತಪ್ಪಾಯಿತು. Options ಗೆ ಸಣ್ಣ premium ಸಾಕಾಗುವುದರಿಂದ, ಅನೇಕ ಯುವ ಹೂಡಿಕೆದಾರರು ಅವುಗಳನ್ನು ರಕ್ಷಣೆಗಾಗಿ ಅಲ್ಲ, quick bet ಆಗಿ ಬಳಸಲು ಆರಂಭಿಸಿದರು. SEBI ಅಧ್ಯಯನದ ಪ್ರಕಾರ, FY22 ಮತ್ತು FY24 ನಡುವೆ equity F&O ನಲ್ಲಿದ್ದ 1 ಕೋಟಿಗೂ ಹೆಚ್ಚು ವೈಯಕ್ತಿಕ ವ್ಯಾಪಾರಿಗಳಲ್ಲಿ 93% ಮಂದಿ ಹಣ ಕಳೆದುಕೊಂಡರು. ವಹಿವಾಟು ವೆಚ್ಚ ಸೇರಿ, ಪ್ರತಿ ವ್ಯಾಪಾರಿಯ ನಷ್ಟ ಸರಾಸರಿ ₹2 ಲಕ್ಷ ಆಗಿತ್ತು. ಒಟ್ಟು ನಷ್ಟ ₹1.8 ಲಕ್ಷ ಕೋಟಿಗೂ ಹೆಚ್ಚಾಗಿತ್ತು.
ಯಾರು ನಷ್ಟ ಅನುಭವಿಸಿದರು. FY24 ರಲ್ಲಿ ಈ ವ್ಯಾಪಾರಿಗಳಲ್ಲಿ 75% ಕ್ಕಿಂತ ಹೆಚ್ಚು ಮಂದಿ ವಾರ್ಷಿಕ ಆದಾಯ ₹5 ಲಕ್ಷಕ್ಕಿಂತ ಕಡಿಮೆ ಎಂದು ಘೋಷಿಸಿದ್ದರು. 30 ವರ್ಷಕ್ಕಿಂತ ಕಡಿಮೆ ವಯಸ್ಸಿನ ವ್ಯಾಪಾರಿಗಳ ಪಾಲು ಒಂದೇ ವರ್ಷದಲ್ಲಿ 31% ರಿಂದ 43% ಕ್ಕೆ ಏರಿತು. ಆದರೂ, ನಷ್ಟ ಅನುಭವಿಸಿದವರಲ್ಲಿ ಮೂರಕ್ಕಿಂತ ಹೆಚ್ಚು ಭಾಗದಷ್ಟು ಮಂದಿ ವಹಿವಾಟು ಮುಂದುವರಿಸಿದರು.
SEBI ಏಕೆ ಚಿಂತಿತವಾಗಿದೆ. ವ್ಯವಹಾರಗಳಿಗೆ ಹಣ ಒದಗಿಸಬಹುದಾಗಿದ್ದ ಕುಟುಂಬಗಳ ಉಳಿತಾಯ, ಬದಲಿಗೆ ಅಲ್ಪಾವಧಿ ಬೆಟ್ಟಿಂಗ್ನಲ್ಲಿ ಕಳೆದುಹೋಗುತ್ತಿತ್ತು. ಇದರಲ್ಲಿ ಹೆಚ್ಚಾಗಿ ದೊಡ್ಡ algorithmic ವ್ಯಾಪಾರಿಗಳಿಗೆ ಲಾಭವಾಗುತ್ತಿತ್ತು. ಈ ನಷ್ಟದ ಪ್ರಮಾಣ ಹೂಡಿಕೆದಾರರು ಮತ್ತು ನೀತಿ ನಿರ್ಧಾರಕರಿಗೆ ತಿಳಿಯಲಿ ಎಂದು SEBI ಅಧ್ಯಯನವನ್ನು ಸಾರ್ವಜನಿಕಗೊಳಿಸಿತು.
ಉತ್ತಮ Mains ಉತ್ತರವು ಆರೋಗ್ಯಕರ hedging ಮತ್ತು speculation ನಡುವಿನ ವ್ಯತ್ಯಾಸ ತೋರಿಸಬೇಕು. ಹೂಡಿಕೆದಾರರ ರಕ್ಷಣೆಯನ್ನು financial literacy ಗೆ ಜೋಡಿಸಬೇಕು.
T+1: ವೇಗದ settlement, ಸುರಕ್ಷಿತ ಮಾರುಕಟ್ಟೆ
ಸೋಮವಾರ ಒಂದು ಷೇರು ಖರೀದಿಸುವುದರಿಂದ ಆರಂಭಿಸೋಣ. ಷೇರು ಖರೀದಿಸಿದಾಗ ನೀವು ಹಣ ಪಾವತಿಸುತ್ತೀರಿ, ಮಾರಾಟಗಾರ ಷೇರನ್ನು ಹಸ್ತಾಂತರಿಸುತ್ತಾರೆ. ಆದರೆ ಈ ವಿನಿಮಯ ವಹಿವಾಟು ನಡೆದ ಕ್ಷಣದಲ್ಲೇ ಪೂರ್ಣವಾಗುವುದಿಲ್ಲ. ಅದು clearing ಮತ್ತು settlement ವ್ಯವಸ್ಥೆಯ ಮೂಲಕ ಸ್ವಲ್ಪ ತಡವಾಗಿ ಪೂರ್ಣವಾಗುತ್ತದೆ. ವಹಿವಾಟು ಮತ್ತು ಈ ಅಂತಿಮ ವಿನಿಮಯದ ನಡುವಿನ ಅವಧಿಯನ್ನು settlement cycle ಎನ್ನುತ್ತಾರೆ.
T+2 ನಿಂದ T+1 ಕ್ಕೆ. T+1 ಚಕ್ರದಲ್ಲಿ, ವಹಿವಾಟು ನಡೆದ ದಿನ "T" ಆದ ನಂತರ ಒಂದು ಕೆಲಸದ ದಿನದಲ್ಲಿ settlement ಆಗುತ್ತದೆ. ಭಾರತವು ನವೆಂಬರ್ 2021 ರಿಂದ ಹಂತ ಹಂತವಾಗಿ T+1 ಗೆ ಬದಲಾಯಿತು ಮತ್ತು ಜನವರಿ 2023 ರಲ್ಲಿ ಬದಲಾವಣೆ ಪೂರ್ಣಗೊಳಿಸಿತು. ಇದರಿಂದ ಭಾರತ ವಿಶ್ವದ ಷೇರು ಮಾರುಕಟ್ಟೆಗಳಲ್ಲಿ T+1 ಅನ್ನು ಆರಂಭಿಕವಾಗಿ ಅಳವಡಿಸಿಕೊಂಡ ದೇಶಗಳಲ್ಲಿ ಒಂದಾಯಿತು.
ಫಾಸ್ಟ್ ಸೆಟ್ಲ್ಮೆಂಟ್ ಏಕೆ ಮುಖ್ಯ. ವಹಿವಾಟು ಇತ್ಯರ್ಥವಾಗದ ಸಮಯದಲ್ಲಿ, ಯಾವುದೇ ಕಡೆಯವರು ಹಣ ಪಾವತಿಸಲು ಅಥವಾ ಷೇರು ತಲುಪಿಸಲು ವಿಫಲರಾಗಬಹುದು. ಆದ್ದರಿಂದ ಬ್ರೋಕರ್ಗಳು ಮತ್ತು clearing houses ಸುರಕ್ಷತಾ margin ಆಗಿ ಹಣ ಮೀಸಲಿಡಬೇಕು. ಸೈಕಲ್ ಚಿಕ್ಕದಾದರೆ, ತಪ್ಪಾಗುವ ಅವಕಾಶ ಕಡಿಮೆ ಮತ್ತು margin ಆಗಿ ಬಂಧಿತವಾಗುವ ಹಣವೂ ಕಡಿಮೆ. ಹೂಡಿಕೆದಾರರಿಗೆ ತಮ್ಮ ಷೇರುಗಳು ಅಥವಾ ಮಾರಾಟದ ಹಣ ಬೇಗ ಸಿಗುತ್ತದೆ.
ಡಿಮ್ಯಾಟ್ ವ್ಯವಸ್ಥೆ ಇದನ್ನು ಸಾಧ್ಯವಾಗಿಸಿತು. ಕಾಗದದ ಷೇರು ಪ್ರಮಾಣಪತ್ರಗಳೊಂದಿಗೆ ಇಷ್ಟು ವೇಗದ ಸೆಟ್ಲ್ಮೆಂಟ್ ಅಸಾಧ್ಯವಾಗಿತ್ತು. ಷೇರುಗಳು depository ಗಳಲ್ಲಿ demat accounts ಮೂಲಕ ಎಲೆಕ್ಟ್ರಾನಿಕ್ ರೂಪದಲ್ಲಿ ಇರುವುದರಿಂದ ಮತ್ತು ಹಣ electronic banking ಮೂಲಕ ಚಲಿಸುವುದರಿಂದ ಇದು ಸಾಧ್ಯವಾಗುತ್ತದೆ. ಮೂರು ದಶಕಗಳಲ್ಲಿ ನಿರ್ಮಿಸಿದ ತಂತ್ರಜ್ಞಾನ ಮಾರುಕಟ್ಟೆಯ ಸುರಕ್ಷತೆಯಲ್ಲಿ ದೊಡ್ಡ ಬದಲಾವಣೆಗೆ ದಾರಿ ಮಾಡಿಕೊಟ್ಟಿದೆ.
Mains ದೃಷ್ಟಿಕೋನ. T+1 ತೋರಿಸುವುದೇನೆಂದರೆ, ಮಾರುಕಟ್ಟೆಯ ನಿಯಮಗಳಷ್ಟೇ ಅಲ್ಲ, ಅದರ ಮೂಲಸೌಕರ್ಯವೂ ಹೂಡಿಕೆದಾರರನ್ನು ರಕ್ಷಿಸುತ್ತದೆ. ಉತ್ತಮ ಉತ್ತರವು ಇದನ್ನು ಕಡಿಮೆ systemic risk, ಉತ್ತಮ liquidity ಮತ್ತು ಜಾಗತಿಕ financial centre ಆಗುವ ಭಾರತದ ಆಕಾಂಕ್ಷೆಗೆ ಜೋಡಿಸಬೇಕು. ವಿದೇಶಿ ಹೂಡಿಕೆದಾರರು ತಮ್ಮ currency ಮತ್ತು operational ಕಾಲಮಿತಿಯನ್ನು ಹೊಂದಿಸಿಕೊಳ್ಳಬೇಕಾಯಿತು ಎಂಬುದನ್ನೂ ಉಲ್ಲೇಖಿಸಬಹುದು.
1992 ರ ನಂತರ ಷೇರು ಮಾರುಕಟ್ಟೆಯನ್ನು ಹೇಗೆ ಪುನರ್ನಿರ್ಮಿಸಲಾಯಿತು
1990 ರ ಮಾರುಕಟ್ಟೆಯನ್ನು ಕಲ್ಪಿಸಿಕೊಳ್ಳಿ. ಮುಂಬೈನ ಜನಸಂದಣಿಯ ಟ್ರೇಡಿಂಗ್ ಫ್ಲೋರ್ನಲ್ಲಿ ಬ್ರೋಕರ್ಗಳು ಬೆಲೆಗಳನ್ನು ಕೂಗುತ್ತಿದ್ದರು. ಷೇರುಗಳು ಕಾಗದದ ಪ್ರಮಾಣಪತ್ರಗಳಾಗಿದ್ದವು; ಅವನ್ನು ಅಂಚೆ ಮೂಲಕ ಕಳುಹಿಸಲಾಗುತ್ತಿತ್ತು, ಸಹಿ ಮಾಡಲಾಗುತ್ತಿತ್ತು ಮತ್ತು ಆಗಾಗ ಕಳೆದುಹೋಗುತ್ತಿತ್ತು ಅಥವಾ ನಕಲು ಮಾಡಲಾಗುತ್ತಿತ್ತು. ಒಂದು ವಹಿವಾಟು ಇತ್ಯರ್ಥವಾಗಲು ವಾರಗಳೇ ಬೇಕಾಗಬಹುದಿತ್ತು. ಸಣ್ಣ ಪಟ್ಟಣದ ಸಣ್ಣ ಹೂಡಿಕೆದಾರ ಹಲವು ಮಧ್ಯವರ್ತಿಗಳ ಮೂಲಕ ವ್ಯವಹರಿಸಬೇಕಿತ್ತು.
ಹಳೆಯ ನಿಯಮಗಳು. Capital Issues (Control) Act, 1947 ಅಡಿಯಲ್ಲಿ, ಕಂಪನಿಯು ಎಷ್ಟು ಷೇರುಗಳನ್ನು ಯಾವ ಬೆಲೆಗೆ ವಿತರಿಸಬೇಕೆಂಬುದಕ್ಕೆ ಸರ್ಕಾರದ ಅನುಮತಿ ಬೇಕಿತ್ತು. ಬಾಂಬೆ ಸ್ಟಾಕ್ ಎಕ್ಸ್ಚೇಂಜ್ ಅನ್ನು ಬ್ರೋಕರ್ಗಳು ನಡೆಸುತ್ತಿದ್ದರು; ಇದು 1875 ರಿಂದ ಅಧಿಕೃತವಾಗಿ ವಹಿವಾಟು ನಡೆಸುತ್ತಿತ್ತು. ಸೆಟ್ಲ್ಮೆಂಟ್ ಪಾಕ್ಷಿಕ ಆಗಿತ್ತು, ಮತ್ತು badla ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ವ್ಯಾಪಾರಿಗಳು ಹಣ ಪಾವತಿಸದೆ ತಮ್ಮ ಸ್ಥಾನಗಳನ್ನು ಮುಂದಕ್ಕೆ ಒಯ್ಯಬಹುದಿತ್ತು.
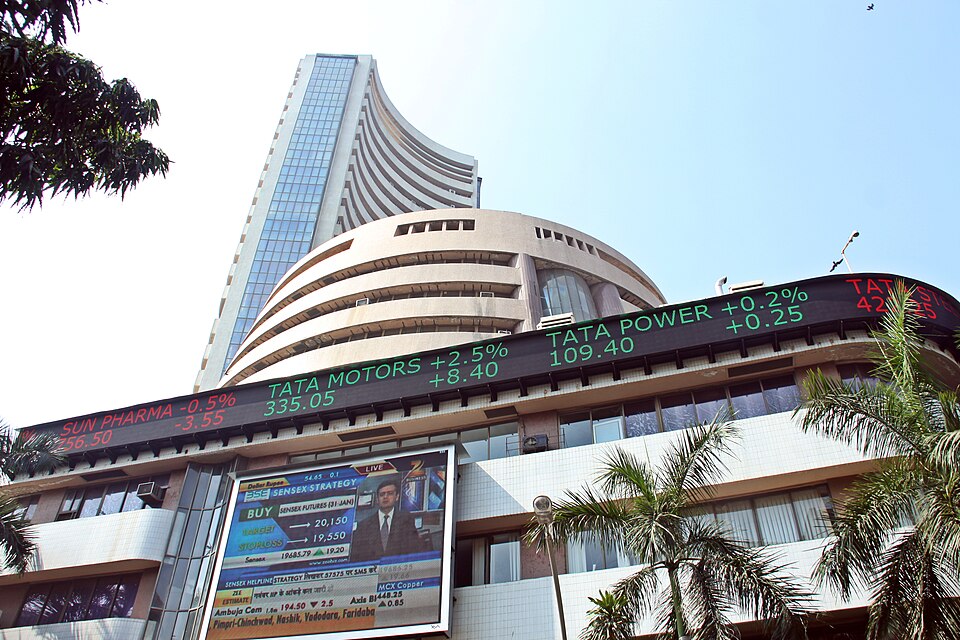
1992 ರ ಆಘಾತ. 1992 ರಲ್ಲಿ, Harshad Mehta scam ಸರ್ಕಾರಿ ಬಾಂಡ್ಗಳ ದುರ್ಬಲ ಸೆಟ್ಲ್ಮೆಂಟ್ ಅನ್ನು ಷೇರುಗಳಲ್ಲಿ ಹಣ ಸುರಿಯಲು ಹೇಗೆ ದುರ್ಬಳಕೆ ಮಾಡಬಹುದಿತ್ತು ಎಂಬುದನ್ನು ಬಯಲು ಮಾಡಿತು. ಅದೇ ವರ್ಷ, ಹಳೆಯ ವಿತರಣಾ ನಿಯಂತ್ರಣಗಳು ರದ್ದಾದವು ಮತ್ತು 1988 ರಲ್ಲಿ ಸ್ಥಾಪನೆಯಾದ SEBI ಕಾನೂನು ಅಧಿಕಾರಗಳನ್ನು ಪಡೆಯಿತು. ಇದರ ನಂತರದ ಸುಧಾರಣೆಗಳು ವೇಗವಾಗಿ ಬಂದವು, ಆಗಾಗ ಬಿಕ್ಕಟ್ಟುಗಳಿಂದಲೇ ಪ್ರೇರಿತವಾಗಿ.
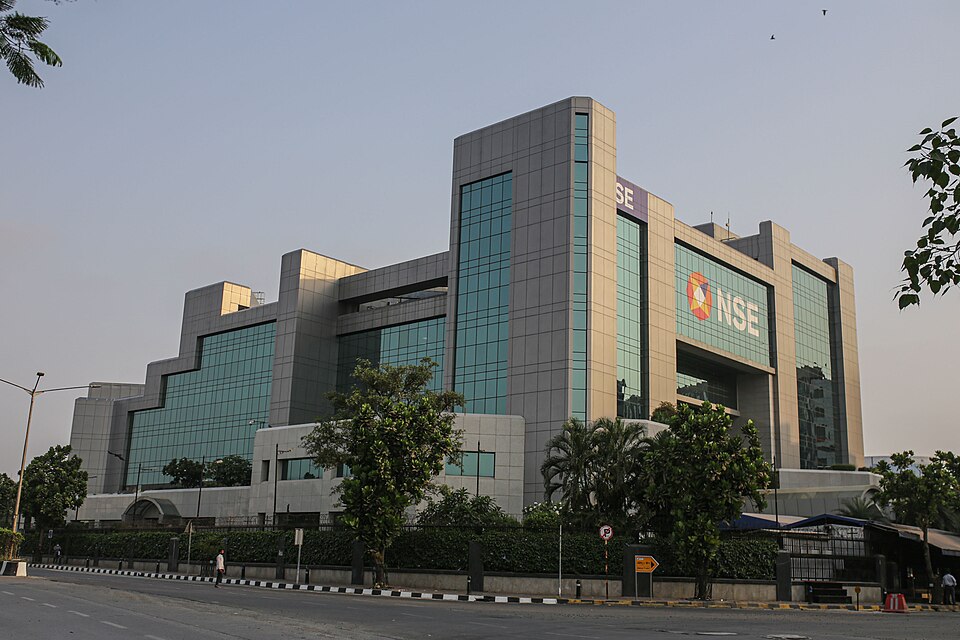
ಪುನರ್ನಿರ್ಮಾಣ, ಹಂತ ಹಂತವಾಗಿ.
- National Stock Exchange (1994): ನವೆಂಬರ್ 1994 ರಲ್ಲಿ ದೇಶವ್ಯಾಪಿ screen-based trading ಮೂಲಕ equity trading ಆರಂಭಿಸಿತು. ಇದರಿಂದ ಬೆಲೆಗಳು ಪಾರದರ್ಶಕವಾದವು; BSE 1995 ರಲ್ಲಿ screens ಗೆ ಬದಲಾಯಿತು.
- Clearing corporation (1996): NSCCL, novation ಮೂಲಕ ಪ್ರತಿಯೊಂದು trade ಗೂ ಖಾತರಿ ನೀಡಲು ಆರಂಭಿಸಿತು. ಒಬ್ಬ ಪಕ್ಷ default ಆದರೂ ಇನ್ನೊಬ್ಬರಿಗೆ ನಷ್ಟವಾಗುವುದಿಲ್ಲ.
- Depositories Act (1996): NSDL ಮತ್ತು CDSL ಷೇರುಗಳನ್ನು demat ರೂಪದಲ್ಲಿ ಇಡಲು ಅವಕಾಶ ನೀಡಿದವು. ಇದರಿಂದ ತಪ್ಪು delivery ಮತ್ತು ನಕಲಿ ಪ್ರಮಾಣಪತ್ರಗಳು ಕೊನೆಗೊಂಡವು.
- Derivatives (2000): ದೀರ್ಘ ಕಾಲದ forward trading ನಿಷೇಧ ತೆರವಾದ ನಂತರ ಜೂನ್ 2000 ರಲ್ಲಿ index futures ಆರಂಭವಾದವು.
- Rolling settlement (2001): badla ನಿಷೇಧಿಸಲಾಯಿತು ಮತ್ತು ಎಲ್ಲಾ ಷೇರುಗಳು rolling settlement ಗೆ ಬಂದವು. ಇಂದಿನ T+1 ಗೆ ಇದೇ ಆಧಾರ.
ಉತ್ತರಗಳಿಗೆ ಇದು ಏಕೆ ಮುಖ್ಯ. ಭಾರತದ ಮಾರುಕಟ್ಟೆ ಅತ್ಯಂತ ಪಾರದರ್ಶಕವಲ್ಲದ ಸ್ಥಿತಿಯಿಂದ ಒಂದೇ ದಶಕದಲ್ಲಿ ವಿಶ್ವದರ್ಜೆಯ trading ವ್ಯವಸ್ಥೆಗಳನ್ನು ಹೊಂದಿದ ಸ್ಥಿತಿಗೆ ಬಂದಿತು. ಪ್ರತಿಯೊಂದು ಹಂತವೂ ನಿರ್ದಿಷ್ಟ ವೈಫಲ್ಯಕ್ಕೆ ಪರಿಹಾರವಾಗಿತ್ತು. ಮುಖ್ಯ ಪರೀಕ್ಷೆಯಲ್ಲಿ ನಿಯಂತ್ರಣದ ಪಾತ್ರ ವಿವರಿಸಲು ಇದು ಉತ್ತಮ ದಾರಿ.
ಬಂಡವಾಳ ಮಾರುಕಟ್ಟೆಗೆ ಕಾವಲುಗಾರ ಏಕೆ ಬೇಕು: ಯಾವಾಗ, ಎಲ್ಲಿ ಮತ್ತು ಏಕೆ
ಬಂಡವಾಳ ಮಾರುಕಟ್ಟೆ ಏಕೆ? ಕಂಪನಿಗಳಿಗೆ ಕಾರ್ಖಾನೆ ಕಟ್ಟಲು ಮತ್ತು ಬೆಳೆಯಲು ದೀರ್ಘಾವಧಿ ಹಣ ಬೇಕು. ಮನೆಗಳು ತಮ್ಮ ಉಳಿತಾಯ ಬ್ಯಾಂಕ್ ಠೇವಣಿಗಿಂತ ಹೆಚ್ಚು ಆದಾಯ ತರಬೇಕೆಂದು ಬಯಸುತ್ತವೆ. ಷೇರು ಮತ್ತು ಬಾಂಡ್ಗಳನ್ನು ಮಾರಿ, ಕಂಪನಿ ಅನೇಕ ಸಣ್ಣ ಹೂಡಿಕೆದಾರರಿಂದ ಒಮ್ಮೆಲೇ ಹಣ ಸಂಗ್ರಹಿಸುತ್ತದೆ. ಹೀಗೆ ಉಳಿತಾಯ ಹೂಡಿಕೆಯಾಗಿ ಬದಲಾಗುತ್ತದೆ.
ನಿಯಂತ್ರಕ ಏಕೆ? ಕಂಪನಿಗೆ ತನ್ನ ಬಗ್ಗೆ ಹೊರಗಿನ ಹೂಡಿಕೆದಾರರಿಗಿಂತ ಹೆಚ್ಚು ತಿಳಿದಿರುತ್ತದೆ, ಹಾಗಾಗಿ ಹೂಡಿಕೆದಾರರನ್ನು ತಪ್ಪುದಾರಿಗೆ ಎಳೆಯಬಹುದು ಅಥವಾ ವಂಚಿಸಬಹುದು. ನಂಬಿಕೆ ಇಲ್ಲದಿದ್ದರೆ ಜನ ಹೂಡಿಕೆ ನಿಲ್ಲಿಸುತ್ತಾರೆ ಮತ್ತು ಮಾರುಕಟ್ಟೆ ಬತ್ತಿಹೋಗುತ್ತದೆ. ಆದ್ದರಿಂದ 1988 ರಲ್ಲಿ ಸ್ಥಾಪನೆಯಾದ ಮತ್ತು SEBI Act, 1992 ರ ಮೂಲಕ statutory ಆದ SEBI, ಹೂಡಿಕೆದಾರರನ್ನು ರಕ್ಷಿಸಲು ಮತ್ತು ಭದ್ರತಾ ಮಾರುಕಟ್ಟೆಯನ್ನು ಉತ್ತೇಜಿಸಿ ನಿಯಂತ್ರಿಸಲು ಅಸ್ತಿತ್ವದಲ್ಲಿದೆ.
demat ಏಕೆ? ಕಾಗದದ ಷೇರು ಪ್ರಮಾಣಪತ್ರಗಳು ಕಳೆದುಹೋಗಬಹುದು, ನಕಲಿಯಾಗಬಹುದು ಅಥವಾ ವರ್ಗಾವಣೆಯಲ್ಲಿ ವಿಳಂಬವಾಗಬಹುದು. Depositories (NSDL, 1996, ಮತ್ತು CDSL, 1999) ಷೇರುಗಳನ್ನು ಎಲೆಕ್ಟ್ರಾನಿಕ್ ರೂಪದಲ್ಲಿ ಇಡುತ್ತವೆ, ಇದರಿಂದ trading ವೇಗ ಮತ್ತು ಸುರಕ್ಷಿತವಾಗುತ್ತದೆ.
ಪರಿಣಾಮಗಳು. ನಂಬಿಕೆ ಸಾಮಾನ್ಯ ಕುಟುಂಬಗಳನ್ನು ಮಾರುಕಟ್ಟೆಗೆ ತಂದಿದೆ. ಡಿಸೆಂಬರ್ 2025ರ ವೇಳೆಗೆ demat accounts 21.6 ಕೋಟಿ ದಾಟಿವೆ. ಮಾಸಿಕ SIP ಹರಿವು FY17ರಲ್ಲಿ ₹4,000 ಕೋಟಿಗಿಂತ ಕಡಿಮೆ ಇತ್ತು, ಈಗ FY26ರಲ್ಲಿ ₹28,000 ಕೋಟಿಗಿಂತ ಹೆಚ್ಚಾಗಿದೆ. ಹೆಚ್ಚು ಸಣ್ಣ ಹೂಡಿಕೆದಾರರು ಎಂದರೆ ಮಾರುಕಟ್ಟೆ ಅಪಾಯಕ್ಕೆ ಒಡ್ಡಿಕೊಳ್ಳುವವರೂ ಹೆಚ್ಚು. ಅದಕ್ಕಾಗಿಯೇ SEBI SEBI Check ನಂತಹ ರಕ್ಷಣಾ ಕ್ರಮಗಳನ್ನು ಸೇರಿಸುತ್ತಲೇ ಇದೆ.
Mains ದೃಷ್ಟಿಕೋನ: ಮಾರುಕಟ್ಟೆಗಳನ್ನು ಆಳಗೊಳಿಸುವುದು, ಹೂಡಿಕೆದಾರರನ್ನು ರಕ್ಷಿಸುವುದು.
1. ಲಾಭಗಳು. ಆಳವಾದ ಬಂಡವಾಳ ಮಾರುಕಟ್ಟೆ ಸಂಸ್ಥೆಗಳಿಗೆ ದೀರ್ಘಕಾಲೀನ ನಿಧಿ ನೀಡುತ್ತದೆ. ಇದು ಕಂಪನಿಗಳ ಮಾಲೀಕತ್ವವನ್ನು ವಿಸ್ತರಿಸುತ್ತದೆ ಮತ್ತು ಕುಟುಂಬಗಳು ಸಂಪತ್ತು ಕಟ್ಟಿಕೊಳ್ಳಲು ನೆರವಾಗುತ್ತದೆ. ಜೊತೆಗೆ ಆರ್ಥಿಕತೆಯ ಬ್ಯಾಂಕ್ ಸಾಲದ ಮೇಲಿನ ಅವಲಂಬನೆಯನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತದೆ.
2. ಅಪಾಯಗಳು.
- ಊಹಾಪೋಹ: ಹೊಸ ಹೂಡಿಕೆದಾರರು ಪೂರ್ಣ ಅರ್ಥವಿಲ್ಲದೆ ಅಪಾಯಕಾರಿ ಉತ್ಪನ್ನಗಳಲ್ಲಿ ವಹಿವಾಟು ಮಾಡಬಹುದು.
- ವಂಚನೆ: ನಕಲಿ ಸಲಹೆಗಾರರು ಮತ್ತು ನೋಂದಣಿಯಿಲ್ಲದ "tips" ಜನರನ್ನು ತಪ್ಪುದಾರಿಗೆ ಎಳೆಯಬಹುದು.
- ವ್ಯಾಪ್ತಿ: ಭಾಗವಹಿಸುವಿಕೆ ವಿಸ್ತರಿಸುತ್ತಿದೆ. ನವೆಂಬರ್ 2025ರಲ್ಲಿ 3.5 ಕೋಟಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಹೂಡಿಕೆದಾರರು ಪ್ರಮುಖ ನಗರಗಳ ಹೊರಗಿನಿಂದ ಬಂದಿದ್ದಾರೆ. ಆದರೆ ಆರ್ಥಿಕ ಸಾಕ್ಷರತೆ ಇನ್ನೂ ಅಸಮಾನವಾಗಿದೆ.
3. ನಿಯಂತ್ರಕರ ಸಮತೋಲನ. SEBI ಮಾರುಕಟ್ಟೆಯ ಬೆಳವಣಿಗೆಗೆ ಅಡ್ಡಿಯಾಗದಂತೆ ಹೂಡಿಕೆದಾರರನ್ನು ರಕ್ಷಿಸಬೇಕು. ಸಣ್ಣ ಮೊತ್ತದ SIPಗಳು, ವೇಗದ settlement ಮತ್ತು verification ಸಾಧನಗಳಂತಹ ಕ್ರಮಗಳು ಇವೆರಡನ್ನೂ ಗುರಿಯಾಗಿಸುತ್ತವೆ.
ಒಳ್ಳೆಯ ತೀರ್ಮಾನ: ಭಾರತದ ಬಂಡವಾಳ ಮಾರುಕಟ್ಟೆ ಈಗ ಹೆಚ್ಚು retail ಮತ್ತು digital ಆಗಿದೆ. ಅದರ ದೀರ್ಘಕಾಲೀನ ಆರೋಗ್ಯ ಆರ್ಥಿಕ ಸಾಕ್ಷರತೆ, ಬಲವಾದ ನಿಯಂತ್ರಣ ಮತ್ತು ನಂಬಿಕೆಯ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿದೆ.
Mains ಅಭ್ಯಾಸ: ಮೂರು ಪ್ರಶ್ನೆಗಳು, ಮೂರು ದೃಷ್ಟಿಕೋನಗಳು
ಇವು ನಾವು ಬರೆದ practice questions, past papers ಅಲ್ಲ. ಪ್ರತಿ exam ನ ಹಿಂದಿನ ಪ್ರಶ್ನೆಗಳು ಈ module ನ PYQ panel ನಲ್ಲಿವೆ.
| ಕೋನ | ಪ್ರಶ್ನೆ | ಒಳಗೊಳ್ಳಬೇಕಾದ ಪ್ರಮುಖ ಅಂಶಗಳು |
|---|---|---|
| ಏಕೆ (ಮೂಲ) | SEBIಗೆ ಶಾಸನಬದ್ಧ ಅಧಿಕಾರ ಏಕೆ ನೀಡಲಾಯಿತು? ಹೂಡಿಕೆದಾರರ ರಕ್ಷಣೆಯಲ್ಲಿ ಅದರ ಪಾತ್ರವನ್ನು ಪರಿಶೀಲಿಸಿ. | 1988ರ ನಿರ್ಣಯ ಮತ್ತು 1992ರ SEBI ಕಾಯ್ದೆಯನ್ನು ಗುರುತಿಸಿ. ನಂತರ ಕಂಪನಿಗಳು ಮತ್ತು ಹೂಡಿಕೆದಾರರ ನಡುವಿನ ಮಾಹಿತಿ ಅಂತರವನ್ನು ವಿವರಿಸಿ, ಮತ್ತು ರಕ್ಷಿಸುವ, ಅಭಿವೃದ್ಧಿಪಡಿಸುವ ಹಾಗೂ ನಿಯಂತ್ರಿಸುವ SEBIಯ ಕೆಲಸವನ್ನು ವಿವರಿಸಿ. |
| ಪ್ರವೃತ್ತಿ | ಈಕ್ವಿಟಿ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ retail ಭಾಗವಹಿಸುವಿಕೆ ಹೆಚ್ಚುತ್ತಿದೆ: ಅವಕಾಶವೋ ಅಪಾಯವೋ? ಚರ್ಚಿಸಿ. | 21.6 ಕೋಟಿ demat accounts ಮತ್ತು SIPಗಳ ಬೆಳವಣಿಗೆಯನ್ನು ಸಾಕ್ಷ್ಯವಾಗಿ ಬಳಸಿ. ನಂತರ ಕುಟುಂಬ ಉಳಿತಾಯದಲ್ಲಿನ ಬದಲಾವಣೆ ಮತ್ತು ಹೂಡಿಕೆದಾರರ ಶಿಕ್ಷಣದ ಅಗತ್ಯವನ್ನು ವಿವರಿಸಿ. |
| ಪರಿಕಲ್ಪನೆ | IPO, FPO ಮತ್ತು rights issue ಉದಾಹರಣೆಗಳೊಂದಿಗೆ primary ಮತ್ತು secondary ಮಾರುಕಟ್ಟೆಗಳ ವ್ಯತ್ಯಾಸ ತಿಳಿಸಿ. | ಹೊಸ ಷೇರು ವಿತರಣೆ ಮತ್ತು ಈಗಾಗಲೇ ಇರುವ ಷೇರುಗಳ ವಹಿವಾಟನ್ನು ಹೋಲಿಸಿ. ನಂತರ book building ಮತ್ತು listing ವಿವರಿಸಿ. |
ಈ ಕೋಷ್ಟಕವನ್ನು ಹೇಗೆ ಬಳಸಬೇಕು: ಪ್ರತಿ ಉತ್ತರವು ಏನು ಎಂದು ವಿವರಿಸಬೇಕು, ನಂತರ ಮೇಲಿನ ವಿಭಾಗದಿಂದ ಏಕೆ ಎಂದು ವಿವರಿಸಬೇಕು ಮತ್ತು ಮುಂದಿನ ದಾರಿ ಎಂಬುದರೊಂದಿಗೆ ಮುಗಿಸಬೇಕು.
Quick revision
- SEBI ಅನ್ನು 12 ಏಪ್ರಿಲ್ 1988 ರಂದು ಶಾಸನಬದ್ಧವಲ್ಲದ ಸಂಸ್ಥೆಯಾಗಿ ಸ್ಥಾಪಿಸಲಾಯಿತು. ಇದು SEBI ಕಾಯ್ದೆ, 1992 ರ ಅಡಿಯಲ್ಲಿ ಶಾಸನಬದ್ಧವಾಯಿತು (30 ಜನವರಿ 1992 ರಿಂದ ಜಾರಿಗೆ ಬಂತು).
- ಹೂಡಿಕೆದಾರರನ್ನು ರಕ್ಷಿಸುವುದು ಮತ್ತು ಭದ್ರತಾ ಮಾರುಕಟ್ಟೆಯನ್ನು ಅಭಿವೃದ್ಧಿಪಡಿಸಿ ನಿಯಂತ್ರಿಸುವುದು ಇದರ ಕೆಲಸ.
- IPO ಎಂದರೆ ಲಿಸ್ಟ್ ಆಗದ ಕಂಪನಿಯ ಮೊದಲ ಸಾರ್ವಜನಿಕ ವಿತರಣೆ. FPO ಎಂದರೆ ಲಿಸ್ಟ್ ಆಗಿರುವ ಕಂಪನಿಯ ನಂತರದ ವಿತರಣೆ. rights issue ಮೊದಲು ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ಷೇರುದಾರರಿಗೆ ಹೊಸ ಷೇರುಗಳನ್ನು ನೀಡುತ್ತದೆ.
- book building ನಲ್ಲಿ ಹೂಡಿಕೆದಾರರು ಬೆಲೆ ಶ್ರೇಣಿಯೊಳಗೆ ಬಿಡ್ ಮಾಡುತ್ತಾರೆ. ಅವರ ಬಿಡ್ಗಳಿಂದ ಅಂತಿಮ ಬೆಲೆ ನಿರ್ಧಾರವಾಗುತ್ತದೆ.
- ಭಾರತದ ಎರಡು depositories ಗಳು NSDL (1996) ಮತ್ತು CDSL (1999). ಹೂಡಿಕೆದಾರರು ತಮ್ಮ depository participants ಮೂಲಕ demat ಖಾತೆ ತೆರೆಯುತ್ತಾರೆ.
- ಆರ್ಥಿಕ ಸಮೀಕ್ಷೆ 2025-26 ರ ಪ್ರಕಾರ 21.6 ಕೋಟಿಗಿಂತ ಹೆಚ್ಚು demat ಖಾತೆಗಳಿವೆ. 12 ಕೋಟಿಗಿಂತ ಹೆಚ್ಚು ಅನನ್ಯ ಹೂಡಿಕೆದಾರರಿದ್ದು, ಅವರಲ್ಲಿ ಸುಮಾರು ಕಾಲು ಭಾಗ ಮಹಿಳೆಯರು. ಜೊತೆಗೆ 5.9 ಕೋಟಿ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಹೂಡಿಕೆದಾರರೂ ಇದ್ದಾರೆ.
- ಮಾಸಿಕ SIP ಹರಿವು ₹4,000 ಕೋಟಿಗಿಂತ ಕಡಿಮೆಯಿಂದ ₹28,000 ಕೋಟಿಗಿಂತ ಹೆಚ್ಚಾಗಿದೆ. ಕುಟುಂಬಗಳ ಹಣಕಾಸು ಉಳಿತಾಯದಲ್ಲಿ ಇಕ್ವಿಟಿ ಮತ್ತು ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಪಾಲು 2% ರಿಂದ 15.2% ಕ್ಕೆ ಏರಿದೆ.
- 2025 ರಲ್ಲಿ SEBI ಸಣ್ಣ ಉಳಿತಾಯದಾರರಿಗಾಗಿ ₹250 ರ "Chhoti SIP" ಪರಿಚಯಿಸಿತು. ನೋಂದಾಯಿತ ಮಧ್ಯವರ್ತಿಗಳ UPI ID ಗಳನ್ನು ಪರಿಶೀಲಿಸಲು SEBI Check ಅನ್ನು ಆರಂಭಿಸಿತು.
- SEBI ಅಧ್ಯಯನ (2024): 1 ಕೋಟಿಗಿಂತ ಹೆಚ್ಚು ವೈಯಕ್ತಿಕ ಇಕ್ವಿಟಿ F&O ವ್ಯಾಪಾರಿಗಳಲ್ಲಿ 93% ಜನರು FY22-FY24 ರಲ್ಲಿ ಹಣ ಕಳೆದುಕೊಂಡಿದ್ದಾರೆ. ಪ್ರತಿಯೊಬ್ಬರ ನಷ್ಟ ಸುಮಾರು ₹2 ಲಕ್ಷ, ಒಟ್ಟು ₹1.8 ಲಕ್ಷ ಕೋಟಿಗಿಂತ ಹೆಚ್ಚು.
- T+1 ಸೆಟಲ್ಮೆಂಟ್ (ವ್ಯಾಪಾರದ ನಂತರ ಒಂದು ಕೆಲಸದ ದಿನ) ಜನವರಿ 2023 ರಲ್ಲಿ ಪೂರ್ಣಗೊಂಡಿತು. ಇದನ್ನು ಮೊದಲು ಅಳವಡಿಸಿಕೊಂಡ ದೇಶಗಳಲ್ಲಿ ಭಾರತವೂ ಒಂದು.
- 1992 ರ ನಂತರದ ಪುನರ್ನಿರ್ಮಾಣ (ಹರ್ಷದ್ ಮೆಹ್ತಾ ಹಗರಣ; CCI ಕಾಯ್ದೆ 1947 ರದ್ದು; SEBI ಶಾಸನಬದ್ಧ): NSE ಸ್ಕ್ರೀನ್ ಟ್ರೇಡಿಂಗ್ ನವೆಂಬರ್ 1994, NSCCL novation 1996, Depositories Act 1996 (NSDL, CDSL, demat), derivatives ಜೂನ್ 2000, badla ರದ್ದು, rolling settlement 2001.
ಸಾಮಾನ್ಯ ಗೊಂದಲಗಳು ಮತ್ತು ಪರೀಕ್ಷಾ ಬಲೆಗಳು:
- SEBI ಆರಂಭವಾದದ್ದು 1988 ರಲ್ಲಿ, ಆದರೆ ಶಾಸನಬದ್ಧವಾದದ್ದು ಕೇವಲ 1992 ರಲ್ಲಿ.
- ಹಣ ಮಾರುಕಟ್ಟೆ ಮತ್ತು G-Sec ಗಳನ್ನು RBI ನಿಯಂತ್ರಿಸುತ್ತದೆ, SEBI ಅಲ್ಲ.
- rights issue ಅನ್ನು ಸಾರ್ವಜನಿಕರಿಗಲ್ಲ, ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ಷೇರುದಾರರಿಗೆ ನೀಡಲಾಗುತ್ತದೆ.