

KPSC KAS · Module 39 · Mains depth · 12 min
ಆರ್ಥಿಕ ಸೇರ್ಪಡೆ: Jan Dhan, MUDRA ಮತ್ತು ಅದಕ್ಕೂ ಮೀರಿ.
What KPSC KAS asks from this chapter
Syllabus lines this chapter covers:
- Paper I: General Studies · ಭಾರತದ ರಾಜನೀತಿ ಮತ್ತು ಆರ್ಥಿಕತೆ.
4 KPSC KAS questions in our bank come from this module (ಹಣಕಾಸು ಮಾರುಕಟ್ಟೆಗಳು ಮತ್ತು ಒಳಗೊಳ್ಳುವಿಕೆ).
Read at full depth: basics, the standard layer and the Mains analysis.
ಶೂನ್ಯದಿಂದ ಆರಂಭಿಸೋಣ: ತರಕಾರಿ ಮಾರಾಟಗಾರ್ತಿ ಮತ್ತು ಲೇವಾದೇವಿಗಾರ
ಒಂದು ಗಾಡಿಯಲ್ಲಿ ತರಕಾರಿ ಮಾರುವ ಮಹಿಳೆಯನ್ನು ಕಲ್ಪಿಸಿಕೊಳ್ಳಿ. ಪ್ರತಿದಿನ ಬೆಳಿಗ್ಗೆ ಮಂಡಿಯಿಂದ ಸರಕು ಖರೀದಿಸಲು ಅವಳಿಗೆ ₹2,000 ಬೇಕು. ಬ್ಯಾಂಕ್ ಖಾತೆ ಇಲ್ಲದ ಕಾರಣ ಅವಳು ಲೇವಾದೇವಿಗಾರರಿಂದ ಬಹಳ ಹೆಚ್ಚಿನ ಬಡ್ಡಿಗೆ ಸಾಲ ಪಡೆಯುತ್ತಾಳೆ. ಅವಳ ಲಾಭದ ಬಹುಭಾಗ ಅವನಿಗೇ ಹೋಗುತ್ತದೆ.
ಈಗ ಅವಳಿಗೆ ಬ್ಯಾಂಕ್ ಖಾತೆ ಇದೆ ಎಂದು ಊಹಿಸಿ. ಅವಳ ಉಳಿತಾಯ ಸುರಕ್ಷಿತವಾಗಿರುತ್ತದೆ. ಸರ್ಕಾರಿ ಸೌಲಭ್ಯಗಳು ನೇರವಾಗಿ ಅವಳಿಗೆ ತಲುಪುತ್ತವೆ. ಬ್ಯಾಂಕ್ ಅವಳ ಪಾವತಿ ದಾಖಲೆಯನ್ನು ತಿಳಿದಿರುತ್ತದೆ. ನಂತರ ಅವಳು ನ್ಯಾಯಯುತ ಬಡ್ಡಿದರದಲ್ಲಿ ಸಣ್ಣ ವ್ಯಾಪಾರ ಸಾಲವನ್ನು ಪಡೆಯಬಹುದು.
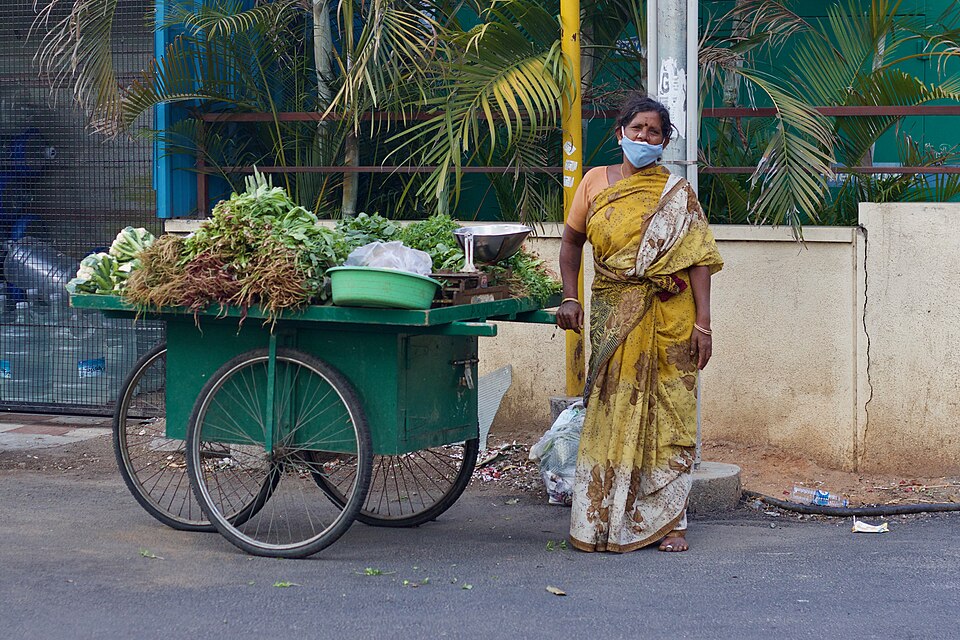
ಇದು financial inclusion ಆಗಿದೆ: ಎಲ್ಲರಿಗೂ, ವಿಶೇಷವಾಗಿ ಬಡವರಿಗೆ, bank account, credit, insurance ಮತ್ತು pensions ನಂತಹ ಮೂಲ financial services ಕೈಗೆಟುಕುವ ವೆಚ್ಚದಲ್ಲಿ ಸಿಗುವಂತೆ ಮಾಡುವುದು.
ಪ್ರಧಾನ ಮಂತ್ರಿ ಜನ ಧನ ಯೋಜನೆ
ಆರಂಭ. PMJDY ಅನ್ನು 28 ಆಗಸ್ಟ್ 2014 ರಂದು National Mission for Financial Inclusion ಆಗಿ ಆರಂಭಿಸಲಾಯಿತು. ಸರ್ಕಾರ ಇದನ್ನು ವಿಶ್ವದ ಅತಿದೊಡ್ಡ financial inclusion ಉಪಕ್ರಮ ಎಂದು ಕರೆಯುತ್ತದೆ.
ಜನ ಧನ ಖಾತೆಯ ವೈಶಿಷ್ಟ್ಯಗಳು:
- ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಅಗತ್ಯವಿಲ್ಲ ಮತ್ತು ನಿರ್ವಹಣಾ ಶುಲ್ಕವಿಲ್ಲ.
- ಉಚಿತ RuPay debit card ಮತ್ತು ₹2 ಲಕ್ಷದವರೆಗಿನ ಅಪಘಾತ ವಿಮಾ ರಕ್ಷಣೆ.
- ₹10,000 ವರೆಗಿನ overdraft ಸೌಲಭ್ಯ.
ತಲುಪಿರುವ ಪ್ರಮಾಣ (19 ಆಗಸ್ಟ್ 2026 ರಂತೆ):
| ಸೂಚಕ | ಮೌಲ್ಯ |
|---|---|
| ಒಟ್ಟು ಖಾತೆಗಳು | 59.09 ಕೋಟಿ |
| ಮಹಿಳೆಯರ ಪಾಲು | ಸುಮಾರು 56% (32.92 ಕೋಟಿ) |
| ಗ್ರಾಮೀಣ ಮತ್ತು ಅರೆ-ನಗರ ಪಾಲು | ಸುಮಾರು 78% (45.95 ಕೋಟಿ) |
| ಠೇವಣಿಗಳು | ₹3.17 ಲಕ್ಷ ಕೋಟಿ |
| ವಿತರಿಸಲಾದ RuPay cards | 41.29 ಕೋಟಿ |
ದೊಡ್ಡ ಚಿತ್ರಣ: ಜನ ಧನ ಖಾತೆಗಳು Aadhaar ಮತ್ತು mobile ಜೊತೆಗಿನ JAM trinity ದಲ್ಲಿ "J" ಆಗಿವೆ. ಇದನ್ನು ಸರ್ಕಾರ DBT ಮೂಲಕ ಸೌಲಭ್ಯಗಳನ್ನು ತಲುಪಿಸುವ diversion-proof ಮಾರ್ಗ ಎಂದು ಕರೆಯುತ್ತದೆ (ನೋಡಿ Inclusive growth and welfare: DBT, social security and rural jobs).
MUDRA: ಸಣ್ಣ ಉದ್ಯಮಗಳಿಗೆ ಸಾಲ
ಯೋಜನೆ. Pradhan Mantri MUDRA Yojana (PMMY) ಅನ್ನು 8 ಏಪ್ರಿಲ್ 2015 ರಂದು ಆರಂಭಿಸಲಾಯಿತು. ಇದು ಸೂಕ್ಷ್ಮ ಉದ್ಯಮಗಳಿಗೆ collateral-free ಸಾಲ ನೀಡುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, ಒಂದು ಸಣ್ಣ ಅಂಗಡಿ ಅಥವಾ ಹೊಲಿಗೆ ಘಟಕವನ್ನು ಯೋಚಿಸಿ.
ನಾಲ್ಕು ವರ್ಗಗಳು:
- ಶಿಶು: ₹50,000 ವರೆಗೆ.
- ಕಿಶೋರ್: ₹50,000 ಕ್ಕಿಂತ ಹೆಚ್ಚು ಮತ್ತು ₹5 ಲಕ್ಷದವರೆಗೆ.
- ತರುಣ್: ₹5 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು ಮತ್ತು ₹10 ಲಕ್ಷದವರೆಗೆ.
- ತರುಣ್ ಪ್ಲಸ್: ₹10 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು ಮತ್ತು ₹20 ಲಕ್ಷದವರೆಗೆ (2024 ರಲ್ಲಿ ಆರಂಭ).
ಯಾರು ಸಾಲ ನೀಡುತ್ತಾರೆ. MUDRA ತಾನೇ ಸಾಲಗಾರರಿಗೆ ಸಾಲ ನೀಡುವುದಿಲ್ಲ. ಇದು scheduled commercial banks, regional rural banks, small finance banks, NBFCs ಮತ್ತು microfinance institutions ಸೇರಿದಂತೆ ಸಾಲ ನೀಡುವ ಸಂಸ್ಥೆಗಳಿಗೆ refinance ಬೆಂಬಲ ನೀಡುತ್ತದೆ. ಈ ಸಂಸ್ಥೆಗಳೇ ನೇರವಾಗಿ ಸಾಲ ನೀಡುತ್ತವೆ.
ತಲುಪಿರುವ ಪ್ರಮಾಣ (27 ಮಾರ್ಚ್ 2026 ರಂತೆ). ₹40.07 ಲಕ್ಷ ಕೋಟಿಗೂ ಹೆಚ್ಚು ಮೊತ್ತವನ್ನು 57.79 ಕೋಟಿ ಸಾಲಗಳ ಮೂಲಕ ವಿತರಿಸಲಾಗಿದೆ. ಸಾಲಗಳಲ್ಲಿ ಸುಮಾರು ಮೂರನೇ ಎರಡರಷ್ಟು ಮಹಿಳೆಯರಿಗೆ ಸಿಕ್ಕಿದೆ. ಸಂಖ್ಯೆಯ ಪ್ರಕಾರ ಎಲ್ಲಾ ಸಾಲಗಳಲ್ಲಿ ಶಿಶು ಸಾಲಗಳು 74% ಇವೆ, ಆದರೆ ಮೊತ್ತದಲ್ಲಿ ಕೇವಲ 32% ಮಾತ್ರ.
ಸಂಪೂರ್ಣ inclusion ಏಣಿ
Financial inclusion ಕೇವಲ ಒಂದು ಖಾತೆ ಅಲ್ಲ. ಇದು ಸೇವೆಗಳ ಒಂದು ಏಣಿ:
| Step | Need | Main scheme |
|---|---|---|
| 1 | ಸುರಕ್ಷಿತವಾಗಿ ಹಣ ಉಳಿಸಲು ಮತ್ತು ಸ್ವೀಕರಿಸಲು ಒಂದು ಸ್ಥಳ | Jan Dhan account |
| 2 | ಸೌಲಭ್ಯಗಳ ನೇರ ಪಾವತಿ | DBT via JAM |
| 3 | ಸಣ್ಣ ವ್ಯಾಪಾರಕ್ಕೆ ಸಾಲ | MUDRA |
| 4 | ಆಘಾತಗಳ ವಿರುದ್ಧ ರಕ್ಷಣೆ | RuPay cards ನಲ್ಲಿ accident cover ಇರುತ್ತದೆ, ಮತ್ತು low-cost insurance ವಿಶಾಲ ರಕ್ಷಣೆ ನೀಡುತ್ತದೆ. |
| 5 | ವೃದ್ಧಾಪ್ಯದಲ್ಲಿ ಆದಾಯ | Atal Pension Yojana |
| 6 | ವೇಗದ, ಅಗ್ಗದ ಪಾವತಿಗಳು | UPI |
ಇದು ಏಕೆ ಮುಖ್ಯ: ಪ್ರತಿ ಹಂತವೂ ಹಿಂದಿನದರ ಮೇಲೆ ನಿಂತಿದೆ. ಖಾತೆ ಸೌಲಭ್ಯಗಳಿಗೆ ದಾರಿ ಮಾಡಿಕೊಡುತ್ತದೆ, ಪಾವತಿ ದಾಖಲೆ ಸಾಲಕ್ಕೆ ದಾರಿ ಮಾಡಿಕೊಡುತ್ತದೆ, ಮತ್ತು ಸಾಲ ವ್ಯಾಪಾರ ಬೆಳೆಯಲು ಅವಕಾಶ ನೀಡುತ್ತದೆ.
ಒಳಗೊಳ್ಳುವಿಕೆಯನ್ನು ಅಳೆಯುವುದು: FI-Index
ಯಾರೂ ಬಳಸದ ಬ್ಯಾಂಕ್ ಖಾತೆಯಿಂದ ಪ್ರಾರಂಭ. ಒಬ್ಬ ಮಹಿಳೆ ಶಿಬಿರದಲ್ಲಿ ಬ್ಯಾಂಕ್ ಖಾತೆ ತೆರೆದು, ಕಾರ್ಡ್ ಪಡೆದು ಮನೆಗೆ ಹಿಂದಿರುಗುತ್ತಾರೆ. ಅವರು ಎಂದಿಗೂ ಹಣ ಠೇವಣಿ ಇಡದಿದ್ದರೆ, ಪಾವತಿ ಮಾಡದಿದ್ದರೆ ಮತ್ತು ಸಾಲ ತೆಗೆದುಕೊಳ್ಳದಿದ್ದರೆ, ಅವರು ನಿಜವಾಗಿಯೂ ಹಣಕಾಸು ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಒಳಗೊಂಡಿದ್ದಾರೆಯೇ? ಖಾತೆಗಳನ್ನು ಎಣಿಸುವುದು ಮಾತ್ರ ಈ ಪ್ರಶ್ನೆಗೆ ಉತ್ತರ ನೀಡಲಾರದು. ಆದ್ದರಿಂದ ಭಾರತಕ್ಕೆ ಇನ್ನೂ ವಿಸ್ತೃತ ಅಳತೆ ಬೇಕಿತ್ತು.
FI-Index ಎಂದರೇನು. ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ 2021 ರಲ್ಲಿ Financial Inclusion Index (FI-Index) ಅನ್ನು ಪ್ರಾರಂಭಿಸಿತು. ಇದು ದೇಶಕ್ಕೆ 0 ರಿಂದ 100 ರ ಪ್ರಮಾಣದಲ್ಲಿ ಅಂಕ ನೀಡುತ್ತದೆ; 0 ಎಂದರೆ ಸಂಪೂರ್ಣ ಹೊರಗಿಡುವಿಕೆ, 100 ಎಂದರೆ ಪೂರ್ಣ ಒಳಗೊಳ್ಳುವಿಕೆ. ಇದು ಬ್ಯಾಂಕಿಂಗ್, ವಿಮೆ, ಹೂಡಿಕೆ, ಪಿಂಚಣಿ ಮತ್ತು ಅಂಚೆ ಸೇವೆಗಳನ್ನು ಒಳಗೊಂಡ 97 indicators ಅನ್ನು ಸಂಯೋಜಿಸುತ್ತದೆ.
ಮೂರು ಭಾಗಗಳು, ಮೂರು ತೂಕಗಳು. Access ಸೇವೆಗಳು ಕೈಗೆಟುಕುತ್ತವೆಯೇ ಎಂದು ಅಳೆಯುತ್ತದೆ; ಉದಾಹರಣೆಗೆ ಶಾಖೆಗಳು, ATM ಗಳು ಮತ್ತು ಖಾತೆಗಳು. ಇದಕ್ಕೆ 35% ತೂಕವಿದೆ. Usage ಜನರು ಅವುಗಳನ್ನು ನಿಜವಾಗಿ ಬಳಸುತ್ತಾರೆಯೇ ಎಂದು ಅಳೆಯುತ್ತದೆ; ಉದಾಹರಣೆಗೆ ಠೇವಣಿ, ಸಾಲ ಮತ್ತು ಪಾವತಿಗಳು. ಇದಕ್ಕೆ ಅತ್ಯಧಿಕ 45% ತೂಕವಿದೆ. Quality ಹಣಕಾಸು ಸಾಕ್ಷರತೆ, ಗ್ರಾಹಕ ರಕ್ಷಣೆ ಮತ್ತು ನ್ಯಾಯಯುತ ಸೇವೆಯನ್ನು ಒಳಗೊಂಡಿದೆ; ಇದಕ್ಕೆ 20% ತೂಕವಿದೆ.
Usage ಗೆ ಅತಿ ಹೆಚ್ಚು ತೂಕ ಏಕೆ. ಭಾರತವು Jan Dhan ಖಾತೆಗಳು, Aadhaar ಮತ್ತು ಮೊಬೈಲ್ ಫೋನ್ಗಳ ಮೂಲಕ access ಸಮಸ್ಯೆಯನ್ನು ಬಹುಮಟ್ಟಿಗೆ ಬಗೆಹರಿಸಿದೆ. ಈಗ ಇರುವ ಕಠಿಣ ಕೆಲಸವೆಂದರೆ ಜನರು ಈ ಖಾತೆಗಳ ಮೂಲಕ ಉಳಿತಾಯ ಮಾಡುವುದು, ಸಾಲ ಪಡೆಯುವುದು, ವಿಮೆ ಮಾಡಿಸುವುದು ಮತ್ತು ಪಾವತಿ ಮಾಡುವುದು. ಇದಕ್ಕಾಗಿ usage ಗೆ ಅತಿ ಹೆಚ್ಚು ತೂಕ ನೀಡಲಾಗಿದೆ. ಇದರಿಂದ ಕೇವಲ ಖಾತೆ ತೆರೆಯುವುದಕ್ಕಿಂತ ನಿಜವಾದ ಬಳಕೆಗೆ ಹೆಚ್ಚು ಅಂಕ ಸಿಗುತ್ತದೆ.
ಪ್ರವೃತ್ತಿ. FI-Index ಮಾರ್ಚ್ 2024 ರಲ್ಲಿ 64.2 ಇದ್ದದ್ದು ಮಾರ್ಚ್ 2025 ರಲ್ಲಿ 67.0 ಕ್ಕೆ ಏರಿತು. ಈ ಏರಿಕೆ ಮುಖ್ಯವಾಗಿ usage ಮತ್ತು quality ಸುಧಾರಣೆಯಿಂದ ಬಂದಿದೆ ಎಂದು RBI ಹೇಳಿದೆ; ಮೂರೂ sub-indices ಗಳಲ್ಲಿ ಸುಧಾರಣೆ ಕಂಡುಬಂದಿದೆ. ಉತ್ತಮ Mains ಉತ್ತರ ಇದನ್ನು ಬಳಸಿಕೊಂಡು, ಭಾರತ access ಯಿಂದ use ಕಡೆಗೆ ಸಾಗುತ್ತಿದೆ ಆದರೆ ಇನ್ನೂ ಬಹಳ ದೂರ ಹೋಗಬೇಕಿದೆ ಎಂದು ವಾದಿಸುತ್ತದೆ.
Microfinance: ಗ್ಯಾರಂಟಿ ಇಲ್ಲದೆ ಸಾಲ ನೀಡುವುದು
ಭೂಮಿ ಇಲ್ಲದ ಟೈಲರ್ನಿಂದ ಶುರು ಮಾಡಿ. ಒಬ್ಬ ಮಹಿಳೆಗೆ ಹೊಲಿಗೆ ಯಂತ್ರ ಖರೀದಿಸಿ ಬಟ್ಟೆ ಹೊಲಿಯಲು ₹20,000 ಬೇಕು. ಅವರ ಬಳಿ ಭೂಮಿ, ಸಂಬಳದ ಸ್ಲಿಪ್ ಅಥವಾ ಸಾಲದ ಇತಿಹಾಸ ಇಲ್ಲ, ಹಾಗಾಗಿ ಬ್ಯಾಂಕ್ ಇವರನ್ನು ತುಂಬಾ ಅಪಾಯಕಾರಿ ಎಂದು ನೋಡುತ್ತದೆ. Microfinance ಇಂಥವರಿಗೇ ಸಾಲ ನೀಡಲು ಹುಟ್ಟಿಕೊಂಡಿತು.
ಇದು ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತದೆ. Microfinance ಸಂಸ್ಥೆಗಳು ಸಣ್ಣ ಸಾಲಗಳನ್ನು ನೀಡುತ್ತವೆ, ಹೆಚ್ಚಾಗಿ ಮಹಿಳೆಯರಿಗೆ, ಸಾಮಾನ್ಯವಾಗಿ groups ಮೂಲಕ. ಹಲವು ಮಾದರಿಗಳಲ್ಲಿ ಗುಂಪಿನ ಸದಸ್ಯರು ಜಂಟಿಯಾಗಿ ಜವಾಬ್ದಾರರು. ಒಬ್ಬರು ಸಾಲ ಮರುಪಾವತಿ ಮಾಡದಿದ್ದರೆ, ಉಳಿದವರು ಸಹಾಯ ಮಾಡಬೇಕೆಂಬ ಒತ್ತಡ ಅನುಭವಿಸುತ್ತಾರೆ.
ಈ peer pressure ಮತ್ತು ಪರಸ್ಪರ ಚೆನ್ನಾಗಿ ತಿಳಿದಿರುವುದು, ಬ್ಯಾಂಕ್ ಸಾಮಾನ್ಯವಾಗಿ ಕೇಳುವ ಗ್ಯಾರಂಟಿಯ ಸ್ಥಾನ ತುಂಬುತ್ತದೆ.
ಇದು ಏಕೆ ಮುಖ್ಯ. ಸಣ್ಣ ಸಾಲಗಳಿಂದ ಬಡ ಕುಟುಂಬಗಳು ಅಂಗಡಿ ಆರಂಭಿಸಲು, ಹಸು ಖರೀದಿಸಲು ಅಥವಾ ವೈದ್ಯಕೀಯ ತುರ್ತು ಪರಿಸ್ಥಿತಿ ನಿಭಾಯಿಸಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ, ಸಾಲಗಾರರ ಬಳಿ ಹೋಗದೆ. ಮರುಪಾವತಿ ವಾರಕ್ಕೊಮ್ಮೆ ಅಥವಾ ತಿಂಗಳಿಗೊಮ್ಮೆ ಮತ್ತು ಸಣ್ಣ ಮೊತ್ತದಲ್ಲಿರುವುದರಿಂದ ದಿನಗೂಲಿಯವರ ನಗದು ಹರಿವಿಗೆ ಹೊಂದಿಕೊಳ್ಳುತ್ತದೆ. Microfinance ಅನೇಕ ಮಹಿಳೆಯರನ್ನು ಮೊದಲ ಬಾರಿಗೆ ಔಪಚಾರಿಕ ಸಾಲ ವ್ಯವಸ್ಥೆಗೆ ತರುತ್ತದೆ.
ಎಲ್ಲಿ ತಪ್ಪಾಗುತ್ತದೆ. ಹಲವು ಸಾಲದಾತರು ಒಬ್ಬರೇ ಸಾಲಗಾರರಿಗೆ ಸಾಲ ನೀಡಿದಾಗ, ಆಕೆ ಒಬ್ಬರಿಂದ ಸಾಲ ಪಡೆದು ಇನ್ನೊಬ್ಬರಿಗೆ ಮರುಪಾವತಿಸಬಹುದು ಮತ್ತು debt trap ಗೆ ಸಿಲುಕಬಹುದು. ಹೆಚ್ಚಿನ ಬಡ್ಡಿದರ ಮತ್ತು ಸಾಲ ವಸೂಲಿಯ ಒತ್ತಡ, ವ್ಯವಸ್ಥೆ ಸಹಾಯ ಮಾಡಬೇಕಾದವರಿಗೇ ಹಾನಿ ಮಾಡಬಹುದು. ಈ ಕಾರಣಕ್ಕೆ ನಿಯಂತ್ರಕರು ಕುಟುಂಬದ ಒಟ್ಟು ಸಾಲ ಮತ್ತು ಸಾಲ ವಸೂಲಿ ವಿಧಾನವನ್ನು ಗಮನಿಸುತ್ತಾರೆ.
MUDRA ಜೊತೆಗಿನ ಸಂಬಂಧ. ಅತ್ಯಂತ ಚಿಕ್ಕ MUDRA ಸಾಲಗಳಾದ Shishu ಅದೇ ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳ ಗುಂಪನ್ನು ತಲುಪುತ್ತವೆ. ಇತರ ಸಾಲದಾತರ ಜೊತೆಗೆ MUDRA ಕೂಡ microfinance ಸಂಸ್ಥೆಗಳಿಗೆ ಮರುಹಣಕಾಸು ನೀಡುತ್ತದೆ. ಉತ್ತಮ Mains ಉತ್ತರ, microfinance ಅನ್ನು ಸಾಲಗಾರರಿಂದ ಬ್ಯಾಂಕಿಗೆ ಸೇತುವೆ ಎಂದು ನೋಡುತ್ತದೆ, ಆದರೆ ಅತಿಯಾದ ಸಾಲ ನೀಡುವುದರ ವಿರುದ್ಧ ಎಚ್ಚರಿಕೆಯ ನಿಯಮಗಳು ಬೇಕು ಎಂದೂ ಹೇಳುತ್ತದೆ.
ಆರ್ಥಿಕ ಸೇರ್ಪಡೆ ಒಂದು ಮಿಷನ್ ಆಗಿದ್ದು ಏಕೆ: ಯಾವಾಗ, ಎಲ್ಲಿ ಮತ್ತು ಏಕೆ
ಸಮಸ್ಯೆ: ವ್ಯವಸ್ಥೆಯ ಹೊರಗಿರುವ ಜನರು. ಬ್ಯಾಂಕ್ ಖಾತೆ ಇಲ್ಲದ ಕುಟುಂಬ ನಗದನ್ನು ಮನೆಯಲ್ಲೇ ಇಡುತ್ತದೆ, ಹೆಚ್ಚಿನ ಬಡ್ಡಿಗೆ ಸಾಲಗಾರರಿಂದ ಸಾಲ ಪಡೆಯುತ್ತದೆ ಮತ್ತು ಸರ್ಕಾರಿ ಸಹಾಯ ಸುಲಭವಾಗಿ ಪಡೆಯಲಾರದು. ಗ್ಯಾರಂಟಿ ಅಥವಾ ದಾಖಲೆಗಳಿಲ್ಲದ ಸಣ್ಣ ಅಂಗಡಿಯವರಿಗೆ, ವ್ಯಾಪಾರ ಎಷ್ಟೇ ಚೆನ್ನಾಗಿದ್ದರೂ ಬ್ಯಾಂಕ್ ಸಾಲ ಸಿಗುವುದಿಲ್ಲ. ಹೊರಗಿಡುವಿಕೆ ಬಡವರನ್ನು ಬಡವರಾಗಿಯೇ ಉಳಿಸುತ್ತದೆ.
ಹಂತ ಒಂದು: ಎಲ್ಲರಿಗೂ ಖಾತೆ (2014). PMJDY ಅನ್ನು 28 ಆಗಸ್ಟ್ 2014 ರಂದು ಪ್ರಾರಂಭಿಸಲಾಯಿತು. ದೂರದ ಪ್ರದೇಶಗಳ ಬಡವರನ್ನು ಔಪಚಾರಿಕ ಹಣಕಾಸು ವಲಯ ಕ್ಕೆ ತರುವುದು ಇದರ ಗುರಿಯಾಗಿತ್ತು. ಬ್ಯಾಂಕ್ ಖಾತೆ ಇಲ್ಲದ ಪ್ರತಿಯೊಬ್ಬ ವಯಸ್ಕರಿಗೂ ಮೂಲ ಖಾತೆ ಇರಬೇಕು. ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಇಲ್ಲ, RuPay ಕಾರ್ಡ್ ಮತ್ತು ವಿಮಾ ರಕ್ಷಣೆ ಇದೆ. ಇದರಿಂದ ಜನರು ದೂರ ಉಳಿಯಲು ಇದ್ದ ಕಾರಣಗಳು ನಿವಾರಣೆಯಾದವು.
ಹಂತ ಎರಡು: ಸಣ್ಣ ಉದ್ಯಮಗಳಿಗೆ ಸಾಲ (2015). ಸೂಕ್ಷ್ಮ ಉದ್ಯಮಗಳು ಬ್ಯಾಂಕ್ ಸಾಲ ಪಡೆಯಲು ತೊಂದರೆ ಅನುಭವಿಸುತ್ತಿದ್ದವು. ಅವರ ಬಳಿ ಸಾಮಾನ್ಯವಾಗಿ ಅಡಮಾನ ಮತ್ತು ಔಪಚಾರಿಕ ದಾಖಲೆಗಳು ಇರುತ್ತಿರಲಿಲ್ಲ. MUDRA (8 ಏಪ್ರಿಲ್ 2015) ಇದಕ್ಕೆ ಅಡಮಾನವಿಲ್ಲದ ಸಾಲ ನೀಡುವ ಮೂಲಕ ಉತ್ತರ ನೀಡುತ್ತದೆ. ಇದರ ಧ್ಯೇಯ "Funding the Unfunded". ಇದು ನೇರವಾಗಿ ಸಾಲ ನೀಡುವುದಿಲ್ಲ, ಬ್ಯಾಂಕ್ಗಳು ಮತ್ತು ಇತರ ಸಾಲದಾತರಿಗೆ ಹಣಕಾಸು ಒದಗಿಸುತ್ತದೆ.
ಪರಿಣಾಮಗಳು. ಆಧಾರ್ ಮತ್ತು ಮೊಬೈಲ್ಗೆ ಜೋಡಣೆಯಾದ ಖಾತೆಗಳು, JAM ತ್ರಿಮೂರ್ತಿ, ಸರ್ಕಾರ ನೇರವಾಗಿ ಜನರಿಗೆ ಹಣ ಕಳುಹಿಸಲು ಅವಕಾಶ ನೀಡುತ್ತವೆ. ಇದನ್ನು ಸರ್ಕಾರ diversion-proof ವ್ಯವಸ್ಥೆ ಎಂದು ಕರೆಯುತ್ತದೆ. ಮುಂದಿನ ಸವಾಲು ಬಳಕೆ. ಖಾತೆಗಳನ್ನು ಸಕ್ರಿಯವಾಗಿಡುವುದು, ಸಾಲವನ್ನು ಕೈಗೆಟುಕುವಂತೆ ಮಾಡುವುದು ಮತ್ತು ಉಳಿತಾಯ ಹಾಗೂ ವಿಮೆಯ ಬಗ್ಗೆ ಜನರಿಗೆ ತಿಳಿಸುವುದು ಇದರಲ್ಲಿ ಸೇರಿದೆ.
Mains ದೃಷ್ಟಿಕೋನ: ಪ್ರವೇಶದಿಂದ ಬಳಕೆಯ ಕಡೆಗೆ
1. ಸಾಧನೆ. ಸುಮಾರು 59 ಕೋಟಿ ಜನ್ ಧನ್ ಖಾತೆಗಳಿವೆ. ಇವುಗಳಲ್ಲಿ ಹೆಚ್ಚಿನವು ಮಹಿಳೆಯರು ಮತ್ತು ಗ್ರಾಮೀಣ ಜನರದ್ದು. ಇವು ಕೋಟ್ಯಂತರ ಕುಟುಂಬಗಳನ್ನು ಔಪಚಾರಿಕ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಗೆ ತಂದಿವೆ. MUDRA ಯು ಅತಿ ದೊಡ್ಡ ಪ್ರಮಾಣದಲ್ಲಿ ಸಣ್ಣ ಸಾಲಗಳನ್ನು ನೀಡಿದೆ, ಹೆಚ್ಚಾಗಿ ಮಹಿಳೆಯರಿಗೆ.
2. ಮುಂದಿನ ಸವಾಲುಗಳು.
- ಬಳಕೆ: ಖಾತೆ ಉಳಿತಾಯ, ಪಾವತಿ ಮತ್ತು ಸಾಲಕ್ಕೆ ಬಳಕೆಯಾದರೆ ಮಾತ್ರ ಅದಕ್ಕೆ ಅರ್ಥವಿದೆ. ಬಳಕೆಯಾಗದೆ ಬಿದ್ದಿರಬಾರದು.
- ಸಾಲದ ಗಾತ್ರ ಮತ್ತು ಗುಣಮಟ್ಟ: ಹೆಚ್ಚಿನ MUDRA ಸಾಲಗಳು ಸಣ್ಣ Shishu ಸಾಲಗಳು. ಸಾಲಗಾರರು ದೊಡ್ಡ ಸಾಲಗಳಿಗೆ ಬೆಳೆಯಲು ಸಹಾಯ ಮಾಡುವುದು, ಜೊತೆಗೆ ಮರುಪಾವತಿ ಆರೋಗ್ಯಕರವಾಗಿಡುವುದು ನಿಜವಾದ ಪರೀಕ್ಷೆ.
- ಸಾಕ್ಷರತೆ ಮತ್ತು ವಂಚನೆ: ಡಿಜಿಟಲ್ ಪಾವತಿ ಅನುಕೂಲ ನೀಡುತ್ತದೆ, ಆದರೆ ಮೊದಲ ಬಾರಿ ಬಳಸುವವರಿಗೆ ಸೈಬರ್ ವಂಚನೆಯ ಅಪಾಯವೂ ಇದೆ.
3. ಮುಂದಿನ ದಾರಿ. ಹಣಕಾಸು ಸಾಕ್ಷರತೆ, ಪ್ರತಿ ಹಳ್ಳಿಯಲ್ಲೂ ಬ್ಯಾಂಕಿಂಗ್ ಏಜೆಂಟರು, ಸರಳ ಉತ್ಪನ್ನಗಳು ಮತ್ತು ಬಲವಾದ ಕುಂದುಕೊರತೆ ಪರಿಹಾರ ವ್ಯವಸ್ಥೆ.
ಉತ್ತಮ ತೀರ್ಮಾನ: ಬ್ಯಾಂಕ್ ಖಾತೆ ಪ್ರವೇಶದ ಸಮಸ್ಯೆಯನ್ನು ಭಾರತ ಬಹುತೇಕ ಪರಿಹರಿಸಿದೆ. ಹಣಕಾಸು ಒಳಗೊಳ್ಳುವಿಕೆಯ ಮುಂದಿನ ಹಂತ ಅರ್ಥಪೂರ್ಣ ಬಳಕೆಯ ಬಗ್ಗೆ. ಉಳಿತಾಯ, ಸಾಲ, ವಿಮೆ ಮತ್ತು ಪಿಂಚಣಿ ನಿಜವಾಗಿ ಜೀವನವನ್ನು ಸುಧಾರಿಸಬೇಕು.
Mains ಅಭ್ಯಾಸ: ನಾಲ್ಕು ಪ್ರಶ್ನೆಗಳು, ನಾಲ್ಕು ದೃಷ್ಟಿಕೋನಗಳು
ಇವು ನಾವು ಬರೆದ practice questions, past papers ಅಲ್ಲ. ಪ್ರತಿ exam ನ ಹಿಂದಿನ ಪ್ರಶ್ನೆಗಳು ಈ module ನ PYQ panel ನಲ್ಲಿವೆ.
| ಕೋನ | ಪ್ರಶ್ನೆ | ಒಳಗೊಳ್ಳಬೇಕಾದ ಮುಖ್ಯ ಅಂಶಗಳು |
|---|---|---|
| ಏಕೆ (ಮೂಲ) | ಒಳಗೊಳ್ಳುವ ಬೆಳವಣಿಗೆಗೆ ಹಣಕಾಸು ಒಳಗೊಳ್ಳುವಿಕೆ ಏಕೆ ಮುಖ್ಯ? PMJDY ಉದಾಹರಣೆಯೊಂದಿಗೆ ವಿವರಿಸಿ. | ಹೊರಗಿಡಲ್ಪಟ್ಟವರು ಸಾಲಗಾರರು ಮತ್ತು ನಗದು ಮೇಲೆ ಅವಲಂಬಿತರಾಗಿ ಹೇಗೆ ಪ್ರಯೋಜನಗಳಿಂದ ವಂಚಿತರಾಗುತ್ತಾರೆ ಎಂದು ತೋರಿಸಿ. ನಂತರ 59.09 ಕೋಟಿ ಜನ್ ಧನ್ ಖಾತೆಗಳು, ಅವುಗಳಲ್ಲಿ 56% ಮಹಿಳೆಯರ ಹೆಸರಿನಲ್ಲಿರುವುದು ಮತ್ತು JAM ಸಂಪರ್ಕವನ್ನು ಬಳಸಿ. |
| ಸಾಲ | MUDRA "funding the unfunded" ಪಾತ್ರವನ್ನು ಮೌಲ್ಯಮಾಪನ ಮಾಡಿ. | ಬ್ಯಾಂಕುಗಳಿಂದ ಸಣ್ಣ ಸಂಸ್ಥೆಗಳನ್ನು ದೂರ ಇಡುವ ಜಾಮೀನು ಅಂತರವನ್ನು ವಿವರಿಸಿ. ನಂತರ ₹40.07 ಲಕ್ಷ ಕೋಟಿ ಸಾಲ, ಶಿಶು ಸಾಲಗಳಲ್ಲಿ 74% ಪಾಲು, ಮೂರರಲ್ಲಿ ಎರಡು ಭಾಗ ಮಹಿಳೆಯರ ಪಾಲು ಮತ್ತು ಮರುಹಣಕಾಸು ಮಾದರಿಯನ್ನು ಬಳಸಿ. |
| ವಿತರಣೆ | JAM ತ್ರಿವಳಿ ಭಾರತದಲ್ಲಿ ಕಲ್ಯಾಣ ವಿತರಣೆಯನ್ನು ಹೇಗೆ ಬದಲಾಯಿಸಿದೆ? | ನೇರ ವರ್ಗಾವಣೆಗಳು ಕಲ್ಯಾಣವನ್ನು ದುರುಪಯೋಗ-ನಿರೋಧಕವಾಗಿ ಮಾಡಿ ಸೋರಿಕೆಯನ್ನು ಹೇಗೆ ಕಡಿಮೆ ಮಾಡಿದವು ಎಂದು ವಿವರಿಸಿ. ನಂತರ ಇನ್ನೂ ಉಳಿದಿರುವ ಡಿಜಿಟಲ್ ಪ್ರವೇಶದ ಕೊರತೆಗಳನ್ನು ಗಮನಿಸಿ. |
| ಮುಂದಿನ ದಾರಿ | "ಪ್ರವೇಶ ಸಾಕಾಗುವುದಿಲ್ಲ; ಬಳಕೆ ಮುಖ್ಯ." ಹಣಕಾಸು ಒಳಗೊಳ್ಳುವಿಕೆಯ ಸಂದರ್ಭದಲ್ಲಿ ಚರ್ಚಿಸಿ. | ನಿಷ್ಕ್ರಿಯ ಖಾತೆಗಳು ಮತ್ತು ದುರ್ಬಲ ಹಣಕಾಸು ಸಾಕ್ಷರತೆಯತ್ತ ಗಮನ ಸೆಳೆಯಿರಿ. ನಂತರ ಖಾತೆಗಳನ್ನು ನಿಜವಾಗಿ ಬಳಸಲು ಕೈಗೆಟುಕುವ ಸಾಲ, ವಿಮೆ ಮತ್ತು ಪಿಂಚಣಿಗಾಗಿ ವಾದಿಸಿ. |
ಈ ಕೋಷ್ಟಕವನ್ನು ಹೇಗೆ ಬಳಸಬೇಕು: ಪ್ರತಿ ಉತ್ತರವು ಏನು ಎಂದು ವಿವರಿಸಬೇಕು, ನಂತರ ಮೇಲಿನ ವಿಭಾಗದಿಂದ ಏಕೆ ಎಂದು ವಿವರಿಸಬೇಕು ಮತ್ತು ಮುಂದಿನ ದಾರಿ ಎಂಬುದರೊಂದಿಗೆ ಮುಗಿಸಬೇಕು.
Quick revision
- PMJDY ಅನ್ನು 28 ಆಗಸ್ಟ್ 2014 ರಂದು ಪ್ರಾರಂಭಿಸಲಾಯಿತು, ಮತ್ತು 19 ಆಗಸ್ಟ್ 2026 ರ ವೇಳೆಗೆ ಅದು 59.09 ಕೋಟಿ ಖಾತೆಗಳನ್ನು ತೆರೆದಿದೆ.
- ಈ ಖಾತೆಗಳಲ್ಲಿ ಸುಮಾರು 56% ಮಹಿಳೆಯರಿಗೆ ಸೇರಿವೆ ಮತ್ತು ಸುಮಾರು 78% ಗ್ರಾಮೀಣ ಅಥವಾ ಅರೆ-ನಗರ ಪ್ರದೇಶಗಳಲ್ಲಿವೆ. ಇವುಗಳಲ್ಲಿ ₹3.17 ಲಕ್ಷ ಕೋಟಿ ಠೇವಣಿ ಇದ್ದು, 41.29 ಕೋಟಿ RuPay ಕಾರ್ಡ್ಗಳನ್ನು ನೀಡಲಾಗಿದೆ.
- ಜನ್ ಧನ್ ಖಾತೆಗೆ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಬೇಕಾಗುವುದಿಲ್ಲ. ಇದರೊಂದಿಗೆ RuPay ಕಾರ್ಡ್ನ ಮೇಲೆ ₹2 ಲಕ್ಷ ಅಪಘಾತ ವಿಮೆ ಮತ್ತು ₹10,000 ವರೆಗಿನ ಓವರ್ಡ್ರಾಫ್ಟ್ ಸೌಲಭ್ಯ ಸಿಗುತ್ತದೆ.
- PMMY (MUDRA) ಅನ್ನು 8 ಏಪ್ರಿಲ್ 2015 ರಂದು ಆರಂಭಿಸಲಾಯಿತು. ಇದು ಸಣ್ಣ ವ್ಯವಹಾರಗಳಿಗೆ ಭದ್ರತೆ ಇಲ್ಲದ ಸಾಲ ನೀಡುತ್ತದೆ.
- ಮುದ್ರಾ ಸಾಲಗಳು ನಾಲ್ಕು ಗಾತ್ರಗಳಲ್ಲಿ ಬರುತ್ತವೆ: ಶಿಶು ₹50,000 ವರೆಗೆ, ಕಿಶೋರ್ ₹5 ಲಕ್ಷ ವರೆಗೆ, ತರುಣ್ ₹10 ಲಕ್ಷ ವರೆಗೆ, ಮತ್ತು ತರುಣ್ ಪ್ಲಸ್ ₹20 ಲಕ್ಷ ವರೆಗೆ (2024 ರಲ್ಲಿ ಸೇರಿಸಲಾಯಿತು).
- 27 ಮಾರ್ಚ್ 2026 ರ ವೇಳೆಗೆ 57.79 ಕೋಟಿ ಮುದ್ರಾ ಸಾಲಗಳನ್ನು, ಒಟ್ಟು ₹40.07 ಲಕ್ಷ ಕೋಟಿ ಮೊತ್ತದಲ್ಲಿ ನೀಡಲಾಗಿದೆ. ಇವುಗಳಲ್ಲಿ ಸುಮಾರು ಮೂರರಲ್ಲಿ ಎರಡು ಭಾಗ ಮಹಿಳೆಯರಿಗೆ ಸಿಕ್ಕಿದೆ, ಮತ್ತು ಸಂಖ್ಯೆಯ ಪ್ರಕಾರ ಶಿಶು ಸಾಲಗಳು 74% ಆಗಿವೆ.
- ಮುದ್ರಾ ನೇರವಾಗಿ ಸಾಲಗಾರರಿಗೆ ಸಾಲ ನೀಡುವುದಿಲ್ಲ. ಬದಲಿಗೆ ಸಾಲ ನೀಡುವ ಬ್ಯಾಂಕುಗಳು, RRB ಗಳು, ಸಣ್ಣ ಹಣಕಾಸು ಬ್ಯಾಂಕುಗಳು, NBFC ಗಳು ಮತ್ತು MFI ಗಳಿಗೆ ಮರುಹಣಕಾಸು ಒದಗಿಸುತ್ತದೆ.
- RBI ಯ FI-Index (0-100; ಪ್ರವೇಶ 35%, ಬಳಕೆ 45%, ಗುಣಮಟ್ಟ 20%) ಮಾರ್ಚ್ 2025 ರಲ್ಲಿ 64.2 ರಿಂದ 67.0 ಕ್ಕೆ ಏರಿತು. ಇದಕ್ಕೆ ಬಳಕೆ ಮತ್ತು ಗುಣಮಟ್ಟದಲ್ಲಿನ ಸುಧಾರಣೆ ಕಾರಣ.
- ಸೂಕ್ಷ್ಮ ಹಣಕಾಸು ಗುಂಪು ಹೊಣೆಗಾರಿಕೆಯ ಮೂಲಕ ಭದ್ರತೆ ಇಲ್ಲದೆ ಸಣ್ಣ ಮೊತ್ತಗಳನ್ನು ಸಾಲವಾಗಿ ನೀಡುತ್ತದೆ. ಇದರ ಮುಖ್ಯ ಅಪಾಯ ಅತಿ-ಸಾಲಗ್ರಸ್ತತೆ.
ಸಾಮಾನ್ಯ ಗೊಂದಲಗಳು ಮತ್ತು ಪರೀಕ್ಷಾ ಬಲೆಗಳು:
- MUDRA ಒಂದು refinancing ಸಂಸ್ಥೆ; ಇದು ನೇರವಾಗಿ ಸಾಲಗಾರರಿಗೆ ಸಾಲ ನೀಡುವುದಿಲ್ಲ.
- Jan Dhan overdraft ₹10,000 ಆಗಿದೆ; RuPay ಅಪಘಾತ ವಿಮೆ ₹2 ಲಕ್ಷ.
- Tarun Plus (₹20 ಲಕ್ಷದವರೆಗೆ) ಇತ್ತೀಚಿನ ವರ್ಗವಾಗಿದ್ದು, 2024 ರಲ್ಲಿ ಆರಂಭವಾಯಿತು.