

KPSC KAS · Module 38 · Mains depth · 16 min
ಕೊರತೆ ಮತ್ತು ಸಾಲ: fiscal, revenue ಮತ್ತು primary deficit, ಹಾಗೂ FRBM Act.
What KPSC KAS asks from this chapter
Syllabus lines this chapter covers:
- Paper I: General Studies · ಭಾರತದ ರಾಜನೀತಿ ಮತ್ತು ಆರ್ಥಿಕತೆ.
4 KPSC KAS questions in our bank come from this module (Public finance).
Read at full depth: basics, the standard layer and the Mains analysis.
ಶೂನ್ಯದಿಂದ ಆರಂಭಿಸೋಣ: ಎರಡು ಬಗೆಯ ಸಾಲ
ಇಬ್ಬರು ನೆರೆಹೊರೆಯವರು ತಲಾ ₹1 ಲಕ್ಷ ಸಾಲ ಪಡೆಯುತ್ತಾರೆ ಎಂದು ಊಹಿಸಿ. ರಮೇಶ್ ತಿಂಗಳ ಕಿರಾಣಿ ಮತ್ತು ವಿದ್ಯುತ್ ಬಿಲ್ ಕಟ್ಟಲು ಸಾಲ ಪಡೆಯುತ್ತಾನೆ, ಏಕೆಂದರೆ ಅವನ ಆದಾಯ ಸಾಲುವುದಿಲ್ಲ. ಶ್ಯಾಮ್ ಒಂದು ಸಣ್ಣ ಅಂಗಡಿ ತೆರೆಯಲು ಸಾಲ ಪಡೆಯುತ್ತಾನೆ.
ಐದು ವರ್ಷಗಳ ನಂತರವೂ ರಮೇಶ್ ಸಾಲ ತೀರಿಸಿಲ್ಲ ಮತ್ತು ತೋರಿಸಲು ಏನೂ ಇಲ್ಲ. ಬಡ್ಡಿ ಕಟ್ಟಲೂ ಅವನು ಮತ್ತೆ ಸಾಲ ಪಡೆಯಬೇಕಾಗಬಹುದು. ಶ್ಯಾಮ್ ಅಂಗಡಿ ಸಾಲ ತೀರಿಸುವಷ್ಟು ಗಳಿಸುತ್ತದೆ ಮತ್ತು ಅವನಿಗೆ ಲಾಭವೂ ಉಳಿಯುತ್ತದೆ.
ಇಬ್ಬರೂ ಒಂದೇ ಮೊತ್ತವನ್ನು ಸಾಲ ಪಡೆದಿದ್ದರು, ಆದರೆ ಹಣವನ್ನು use ಮಾಡಿದ ರೀತಿಯೇ ದೊಡ್ಡ ವ್ಯತ್ಯಾಸ ಮಾಡಿತು. ಸರ್ಕಾರಗಳೂ ಇದೇ ಪ್ರಶ್ನೆಯನ್ನು ಎದುರಿಸುತ್ತವೆ. ಖರ್ಚು ಆದಾಯಕ್ಕಿಂತ ಹೆಚ್ಚಾದಾಗ ಆ ಅಂತರವೇ deficit ಆಗುತ್ತದೆ, ಮತ್ತು ಅದನ್ನು borrowing ಮೂಲಕ ತುಂಬಲಾಗುತ್ತದೆ.
ಈ ಅಧ್ಯಾಯದಲ್ಲಿ ಭಾರತದ ಬಜೆಟ್ನಲ್ಲಿರುವ ವಿವಿಧ deficits ಗಳನ್ನು ವಿವರಿಸಲಾಗಿದೆ. ಪ್ರತಿಯೊಂದು ಏನು ಹೇಳುತ್ತದೆ, ಅವು ಹೇಗೆ public debt ಆಗಿ ಸೇರುತ್ತವೆ, ಮತ್ತು ಅವುಗಳನ್ನು ನಿಯಂತ್ರಣದಲ್ಲಿಡಲು ಇರುವ ಕಾನೂನು FRBM Act ಕುರಿತೂ ಚರ್ಚಿಸಲಾಗಿದೆ.
ನಾಲ್ಕು deficits, ಒಂದೊಂದಾಗಿ
ಅಧಿಕೃತ ವ್ಯಾಖ್ಯಾನಗಳು Budget at a Glance ಮತ್ತು Key to the Budget Documents ರಿಂದ ಬಂದಿವೆ.
1. Fiscal deficit (FD). ಇದು total expenditure ಮತ್ತು debt capital receipts ಹೊರತುಪಡಿಸಿದ total receipts ನಡುವಿನ ವ್ಯತ್ಯಾಸ. ಸರಳವಾಗಿ ಹೇಳಬೇಕೆಂದರೆ, ವರ್ಷದಲ್ಲಿ ಸರ್ಕಾರ ಎಷ್ಟು borrow ಮಾಡಬೇಕು ಎಂಬುದನ್ನು ಇದು ತೋರಿಸುತ್ತದೆ. ಇದು ಅತ್ಯಂತ ಮುಖ್ಯವಾದ deficit.
2. Revenue deficit (RD). ಇದು revenue receipts ಗಿಂತ revenue expenditure ಹೆಚ್ಚಾದ ಮೊತ್ತ. ಕಥೆಯ ರಮೇಶನಂತೆ, ದೈನಂದಿನ ಖರ್ಚನ್ನು ಭರಿಸಲೇ ಸರ್ಕಾರ ಎಷ್ಟು ಸಾಲ ಮಾಡುತ್ತದೆ ಎಂಬುದನ್ನು ಇದು ತೋರಿಸುತ್ತದೆ.
3. Effective revenue deficit (ERD). ಇದು revenue deficit ಮೈನಸ್ grants-in-aid for creation of capital assets. ರಾಜ್ಯಗಳು ಆಸ್ತಿ ನಿರ್ಮಿಸಲು ಸಹಾಯ ಮಾಡುವ ಕೆಲವು ಅನುದಾನಗಳು revenue ಖರ್ಚಾಗಿ ಲೆಕ್ಕ ಹಾಕಲ್ಪಡುತ್ತವೆ. ERD ಅವನ್ನು ತೆಗೆದು ಹಾಕಿ "ನಿಜವಾದ" consumption deficit ತೋರಿಸುತ್ತದೆ.
4. Primary deficit (PD). ಇದು fiscal deficit ಮೈನಸ್ interest payments. ಹಿಂದಿನ ಸಾಲದ ಬಡ್ಡಿಯನ್ನು ಬಿಟ್ಟು, ಈ ವರ್ಷದ ಅಗತ್ಯಗಳಿಗಾಗಿ ಸರ್ಕಾರ ಎಷ್ಟು ಸಾಲ ಮಾಡುತ್ತಿದೆ ಎಂದು ಇದು ತೋರಿಸುತ್ತದೆ. ಪ್ರೈಮರಿ ಡೆಫಿಸಿಟ್ ಸೊನ್ನೆಗೆ ಹತ್ತಿರವಿದ್ದರೆ, ಹೊಸ ಸಾಲ ಹೆಚ್ಚಾಗಿ ಹಳೆಯ ಸಾಲದ ಬಡ್ಡಿ ತೀರಿಸಲು ಬಳಕೆಯಾಗುತ್ತಿದೆ ಎಂದರ್ಥ.
| Deficit | Formula | What it tells us |
|---|---|---|
| Fiscal | ಒಟ್ಟು ಖರ್ಚು − ಸಾಲೇತರ ಆದಾಯ | ಒಟ್ಟು borrowing ಅಗತ್ಯ |
| Revenue | Revenue ಖರ್ಚು − revenue ಆದಾಯ | Consumption ಗಾಗಿ borrowing |
| Effective revenue | Revenue deficit − capital assets ಗಾಗಿ ಅನುದಾನ | ನಿಜವಾದ consumption ಅಂತರ |
| Primary | Fiscal deficit − interest payments | ಪ್ರಸ್ತುತ ಅಗತ್ಯಗಳಿಗಾಗಿ borrowing |
ಇತ್ತೀಚಿನ ಅಂಕಿ-ಅಂಶಗಳು: ಬಜೆಟ್ 2026-27 ರಲ್ಲಿ deficits
| Deficit | RE 2025-26 (% of GDP) | BE 2026-27 (% of GDP) | BE 2026-27 (₹ crore) |
|---|---|---|---|
| Fiscal deficit | 4.4 | 4.3 | 16,95,768 |
| Revenue deficit | 1.5 | 1.5 | 5,92,344 |
| Effective revenue deficit | 0.6 | 0.3 | 99,642 |
| Primary deficit | 0.8 | 0.7 | 2,91,796 |
Table ಓದುವುದು.
- Fiscal deficit GDP ಯ 4.4% ರಿಂದ 4.3% ಗೆ ಸ್ವಲ್ಪ ಇಳಿಯುತ್ತದೆ.
- 0.7% ನ primary deficit ಚಿಕ್ಕದು, ಆದ್ದರಿಂದ fiscal deficit ನ ಬಹುಪಾಲು (ಸುಮಾರು GDP ಯ 3.6%) ಹಳೆಯ ಸಾಲದ interest ಗೆ ಹೋಗುತ್ತದೆ.
- ಕೇವಲ 0.3% ನ effective revenue deficit ಅರ್ಥ, ಹೆಚ್ಚಿನ ಸಾಲ asset creation ಗೆ ಹೋಗುತ್ತಿದೆ, ನೇರವಾಗಿ ಅಥವಾ states ಗೆ grants ಮೂಲಕ.
FRBM Act: ಸಾಲವನ್ನು ನಿಯಂತ್ರಿಸುವ ಕಾನೂನು
ಕಾನೂನು ಏಕೆ? ಚುನಾವಣೆಗೂ ಮುನ್ನ ಸರ್ಕಾರಗಳು ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡಲು ಪ್ರಲೋಭನೆಗೆ ಒಳಗಾಗುತ್ತವೆ ಮತ್ತು ಬಿಲ್ ಭವಿಷ್ಯಕ್ಕೆ ಬಿಡುತ್ತವೆ. ಶಿಸ್ತು ತರಲು, ಸಂಸತ್ತು Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ಅನ್ನು ಅಂಗೀಕರಿಸಿತು. ಇದು ತನ್ನ Rules ಸಹಿತ 5 July 2004 ರಂದು ಜಾರಿಗೆ ಬಂದಿತು.
ಇದು ಏನು ಕೇಳುತ್ತದೆ. 2026 ರ fiscal policy statements ನಲ್ಲಿ ವಿವರಿಸಿದಂತೆ, ಕಾಯ್ದೆಯ Section 4 ಗುರಿಗಳನ್ನು ನಿಗದಿಪಡಿಸಿತು:
- 31 March 2021 ರೊಳಗೆ GDP ಯ 3% fiscal deficit;
- 2024-25 ಅಂತ್ಯದೊಳಗೆ GDP ಯ 40% ಕ್ಕಿಂತ ಹೆಚ್ಚಿಲ್ಲದ Central Government debt.
ಆಗಿದ್ದೇನು. ಎರಡೂ ಗುರಿಗಳು ತಪ್ಪಿದವು. BE 2026-27 ರಲ್ಲಿ fiscal deficit ಇನ್ನೂ GDP ಯ 4.3% ಆಗಿದೆ ಮತ್ತು Central Government debt GDP ಯ 55.6% ಆಗಿದೆ, 40% ಕ್ಕಿಂತ ಬಹಳ ಹೆಚ್ಚು.
ಅದು ಕೇಳುವ ದಾಖಲೆಗಳು. FRBM Act ಅಡಿಯಲ್ಲಿ, ಸರ್ಕಾರ ಪ್ರತಿ ಬಜೆಟ್ ಜೊತೆಗೆ Statements of Fiscal Policy ಮಂಡಿಸುತ್ತದೆ. ಅವು fiscal strategy ಮತ್ತು ಗುರಿಗಳನ್ನು ವಿವರಿಸುತ್ತವೆ, ಮತ್ತು ಸರ್ಕಾರವನ್ನು ಸಂಸತ್ತಿಗೆ ಉತ್ತರದಾಯಿ ಮಾಡುತ್ತವೆ.
ಹೊಸ ಆಧಾರ: ಕೇವಲ deficit ಅಲ್ಲ, debt
ಬದಲಾವಣೆ. ಹಲವು ವರ್ಷಗಳಿಂದ, ಮುಖ್ಯ ಗುರಿ ವಾರ್ಷಿಕ fiscal deficit ಆಗಿತ್ತು. 2026 ರ fiscal policy statement ಈಗ debt anchor ನಿಗದಿಪಡಿಸುತ್ತದೆ: ಮಧ್ಯಮ ಅವಧಿಯ ಗುರಿ 2030-31 ರ ವೇಳೆಗೆ Central Government debt ಅನ್ನು GDP ಯ 50±1% ಗೆ ತರುವುದು.
ಇದು ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತದೆ. Fiscal deficit ಕಾರ್ಯಾಚರಣಾ ಗುರಿಯಾಗಿಯೇ ಉಳಿಯುತ್ತದೆ. 2026-27 ರಿಂದ 2030-31 ರವರೆಗೆ Central Government debt ಇಳಿಯುವ ಹಾದಿಯಲ್ಲಿ ಇರುವಂತೆ ಪ್ರತಿ ವರ್ಷ fiscal deficit ಅನ್ನು ಸರ್ಕಾರ ಉಳಿಸುತ್ತದೆ ಎಂದು ಹೇಳಿದೆ. ಈ statement ವಾರ್ಷಿಕ deficit ಗುರಿಗಳನ್ನು ನೀಡುವುದಿಲ್ಲ.
ನಾವು ಎಲ್ಲಿದ್ದೇವೆ. RE 2025-26 ರಲ್ಲಿ Central Government debt GDP ಯ 56.1% ಆಗಿತ್ತು ಮತ್ತು BE 2026-27 ರಲ್ಲಿ 55.6% ಎಂದು ಅಂದಾಜಿಸಲಾಗಿದೆ.
ಸಾಲ ಉತ್ತಮ ಆಧಾರ ಏಕೆ: 4% deficit ವೇಗವಾಗಿ ಬೆಳೆಯುವ ಆರ್ಥಿಕತೆ ಮತ್ತು ನಿಧಾನವಾಗಿ ಬೆಳೆಯುವ ಆರ್ಥಿಕತೆಯಲ್ಲಿ ಬೇರೆ ಅರ್ಥ ನೀಡುತ್ತದೆ. Debt ratio deficit, growth ಮತ್ತು interest rates ನ ಒಟ್ಟು ಪರಿಣಾಮವನ್ನು ತೋರಿಸುತ್ತದೆ, ಆದ್ದರಿಂದ ಸಾಲ ನಿಜವಾಗಿ sustainable ಆಗಿದೆಯೇ ಎಂದು ಅದು ತೋರಿಸುತ್ತದೆ.
ಅಂತರ ತುಂಬುವುದು: ಸಾಲ, ಹಣ ಮುದ್ರಣ ಮತ್ತು crowding out
ಒಂದು ಸರಳ ಪ್ರಶ್ನೆಯಿಂದ ಆರಂಭಿಸೋಣ. ಸರ್ಕಾರ ₹100 ಖರ್ಚು ಮಾಡಿ ಕೇವಲ ₹95 ಸಂಗ್ರಹಿಸಿದರೆ, ಕಾಣೆಯಾದ ₹5 ಎಲ್ಲಿಂದ ಬರುತ್ತದೆ? ಇದಕ್ಕೆ ಮುಖ್ಯವಾಗಿ ಎರಡೇ ಉತ್ತರಗಳಿವೆ. ಒಂದು, ಜನರು, ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಇತರ ಉಳಿತಾಯಗಾರರಿಂದ ₹5 ಸಾಲ ಪಡೆಯುವುದು. ಎರಡು, ಕೇಂದ್ರ ಬ್ಯಾಂಕ್ಗೆ ಹೊಸ ಹಣ ಸೃಷ್ಟಿಸಲು ಕೇಳುವುದು.
ಹಣ ಮುದ್ರಿಸುವುದು: ಭಾರತ ಅದನ್ನು ಏಕೆ ನಿಲ್ಲಿಸಿತು. 1997ರವರೆಗೆ ಕೇಂದ್ರ ಸರ್ಕಾರ ತನ್ನ ಕೊರತೆಯ ಒಂದು ಭಾಗವನ್ನು ad hoc Treasury bills ಮೂಲಕ ತುಂಬಿಕೊಳ್ಳುತ್ತಿತ್ತು. RBI ಆ ಬಿಲ್ಗಳನ್ನು ಸರಳವಾಗಿ ಖರೀದಿಸುತ್ತಿತ್ತು, ಇದರಿಂದ ಹೊಸ ಹಣ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಸೃಷ್ಟಿಯಾಗುತ್ತಿತ್ತು. ಒಂದೇ ಸರಕುಗಳಿಗೆ ಹೆಚ್ಚು ಹಣ ಬೆನ್ನತ್ತಿದಾಗ ಬೆಲೆಗಳು ಏರುತ್ತವೆ. ಹೀಗಾಗಿ ಈ ಅಭ್ಯಾಸ ಹಣದುಬ್ಬರಕ್ಕೆ ಕಾರಣವಾಯಿತು ಮತ್ತು ಹಣ ಪೂರೈಕೆಯ ಮೇಲೆ RBI ನಿಯಂತ್ರಣ ಕಡಿಮೆಯಾಯಿತು. 1 ಏಪ್ರಿಲ್ 1997ರಿಂದ ಈ ಬಿಲ್ಗಳ ಬದಲಿಗೆ Ways and Means Advances ಬಂದವು. ಇವು ತಾತ್ಕಾಲಿಕ ಹೊಂದಾಣಿಕೆಗಾಗಿ ನೀಡುವ ಅಲ್ಪಾವಧಿ ಸಾಲಗಳು. ಇದರೊಂದಿಗೆ ಕೊರತೆಯ ಸ್ವಯಂಚಾಲಿತ monetisation ಕೊನೆಗೊಂಡಿತು.
ಸಾಲ ಪಡೆಯುವುದು: crowding-out ಕಳವಳ. ಇಂದು ಕೇಂದ್ರ ಸರ್ಕಾರ ತನ್ನ ಬಹುಪಾಲು ಕೊರತೆಯನ್ನು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಸರ್ಕಾರಿ ಭದ್ರತಾ ಪತ್ರಗಳನ್ನು ಮಾರಿ ತುಂಬಿಸಿಕೊಳ್ಳುತ್ತದೆ. ಆದರೆ ಯಾವುದೇ ಕ್ಷಣದಲ್ಲಿ ದೇಶದ ಉಳಿತಾಯದ ಮೊತ್ತ ಸೀಮಿತವಾಗಿರುತ್ತದೆ. ಸರ್ಕಾರ ಅದರಲ್ಲಿ ದೊಡ್ಡ ಪಾಲು ತೆಗೆದುಕೊಂಡರೆ, ಕಂಪನಿಗಳಿಗೆ ಕಡಿಮೆ ಉಳಿಯುತ್ತದೆ ಮತ್ತು ಬಡ್ಡಿದರ ಏರಬಹುದು. ಇದರಿಂದ ಖಾಸಗಿ ಹೂಡಿಕೆ ಹಿಂದೆ ಸರಿಯಬಹುದು. ಅರ್ಥಶಾಸ್ತ್ರಜ್ಞರು ಇದನ್ನು crowding out ಎನ್ನುತ್ತಾರೆ.
crowding out ಯಾವಾಗ ಕಡಿಮೆ ಕಳವಳಕಾರಿ? ಆರ್ಥಿಕತೆ ದುರ್ಬಲವಾಗಿದ್ದು, ಖಾಸಗಿ ಕಂಪನಿಗಳು ಹೆಚ್ಚು ಸಾಲ ಪಡೆಯದಿದ್ದಾಗ, ಉದಾಹರಣೆಗೆ ಆರ್ಥಿಕ ಹಿಂಜರಿತದಲ್ಲಿ, ಇದು ಕಡಿಮೆ ಮುಖ್ಯ. ಸರ್ಕಾರ ರಸ್ತೆ, ಬಂದರು ಮತ್ತು ವಿದ್ಯುತ್ ಮಾರ್ಗಗಳನ್ನು ನಿರ್ಮಿಸಲು ಸಾಲ ಪಡೆದರೆ, ಅದೂ ಕಡಿಮೆ ಮುಖ್ಯ. ಏಕೆಂದರೆ ಇವು ನಂತರ ಖಾಸಗಿ ಹೂಡಿಕೆಯ ಲಾಭವನ್ನು ಹೆಚ್ಚಿಸುತ್ತವೆ. ಹೀಗಾಗಿ ಕೊರತೆಯ ಗಾತ್ರದಷ್ಟೇ ಅದರ ಗುಣಮಟ್ಟ, ಅಂದರೆ ಆದಾಯದ ಕೊರತೆಯೋ ಬಂಡವಾಳ ವೆಚ್ಚವೋ ಎಂಬುದೂ ಮುಖ್ಯ.
ಸಾಲ ಯಾವಾಗ ಸುರಕ್ಷಿತ? ಬಡ್ಡಿದರ ವರ್ಸಸ್ ಬೆಳವಣಿಗೆ. ಒಂದು ಕುಟುಂಬದ ಆದಾಯ ವರ್ಷಕ್ಕೆ 10% ಬೆಳೆಯುತ್ತದೆ, ಆದರೆ ಅದರ ಸಾಲ 7% ಬಡ್ಡಿಯಲ್ಲಿ ಬೆಳೆಯುತ್ತದೆ ಎಂದುಕೊಳ್ಳಿ. ಅದು ಸ್ವಲ್ಪ ಸಾಲ ಪಡೆಯುತ್ತಲೇ ಇದ್ದರೂ, ಕಾಲಕ್ರಮೇಣ ಆದಾಯಕ್ಕೆ ಹೋಲಿಸಿದರೆ ಅದರ ಸಾಲದ ಪಾಲು ಕಡಿಮೆಯಾಗುತ್ತದೆ. ಇದೇ ನಿಯಮ ದೇಶಕ್ಕೂ ಅನ್ವಯಿಸುತ್ತದೆ. ಆರ್ಥಿಕತೆಯ ನಾಮಮಾತ್ರ ಬೆಳವಣಿಗೆ ದರ (g) ಸಾಲದ ಮೇಲಿನ ಬಡ್ಡಿದರಕ್ಕಿಂತ (r) ಹೆಚ್ಚಿದ್ದರೆ, ಸಾಧಾರಣ primary deficit ಇದ್ದರೂ ಸಾಲ-GDP ಅನುಪಾತ ಸ್ಥಿರವಾಗಿರಬಹುದು. ಆದರೆ r, g ಗಿಂತ ಮೇಲೇರಿದರೆ ಸಾಲ ಹಿಮಪಾತದಂತೆ ಬೆಳೆಯಬಹುದು.
ಇದು ಏಕೆ ಮುಖ್ಯ. ಭಾರತ 2030-31ರ ವೇಳೆಗೆ GDP ಯ ಸುಮಾರು 50±1% ಮಟ್ಟದ debt anchor ಕಡೆಗೆ ಸಾಗುತ್ತಿರುವುದರ ಹಿಂದಿನ ತರ್ಕ ಇದೇ. ಸಾಲದ ಮಟ್ಟ ಮತ್ತು ಬಡ್ಡಿ ಹಾಗೂ ಬೆಳವಣಿಗೆಯ ನಡುವಿನ ಅಂತರವೇ ಸಾಲ ಪಡೆಯುವುದು ಸುರಕ್ಷಿತವೇ ಎಂದು ನಿರ್ಧರಿಸುತ್ತದೆ. ಒಳ್ಳೆಯ Mains ಉತ್ತರ, ಕೊರತೆ ತನ್ನಿಂದಾಗಿಯೇ ಒಳ್ಳೆಯದೂ ಅಲ್ಲ, ಕೆಟ್ಟದ್ದೂ ಅಲ್ಲ ಎಂದು ವಿವರಿಸುತ್ತದೆ. ಅದನ್ನು ಹೇಗೆ ಹಣಕಾಸು ಒದಗಿಸಲಾಗಿದೆ, ಎಲ್ಲಿ ಖರ್ಚು ಮಾಡಲಾಗಿದೆ, ಮತ್ತು ಬೆಳವಣಿಗೆ ಬಡ್ಡಿಗಿಂತ ಮುಂದೆ ಉಳಿಯುತ್ತಿದೆಯೇ ಎಂಬುದೇ ಮುಖ್ಯ.
ಒತ್ತಡದಲ್ಲಿ ನಿಯಮಗಳು: escape clause ಮತ್ತು COVID ಆಘಾತ
ನಿಯಮಕ್ಕೆ ಸುರಕ್ಷತಾ ಕವಾಟ ಏಕೆ ಬೇಕು. ಎಂದಿಗೂ ಬಗ್ಗದ ಹಣಕಾಸು ನಿಯಮ ಬಿಕ್ಕಟ್ಟಿನಲ್ಲಿ ಮುರಿದು ಬೀಳುತ್ತದೆ. ಸಾಂಕ್ರಾಮಿಕ ರೋಗ ಅಥವಾ ಯುದ್ಧ ಆದಾಯವನ್ನು ತೀವ್ರವಾಗಿ ಕಡಿಮೆ ಮಾಡಿದರೆ, ಆ ಸಮಯದಲ್ಲಿ ಸರ್ಕಾರ ಖರ್ಚನ್ನು ಕಡಿತಗೊಳಿಸಬೇಕಾಗುವುದು ಕುಸಿತವನ್ನು ಇನ್ನಷ್ಟು ಆಳಗೊಳಿಸುತ್ತದೆ. ಆದ್ದರಿಂದ FRBM Act ನ Section 4(2) ಅಡಿಯಲ್ಲಿ ವಿಶೇಷ ಸಂದರ್ಭಗಳಲ್ಲಿ ಗುರಿಯಿಂದ ವಿಚಲನಕ್ಕೆ ಅವಕಾಶ ನೀಡುವ ಸುರಕ್ಷತಾ ಕವಾಟವನ್ನು ಸೇರಿಸಲಾಗಿದೆ.
ಸಾಮಾನ್ಯ ಸಮಯದಲ್ಲಿ ವಾಲ್ವ್ (2020). February 2020 ರ Budget ನಲ್ಲಿ ಸರ್ಕಾರ ಈ ವಾಲ್ವ್ ಅನ್ನು ಕಾಯ್ದೆ ಪಟ್ಟಿ ಮಾಡಿರುವ ಕಾರಣಕ್ಕಾಗಿ ಬಳಸಿತು, ಅದು ಅನಿರೀಕ್ಷಿತ ವಿತ್ತೀಯ ಪರಿಣಾಮಗಳಿರುವ ಆರ್ಥಿಕತೆಯಲ್ಲಿ ರಚನಾತ್ಮಕ ಸುಧಾರಣೆಗಳು. ಅದು Section 4(3) ಅಡಿಯಲ್ಲಿ GDP ಯ 0.5% ವಿಚಲನ ತೆಗೆದುಕೊಂಡಿತು, ವಿತ್ತೀಯ ಕೊರತೆಯನ್ನು 2019-20 (ಪರಿಷ್ಕೃತ) ರಲ್ಲಿ 3.8% ಮತ್ತು 2020-21 (ಬಜೆಟ್) ಗೆ 3.5% ಇರಿಸಿತು. ಆದಾಯ ಕಡಿಮೆ ಮಾಡಿದ 2019 ರ ಕಾರ್ಪೊರೇಟ್ ತೆರಿಗೆ ಕಡಿತವೇ ಇದಕ್ಕೆ ಹಿನ್ನೆಲೆಯಾಗಿತ್ತು.
ನಂತರ ಸಾಂಕ್ರಾಮಿಕ ಬಂದಿತು. ಕೆಲವೇ ವಾರಗಳಲ್ಲಿ COVID-19 ಆರ್ಥಿಕತೆಯ ದೊಡ್ಡ ಭಾಗಗಳನ್ನು ಸ್ಥಗಿತಗೊಳಿಸಿತು, ತೆರಿಗೆ ಆದಾಯ ಕುಸಿಯಿತು ಮತ್ತು ಆಹಾರ, ಆರೋಗ್ಯ ಹಾಗೂ ಪರಿಹಾರದ ಮೇಲಿನ ಖರ್ಚು ಹೆಚ್ಚಾಯಿತು. 2020-21 ರ ವಿತ್ತೀಯ ಕೊರತೆಯನ್ನು Budget ಅಂದಾಜಿನ 3.5% ರಿಂದ ಪರಿಷ್ಕೃತ ಅಂದಾಜಿನಲ್ಲಿ GDP ಯ 9.5% ಗೆ ಏರಿಸಲಾಯಿತು. ಇಂತಹ ವರ್ಷದಲ್ಲಿ ಯಾವ ವಿತ್ತೀಯ ನಿಯಮವೂ ಉಳಿಯಲು ಸಾಧ್ಯವಿರಲಿಲ್ಲ, ಮತ್ತು ಸರ್ಕಾರ ಕಡಿತಗೊಳಿಸುವ ಬದಲು ಖರ್ಚು ಮಾಡುವ ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡಿತು.
ಮರಳಿ ದಾರಿಗೆ. ಫೆಬ್ರವರಿ 2021 ರಲ್ಲಿ ಸರ್ಕಾರ ವಿತ್ತೀಯ ಕೊರತೆಯನ್ನು 2025-26 ರ ವೇಳೆಗೆ GDP ಯ 4.5% ಕ್ಕಿಂತ ಕೆಳಗೆ ತರಲು ಹೊಸ ಇಳಿಜಾರು ಮಾರ್ಗವನ್ನು ನಿಗದಿಪಡಿಸಿತು, ಇದು ಸ್ಥಿರವಾದ ಇಳಿಕೆಯಾಗಿದೆ. Budget 2026-27 ಇದನ್ನು 4.3% ಎಂದು ಇರಿಸಿದೆ, ಮತ್ತು ಆಧಾರ ಈಗ ಕೊರತೆ ಗುರಿಯಿಂದ ಸಾಲ ಗುರಿ ಕಡೆಗೆ ಬದಲಾಗಿದೆ. ಪಾಠವೆಂದರೆ, ವಿತ್ತೀಯ ನಿಯಮಗಳಿಗೆ ಆಘಾತಗಳನ್ನು ಎದುರಿಸಲು ನಮ್ಯತೆ ಬೇಕು, ಆದರೆ ಮರಳಿ ದಾರಿಗೆ ವಿಶ್ವಾಸಾರ್ಹ ಮಾರ್ಗವೂ ಬೇಕು; ಇಲ್ಲದಿದ್ದರೆ ವಿನಾಯಿತಿಯೇ ಅಭ್ಯಾಸವಾಗುತ್ತದೆ.
ಇದು ಏಕೆ ಮುಖ್ಯ. ಈ ಘಟನೆ ವಿತ್ತೀಯ ನೀತಿಯ ಶ್ರೇಷ್ಠ ವ್ಯಾಪಾರ-ವಿನಿಮಯವನ್ನು ತೋರಿಸುತ್ತದೆ: ಬಿಕ್ಕಟ್ಟಿನಲ್ಲಿ ಖರ್ಚು ಜೀವಗಳು ಮತ್ತು ಉದ್ಯೋಗಗಳನ್ನು ರಕ್ಷಿಸುತ್ತದೆ, ಆದರೆ ಪ್ರತಿ ಹೆಚ್ಚುವರಿ ರೂಪಾಯಿ ಸಾಲವನ್ನು ನಂತರ ತೀರಿಸಬೇಕು. ಒಂದು ಉತ್ತಮ Mains ಉತ್ತರ ಚಕ್ರ-ವಿರೋಧಿ ಪ್ರತಿಕ್ರಿಯೆಯನ್ನು ಪ್ರಶಂಸಿಸುತ್ತದೆ, ನಂತರ ಕೊರತೆ ಎಷ್ಟು ವೇಗವಾಗಿ ಮತ್ತು ಎಷ್ಟು ನ್ಯಾಯಯುತವಾಗಿ ಇಳಿಯಬೇಕು ಎಂದು ಕೇಳುತ್ತದೆ.
ಭಾರತ ವಿತ್ತೀಯ ನಿಯಮಗಳನ್ನು ಕಾನೂನಿನಲ್ಲಿ ಏಕೆ ಬರೆಯಿತು: ಯಾವಾಗ, ಎಲ್ಲಿ ಮತ್ತು ಏಕೆ
ಸಮಸ್ಯೆ: ಸಾಲ ಪಡೆಯುವುದು ಆಕರ್ಷಕ. ಪ್ರತಿ ಸರ್ಕಾರವೂ ಇಂದು ಹೆಚ್ಚು ಖರ್ಚು ಮಾಡಲು ಮತ್ತು ಬಿಲ್ ಅನ್ನು ನಂತರಕ್ಕೆ ಬಿಡಲು ಬಯಸುತ್ತದೆ. ವರ್ಷದಿಂದ ವರ್ಷಕ್ಕೆ ಸಾಲ ಪಡೆದರೆ, ಬಡ್ಡಿ ಪಾವತಿಗಳು ಆದಾಯದ ಹೆಚ್ಚುತ್ತಿರುವ ಪಾಲನ್ನು ತಿನ್ನುತ್ತವೆ, ಶಾಲೆ, ಆರೋಗ್ಯ ಮತ್ತು ರಸ್ತೆಗಳಿಗೆ ಕಡಿಮೆ ಉಳಿಯುತ್ತದೆ. ದೊಡ್ಡ ಕೊರತೆಗಳು ಎಲ್ಲರಿಗೂ ಬಡ್ಡಿ ದರಗಳನ್ನು ಏರಿಸಬಹುದು ಮತ್ತು ಹಣದುಬ್ಬರಕ್ಕೆ ಕಾರಣವಾಗಬಹುದು (ನೋಡಿ Inflation: meaning, causes and types).
ಉತ್ತರ: ಕಾನೂನಿನಿಂದ ನಿಗದಿಯಾದ ನಿಯಮಗಳು (2003). ಸಂಸತ್ತು Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ಅನ್ನು ಅಂಗೀಕರಿಸಿತು, ಇದು 5 July 2004 ರಂದು ಜಾರಿಗೆ ಬಂದಿತು. ಕಾನೂನಿನಲ್ಲಿರುವ ನಿಯಮವನ್ನು ಭಾಷಣದಲ್ಲಿನ ಭರವಸೆಗಿಂತ ಸದ್ದಿಲ್ಲದೆ ಮುರಿಯುವುದು ಕಷ್ಟ, ಹಣದುಬ್ಬರ ಗುರಿಯಂತೆಯೇ (Inflation: meaning, causes and types ನೋಡಿ). ಈಗ ಉಲ್ಲೇಖಿಸಲಾಗುವಂತೆ, ಈ ಕಾಯ್ದೆಯು GDP ಯ 3% ವಿತ್ತೀಯ ಕೊರತೆ ಮತ್ತು GDP ಯ 40% ಕ್ಕಿಂತ ಹೆಚ್ಚಿರದ ಕೇಂದ್ರ ಸರ್ಕಾರದ ಸಾಲವನ್ನು ಗುರಿಯಾಗಿಸಿಕೊಂಡಿದೆ.
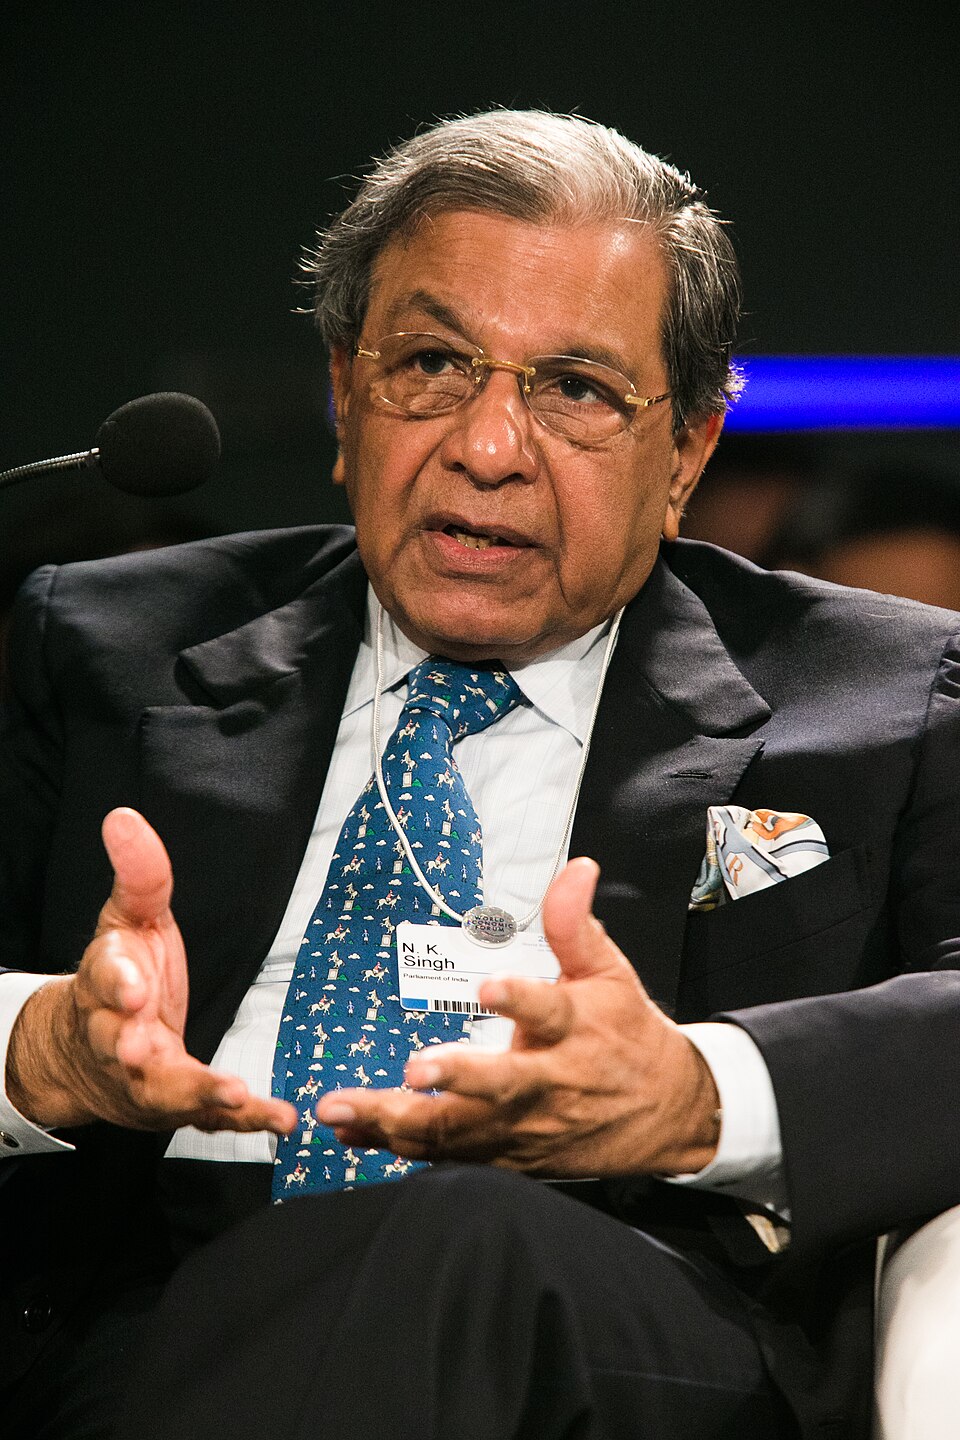
ನಿಯಮಗಳನ್ನು ಏಕೆ ಪರಿಶೀಲಿಸಲಾಯಿತು (2016-17). 2003 ರಲ್ಲಿ ಬರೆದ ಸ್ಥಿರ ನಿಯಮವು ಒಂದು ದಶಕದ ನಂತರ ಬೇರೆಯೇ ಆದ ಆರ್ಥಿಕತೆಯಲ್ಲಿ ಕೆಲಸ ಮಾಡಬೇಕಾಯಿತು, ಮತ್ತು ಆಘಾತಗಳು ಹೆಚ್ಚುವರಿ ಖರ್ಚನ್ನು ಅನಿವಾರ್ಯಗೊಳಿಸಬಹುದು. ಮೇ 2016 ರಲ್ಲಿ ಸರ್ಕಾರವು N.K. Singh ಅವರ ನೇತೃತ್ವದಲ್ಲಿ ಸಮಿತಿಯನ್ನು ರಚಿಸಿತು, ಮತ್ತು ಅದು 23 January 2017 ರಂದು ವರದಿ ನೀಡಿತು. ಅದು ಕೈಗೆತ್ತಿಕೊಂಡ ವಿಶಾಲ ಪ್ರಶ್ನೆ ಇನ್ನೂ ಚರ್ಚೆಯಲ್ಲಿದೆ: ಆಧಾರವಾಗಬೇಕಾದದ್ದು ವಾರ್ಷಿಕ ಕೊರತೆಯೇ ಅಥವಾ ಸಾಲದ ಸಂಗ್ರಹವೇ?
ಭಾರತ ಈಗ ಎಲ್ಲಿದೆ. ಬಜೆಟ್ 2026-27 ವಿತ್ತೀಯ ಕೊರತೆಯನ್ನು GDP ಯ 4.3% ಎಂದು ನಿಗದಿಪಡಿಸಿದೆ, ಮತ್ತು ಮಧ್ಯಮ ಅವಧಿಯ ಗುರಿ 2030-31 ರ ವೇಳೆಗೆ 50±1% ಕೇಂದ್ರ ಸಾಲ-GDP ಅನುಪಾತ, ವಿತ್ತೀಯ ಕೊರತೆಯನ್ನು ಕಾರ್ಯಾಚರಣಾ ಗುರಿಯಾಗಿ ಇಟ್ಟುಕೊಂಡು. ಹಾಗಾಗಿ ಆಧಾರ ಸಾಲದ ಕಡೆಗೆ ಬದಲಾಗಿದೆ, ವಾರ್ಷಿಕ ಕೊರತೆ ಮಾತ್ರ ಚುಕ್ಕಾಣಿಯಾಗಿದೆ.
ಪರಿಣಾಮಗಳು. ಕಡಿಮೆ ಕೊರತೆ ಖಾಸಗಿ ಹೂಡಿಕೆಗೆ ಹೆಚ್ಚಿನ ಉಳಿತಾಯವನ್ನು ಬಿಡುತ್ತದೆ ಮತ್ತು ಬಡ್ಡಿ ಹೊರೆಯನ್ನು ತಗ್ಗಿಸುತ್ತದೆ. ಆದರೆ ಆರ್ಥಿಕ ಮಂದಗತಿಯಲ್ಲಿ ತುಂಬಾ ವೇಗವಾಗಿ ಕಡಿತ ಮಾಡಿದರೆ ಬೆಳವಣಿಗೆಗೆ ಹಾನಿಯಾಗಬಹುದು. ಆದ್ದರಿಂದ ನಿಯಮಗಳಿಗೆ ಆಘಾತಗಳಿಗಾಗಿ escape route ಮತ್ತು ವಿಶ್ವಾಸಾರ್ಹ ಮರಳುವ ದಾರಿ ಬೇಕು. ಉತ್ತಮ Mains ಉತ್ತರ discipline ಮತ್ತು flexibility ನಡುವೆ ಸಮತೋಲನ ಸಾಧಿಸುತ್ತದೆ.
Mains ದೃಷ್ಟಿಕೋನ: ಕೊರತೆ ಯಾವಾಗಲೂ ಕೆಟ್ಟದ್ದೇ?
1. ಕೊರತೆ ಸಹಾಯ ಮಾಡುವಾಗ. ಮಂದಗತಿಯಲ್ಲಿ, ಖಾಸಗಿ ಖರ್ಚು ಕಡಿಮೆಯಾದಾಗ ಸರ್ಕಾರದ ಖರ್ಚು ಬೇಡಿಕೆ ಮತ್ತು ಉದ್ಯೋಗಗಳಿಗೆ ಬೆಂಬಲ ನೀಡಬಹುದು. ರಸ್ತೆ, ವಿದ್ಯುತ್ ಮತ್ತು ರೈಲ್ವೆಗಾಗಿ ಮಾಡಿದ ಸಾಲವು ಭವಿಷ್ಯದ ಬೆಳವಣಿಗೆಯನ್ನು ಹೆಚ್ಚಿಸಿ ಸಾಲ ತೀರಿಸುವಷ್ಟಾಗಬಹುದು, Shyam ಅವರ ಅಂಗಡಿಯಂತೆ.
2. ಕೊರತೆ ನೋವು ಕೊಡುವಾಗ.
- Crowding out: ಸರ್ಕಾರದ ಭಾರೀ ಸಾಲ ಬಡ್ಡಿದರ ಏರಿಸಬಹುದು ಮತ್ತು ಖಾಸಗಿ ಹೂಡಿಕೆಗೆ ಕಡಿಮೆ ಹಣ ಉಳಿಯುತ್ತದೆ.
- Interest burden: ಕೇಂದ್ರ ಖರ್ಚು ಮಾಡುವ ಪ್ರತಿ ರೂಪಾಯಿಯಲ್ಲಿ 20 ಪೈಸೆ ಬಡ್ಡಿಗೆ ಹೋಗುತ್ತದೆ (ನೋಡಿ The Union Budget: where the government's money comes from and where it goes), ಇದರಿಂದ ಆರೋಗ್ಯ ಮತ್ತು ಶಿಕ್ಷಣಕ್ಕೆ ಅವಕಾಶ ಕಡಿಮೆಯಾಗುತ್ತದೆ.
- Inflation risk: ಕೊರತೆಯನ್ನು ಹಣ ತುಂಬಾ ವೇಗವಾಗಿ ಹೆಚ್ಚಿಸುವ ರೀತಿಯಲ್ಲಿ ಭರಿಸಿದರೆ, ಬೆಲೆಗಳು ಏರಬಹುದು (ನೋಡಿ Inflation: meaning, causes and types).
- Borrowing for consumption: ಹೆಚ್ಚಿನ revenue deficit ಎಂದರೆ ಇಂದಿನ ಖರ್ಚಿಗೆ ಸಾಲ, ಬಿಲ್ ಭವಿಷ್ಯದ ಪೀಳಿಗೆಗೆ ವರ್ಗಾವಣೆಯಾಗುತ್ತದೆ.
3. ಸಮತೋಲನ. ಕೊರತೆಯ ಗಾತ್ರದಷ್ಟೇ ಅದರ ಗುಣಮಟ್ಟವೂ ಮುಖ್ಯ. ಸಣ್ಣ revenue deficit ಮತ್ತು capital spending ಗೆ ಬಳಸಿದ ಕೊರತೆ ದೊಡ್ಡ revenue deficit ಗಿಂತ ಆರೋಗ್ಯಕರ.
ಒಳ್ಳೆಯ ತೀರ್ಮಾನ: ವಿವೇಕಯುತ ವಿತ್ತೀಯ ನೀತಿ ಎಂದರೆ ಶೂನ್ಯ ಕೊರತೆ ಅಲ್ಲ. ಬೆಳವಣಿಗೆ ತರುವ ಆಸ್ತಿಗಳಿಗಾಗಿ ಸಾಲ ಪಡೆಯುವುದು, ಕಷ್ಟದ ಸಮಯದಲ್ಲಿ ಬಡವರನ್ನು ರಕ್ಷಿಸುವುದು ಮತ್ತು ಸಾಲವನ್ನು ಸ್ಥಿರವಾಗಿ ಇಳಿಸುವ ದಾರಿಯಲ್ಲಿ ಇಡುವುದು ಇದರ ಅರ್ಥ.
Mains ಅಭ್ಯಾಸ: ಐದು ಪ್ರಶ್ನೆಗಳು, ಐದು ದೃಷ್ಟಿಕೋನಗಳು
ಇವು ನಾವು ಬರೆದ practice questions, past papers ಅಲ್ಲ. ಪ್ರತಿ exam ನ ಹಿಂದಿನ ಪ್ರಶ್ನೆಗಳು ಈ module ನ PYQ panel ನಲ್ಲಿವೆ.
| ಅಂಶ | ಪ್ರಶ್ನೆ | ಪ್ರಮುಖ ಅಂಶಗಳು |
|---|---|---|
| Concept | fiscal, revenue ಮತ್ತು primary deficit ಗಳ ನಡುವೆ ವ್ಯತ್ಯಾಸ ತಿಳಿಸಿ. ಯಾವುದು ಹೆಚ್ಚು ಮುಖ್ಯ, ಏಕೆ? | ಪ್ರತಿ deficit ಅನ್ನು ವ್ಯಾಖ್ಯಾನಿಸಿ, 2026-27 Budget ನ 4.3%, 1.5% ಮತ್ತು 0.7% ಬಳಸಿ. ನಂತರ ಆಸ್ತಿಗಾಗಿ ಸಾಲಕ್ಕಿಂತ ಖರ್ಚಿಗಾಗಿ ಸಾಲ ಏಕೆ ಕೆಟ್ಟದು ಎಂದು ವಿವರಿಸಿ. |
| Why (origin) | FRBM Act ಏಕೆ ಜಾರಿಗೆ ಬಂತು, ಮತ್ತು ಏಕೆ ಪರಿಶೀಲಿಸಲಾಯಿತು? | ಸಾಲ ಮಾಡುವ ಪ್ರಲೋಭನೆಯಿಂದ ಪ್ರಾರಂಭಿಸಿ, ನಂತರ 2004 ರಲ್ಲಿ ಜಾರಿಗೆ ಬಂದ 2003 ರ Act. ಗುರಿಗಳು ತಪ್ಪಿದವು ಮತ್ತು N.K. Singh ಸಮಿತಿ 2016-17 ರಲ್ಲಿ Act ಅನ್ನು ಪರಿಶೀಲಿಸಿತು ಎಂದು ವಿವರಿಸಿ. |
| Debate | ವಿತ್ತೀಯ ನೀತಿಯ ಮುಖ್ಯ ಆಧಾರ ಸಾಲವೇ ಅಥವಾ fiscal deficit ಆಗಬೇಕೇ? | ಸಾಲವನ್ನು stock ಎಂದೂ, deficit ಅನ್ನು flow ಎಂದೂ ಹೋಲಿಸಿ, 2030-31 ರೊಳಗೆ 50±1% ಗುರಿಯನ್ನು ಬಳಸಿ. ನಂತರ ಪಾರದರ್ಶಕತೆ ಮತ್ತು ಬೆಳವಣಿಗೆ ಹಾಗೂ ಬಡ್ಡಿದರದ ನಡುವಿನ ಅಂತರವನ್ನು ಚರ್ಚಿಸಿ. |
| Trade-off | "ವಿತ್ತೀಯ ಸಮಾಧಾನವು capital expenditure ವೆಚ್ಚದಲ್ಲಿ ಬರಬಾರದು." ಚರ್ಚಿಸಿ. | capex ನ ಹೆಚ್ಚಿನ multiplier ಮತ್ತು revenue ಖರ್ಚಿನ ಗುಣಮಟ್ಟ ಸುಧಾರಣೆಯ ಅಗತ್ಯವನ್ನು ವಿವರಿಸಿ. ನಂತರ 0.3% effective revenue deficit ಅನ್ನು ಸಾಕ್ಷಿಯಾಗಿ ಬಳಸಿ. |
| Way forward | ಭಾರತದ ವಿತ್ತೀಯ ನಿಯಮಗಳನ್ನು ಹೆಚ್ಚು ವಿಶ್ವಾಸಾರ್ಹವಾಗಿಸಲು ಕ್ರಮಗಳನ್ನು ಸೂಚಿಸಿ. | ಸ್ಪಷ್ಟ escape clause ಸೂಚಿಸಿ ಮತ್ತು ಸ್ವತಂತ್ರ fiscal council ಕಲ್ಪನೆಯನ್ನು ಚರ್ಚಿಸಿ. ನಂತರ off-budget ಸಾಲದ ಸಂಪೂರ್ಣ ಬಹಿರಂಗ ಮತ್ತು ರಾಜ್ಯಗಳಿಗೆ ನಿಯಮಗಳನ್ನು ಸೇರಿಸಿ. |
ಈ ಕೋಷ್ಟಕವನ್ನು ಹೇಗೆ ಬಳಸಬೇಕು: ಪ್ರತಿ ಉತ್ತರವು ಏನು ಎಂದು ವಿವರಿಸಬೇಕು, ನಂತರ ಮೇಲಿನ ವಿಭಾಗದಿಂದ ಏಕೆ ಎಂದು ವಿವರಿಸಬೇಕು ಮತ್ತು ಮುಂದಿನ ದಾರಿ ಎಂಬುದರೊಂದಿಗೆ ಮುಗಿಸಬೇಕು.
Quick revision
- ರಾಜಕೋಶೀಯ ಕೊರತೆ (fiscal deficit) ಎಂದರೆ ಸಾಲ ಹೊರತುಪಡಿಸಿ ಒಟ್ಟು ಆದಾಯದ ಮೇಲೆ ಒಟ್ಟು ಖರ್ಚಿನ ಮೊತ್ತ. ಸರ್ಕಾರ ಎಷ್ಟು ಸಾಲ ಪಡೆಯಬೇಕು ಎಂಬುದನ್ನು ಇದು ತೋರಿಸುತ್ತದೆ.
- ಆದಾಯ ಕೊರತೆ (revenue deficit) ಎಂದರೆ ಆದಾಯ ಖರ್ಚು ಮೈನಸ್ ಆದಾಯ ಸ್ವೀಕೃತಿ. ದೈನಂದಿನ ಖರ್ಚಿಗೆ ಬಳಸಿದ ಸಾಲ ಎಷ್ಟು ಎಂದು ಇದು ತೋರಿಸುತ್ತದೆ.
- ಪರಿಣಾಮಕಾರಿ ಆದಾಯ ಕೊರತೆ (effective revenue deficit) ಎಂದರೆ ಆದಾಯ ಕೊರತೆಯಿಂದ, ಬಂಡವಾಳ ಆಸ್ತಿ ಸೃಷ್ಟಿಗೆ ನೀಡಿದ ಅನುದಾನವನ್ನು ಕಳೆಯುವುದು.
- ಪ್ರಾಥಮಿಕ ಕೊರತೆ (primary deficit) ಎಂದರೆ ರಾಜಕೋಶೀಯ ಕೊರತೆಯಿಂದ ಬಡ್ಡಿ ಪಾವತಿಯನ್ನು ಕಳೆಯುವುದು. ಈ ವರ್ಷದ ನಿರ್ಧಾರಗಳಿಂದ ಉಂಟಾದ ಅಂತರವನ್ನು ಇದು ತೋರಿಸುತ್ತದೆ.
- 2026-27ರ ಬಜೆಟ್ನಲ್ಲಿ ರಾಜಕೋಶೀಯ ಕೊರತೆ GDP ಯ 4.3% (₹16.96 ಲಕ್ಷ ಕೋಟಿ). ಆದಾಯ ಕೊರತೆ 1.5%, ಪರಿಣಾಮಕಾರಿ ಆದಾಯ ಕೊರತೆ 0.3%, ಪ್ರಾಥಮಿಕ ಕೊರತೆ 0.7% ಆಗಿದೆ.
- ಈ ರಾಜಕೋಶೀಯ ಕೊರತೆ, 2025-26ರ ಪರಿಷ್ಕೃತ ಅಂದಾಜಿನ 4.4% ಗಿಂತ ಇಳಿಕೆಯಾಗಿದೆ.
- ಹೊಸ ಗುರಿಯು 2030-31ರ ವೇಳೆಗೆ ಕೇಂದ್ರದ ಸಾಲ GDP ಯ 50±1% ಆಗಿರಬೇಕು ಎಂಬುದು. ರಾಜಕೋಶೀಯ ಕೊರತೆ ಕಾರ್ಯಾಚರಣೆಯ ಗುರಿಯಾಗಿದೆ. 2026-27ರಲ್ಲಿ ಸಾಲ 55.6% ಆಗಿದೆ.
- FRBM ಕಾಯ್ದೆ, 2003 5 ಜುಲೈ 2004ರಂದು ಜಾರಿಗೆ ಬಂತು. ಆಗಿನ ಮೂಲ ಗುರಿ, 31 ಮಾರ್ಚ್ 2021ರ ವೇಳೆಗೆ ರಾಜಕೋಶೀಯ ಕೊರತೆ 3% ಮತ್ತು 2024-25ರ ಅಂತ್ಯಕ್ಕೆ ಸಾಲ 40% ಆಗಿತ್ತು.
- 1 ಏಪ್ರಿಲ್ 1997ರಿಂದ ತಾತ್ಕಾಲಿಕ ಟ್ರೆಷರಿ ಬಿಲ್ಗಳ ಬದಲಿಗೆ Ways and Means Advances ಬಂದಿತು. ಇದರಿಂದ ಕೊರತೆಯ automatic monetisation ನಿಂತಿತು. ಭಾರೀ ಸಾರ್ವಜನಿಕ ಸಾಲ, ಖಾಸಗಿ ಹೂಡಿಕೆಯನ್ನು crowd out ಮಾಡಬಹುದು.
- ಬೆಳವಣಿಗೆ (g) ಬಡ್ಡಿ ದರ (r)ಕ್ಕಿಂತ ಹೆಚ್ಚಾಗಿದ್ದರೆ GDP ಯ ಪಾಲಿನಲ್ಲಿ ಸಾಲ ಸ್ಥಿರವಾಗಿರುತ್ತದೆ. 50±1% ಸಾಲದ ಗುರಿ ಇದೇ ತರ್ಕದ ಮೇಲೆ ನಿಂತಿದೆ.
- FRBM escape clause (Section 4(2)) ಫೆಬ್ರವರಿ 2020ರಲ್ಲಿ 0.5% ವಿಚಲನೆಗೆ ಅವಕಾಶ ನೀಡಿತು. COVID ಕಾರಣದಿಂದ 2020-21ರ ರಾಜಕೋಶೀಯ ಕೊರತೆ 3.5% (BE) ಇಂದ 9.5% (RE) ಗೆ ಏರಿತು. 2025-26ರ ವೇಳೆಗೆ 4.5% ಕ್ಕಿಂತ ಕೆಳಗೆ ಇಳಿಸುವ ಮಾರ್ಗವಿತ್ತು.
ಸಾಮಾನ್ಯ ಗೊಂದಲಗಳು ಮತ್ತು ಪರೀಕ್ಷೆಯ ಬಲೆಗಳು:
- ಸಾಲ ಎಂದರೆ ರಾಜಕೋಶೀಯ (fiscal) ಕೊರತೆಗೆ ಸಮ, ಆದಾಯ ಕೊರತೆಗೆ ಅಲ್ಲ.
- ಪ್ರಾಥಮಿಕ (primary) ಕೊರತೆಯು ಬಡ್ಡಿಯನ್ನು ಕಳೆಯುತ್ತದೆ, ಅನುದಾನವನ್ನು ಅಲ್ಲ.
- ಪರಿಣಾಮಕಾರಿ (effective) ಆದಾಯ ಕೊರತೆಯು ಬಂಡವಾಳ ಆಸ್ತಿಗಾಗಿನ ಅನುದಾನವನ್ನು ಕಳೆಯುತ್ತದೆ, ಬಡ್ಡಿಯನ್ನು ಅಲ್ಲ.