

KPSC KAS · Module 37 · Mains depth · 16 min
ಹಣ: ವಿನಿಮಯದಿಂದ ಹಣ ಪೂರೈಕೆ (M1 ರಿಂದ M4 ವರೆಗೆ)
What KPSC KAS asks from this chapter
Syllabus lines this chapter covers:
- Paper I: General Studies · ಭಾರತದ ರಾಜನೀತಿ ಮತ್ತು ಆರ್ಥಿಕತೆ.
7 KPSC KAS questions in our bank come from this module (Money and banking).
Read at full depth: basics, the standard layer and the Mains analysis.
ಶೂನ್ಯದಿಂದ ಆರಂಭಿಸೋಣ: ಹಣವಿಲ್ಲದ ಜೀವನ
ಯಾವುದೇ ಹಣವಿಲ್ಲದ ಒಂದು ಹಳ್ಳಿಯನ್ನು ಕಲ್ಪಿಸಿಕೊಳ್ಳಿ. ಕುಂಬಾರನಿಗೆ ಅಕ್ಕಿ ಬೇಕು. ಅಕ್ಕಿ ಬೆಳೆಯುವ ರೈತನಿಗೆ ಮಡಕೆ ಬೇಡ, ಅವನಿಗೆ ಚಪ್ಪಲಿ ಬೇಕು. ಚಮ್ಮಾರನಿಗೆ ಮಡಕೆ ಬೇಕು, ಆದರೆ ಅವನ ಬಳಿ ಅಕ್ಕಿ ಇಲ್ಲ.
ವಸ್ತುಗಳನ್ನು ನೇರವಾಗಿ ವಸ್ತುಗಳಿಗೆ ವಿನಿಮಯ ಮಾಡುವುದನ್ನು barter ಎನ್ನುತ್ತಾರೆ. ಇಬ್ಬರಿಗೂ ಪರಸ್ಪರ ಬೇಕಾದ ವಸ್ತು ಇದ್ದಾಗ ಮಾತ್ರ barter ಕೆಲಸ ಮಾಡುತ್ತದೆ. ಇದನ್ನು ಅರ್ಥಶಾಸ್ತ್ರಜ್ಞರು double coincidence of wants ಎನ್ನುತ್ತಾರೆ. ಇದು ಅಪರೂಪ.
Barter ನಲ್ಲಿ ಇತರ ಸಮಸ್ಯೆಗಳೂ ಇವೆ. ಒಂದು ಮೇಕೆಗೆ ಎಷ್ಟು ಮಡಕೆ ಸಮ? ಅರ್ಧ ಚೀಲ ಅಕ್ಕಿಗಾಗಿ ಮೇಕೆಯನ್ನು ಹೋಳು ಮಾಡಲು ಆಗುವುದಿಲ್ಲ. ಮುಂದಿನ ವರ್ಷಕ್ಕೆ ಸಂಗ್ರಹಿಸಿದ ಅಕ್ಕಿ ಕೊಳೆಯಬಹುದು.
ಹಣ ಇವೆಲ್ಲವನ್ನೂ ಪರಿಹರಿಸುತ್ತದೆ. ಎಲ್ಲರೂ ಅದನ್ನು ಒಪ್ಪುತ್ತಾರೆ. ಹಾಗಾಗಿ ಕುಂಬಾರ ಮಡಕೆ ಮಾರಿ ಹಣ ಪಡೆದು, ಆ ಹಣದಿಂದ ಅಕ್ಕಿ ಕೊಳ್ಳುತ್ತಾನೆ. ಈ ಅಧ್ಯಾಯ ಹಣ ಏನು ಮಾಡುತ್ತದೆ, ಭಾರತದಲ್ಲಿ ಇಂದು ಹಣ ಎಂದು ಏನನ್ನು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ ಮತ್ತು RBI ಒಟ್ಟು money supply ಅನ್ನು ಹೇಗೆ ಅಳೆಯುತ್ತದೆ ಎಂಬುದನ್ನು ವಿವರಿಸುತ್ತದೆ.
ಹಣದ ಕಾರ್ಯಗಳು
ಹಣದ ಮುಖ್ಯ ಪಾತ್ರ ವಿನಿಮಯವನ್ನು ಸುಲಭಗೊಳಿಸುವುದು, ಆದರೆ ಅದಕ್ಕೆ ಇತರ ಉದ್ದೇಶಗಳೂ ಇವೆ.
- Medium of exchange. ಇದು ಹಣದ ಮೊದಲ ಮತ್ತು ಪ್ರಮುಖ ಪಾತ್ರ. ನೀವು ನಿಮ್ಮ ಶ್ರಮ ಅಥವಾ ಸರಕುಗಳನ್ನು ಹಣಕ್ಕಾಗಿ ಮಾರುತ್ತೀರಿ, ಮತ್ತು ಬೇಕಾದದ್ದನ್ನು ಹಣದಿಂದ ಖರೀದಿಸುತ್ತೀರಿ. barter ನ double coincidence problem ಇಲ್ಲವಾಗುತ್ತದೆ.
- Unit of account. ಹಣ ಮೌಲ್ಯದ ಒಂದು ಸಾಮಾನ್ಯ ಅಳತೆಯನ್ನು ನೀಡುತ್ತದೆ. ಒಂದು ಶರ್ಟ್ ₹500 ಮತ್ತು ಒಂದು ಪುಸ್ತಕ ₹250 ಆದರೆ, ಶರ್ಟ್ ಎರಡು ಪುಸ್ತಕಗಳಷ್ಟು ಮೌಲ್ಯದ್ದು ಎಂದು ತಕ್ಷಣ ತಿಳಿಯುತ್ತದೆ.
- Store of value. ನೀವು ಇಂದು ಹಣ ಉಳಿಸಿ ಮುಂದಿನ ತಿಂಗಳು ಅಥವಾ ಮುಂದಿನ ವರ್ಷ ಖರ್ಚು ಮಾಡಬಹುದು. ಅಕ್ಕಿಯಂತೆ, ಇದು ಕೆಡುವುದಿಲ್ಲ.
Why this matters: ಪ್ರತಿಯೊಂದು ಕಾರ್ಯವೂ ನಂಬಿಕೆಯ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿದೆ. ಬೆಲೆಗಳು ತುಂಬಾ ವೇಗವಾಗಿ ಏರಿದರೆ, ಹಣದ ಮೌಲ್ಯ ತ್ವರಿತವಾಗಿ ಕುಸಿಯುತ್ತದೆ, ಮತ್ತು ಜನರು ಅದನ್ನು store of value ಆಗಿ ಬಳಸುವುದನ್ನು ನಿಲ್ಲಿಸುತ್ತಾರೆ. ಹಣದುಬ್ಬರವನ್ನು ನಿಯಂತ್ರಿಸುವುದು (Inflation: meaning, causes and types ನೋಡಿ) ಹಣವನ್ನೇ ರಕ್ಷಿಸುವುದಕ್ಕೆ ಒಂದು ಕಾರಣ.
ಭಾರತದಲ್ಲಿ ಹಣ ಎಂದು ಏನನ್ನು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ
Currency. ನೋಟುಗಳು ಮತ್ತು ನಾಣ್ಯಗಳು ಹಣದ ಅತ್ಯಂತ ಗೋಚರ ರೂಪ. ಭಾರತದಲ್ಲಿ RBI ಕರೆನ್ಸಿ ನೋಟುಗಳನ್ನು ಬಿಡುಗಡೆ ಮಾಡುತ್ತದೆ, ಮತ್ತು ಅವು fiat money. ಇದರರ್ಥ, ಕಾಗದ ಸ್ವತಃ ಮೌಲ್ಯಯುತವಾಗಿರುವುದರಿಂದಲ್ಲ, ಪಾವತಿಗೆ ಅವುಗಳನ್ನು ಕಾನೂನು ಸ್ವೀಕಾರಾರ್ಹವನ್ನಾಗಿ ಮಾಡಿರುವುದರಿಂದ ಅವುಗಳಿಗೆ ಮೌಲ್ಯವಿದೆ.
Bank deposits. ಇಂದು ಹೆಚ್ಚಿನ ಹಣ ನಗದು ರೂಪದಲ್ಲಿ ಇಲ್ಲ. ನೀವು cheque, debit card ಅಥವಾ phone payment app ಮೂಲಕ ಪಾವತಿಸಿದಾಗ, ಒಂದು bank account ನಿಂದ ಇನ್ನೊಂದಕ್ಕೆ ಹಣ ವರ್ಗಾವಣೆಯಾಗುತ್ತದೆ. ಹಾಗಾಗಿ ನಿಮ್ಮ bank account ನ balance ಕೂಡ ಹಣವೇ.
High-powered money. ಕೇಂದ್ರ ಬ್ಯಾಂಕ್ ಬಿಡುಗಡೆ ಮಾಡಿದ ಕರೆನ್ಸಿಯನ್ನು ಸಾರ್ವಜನಿಕರು ಅಥವಾ ಬ್ಯಾಂಕುಗಳು ಇಟ್ಟುಕೊಳ್ಳಬಹುದು. ಈ ಹಣವನ್ನು high-powered money, reserve money ಅಥವಾ monetary base ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ. ಬ್ಯಾಂಕುಗಳು ಇದನ್ನು ಆಧಾರವಾಗಿಟ್ಟುಕೊಂಡು ಸಾಲ ಮತ್ತು ಠೇವಣಿಗಳನ್ನು ಸೃಷ್ಟಿಸುವುದರಿಂದ ಇದನ್ನು "high-powered" ಎನ್ನಲಾಗುತ್ತದೆ.
Why this matters: "ಆರ್ಥಿಕತೆಯಲ್ಲಿ ಎಷ್ಟು ಹಣವಿದೆ" ಎಂದು ಮಾತನಾಡುವಾಗ, ಕೇವಲ ನಗದನ್ನಲ್ಲ, bank deposits ಅನ್ನೂ ಲೆಕ್ಕ ಹಾಕಬೇಕು. ಅದಕ್ಕಾಗಿಯೇ money supply ಅಳೆಯಲು ಹಲವು ಮಾಪನಗಳಿವೆ.
Money supply ಅಳತೆ: M1, M2, M3 ಮತ್ತು M4
Money supply ಎಂದರೆ ಒಂದು ನಿರ್ದಿಷ್ಟ ಕ್ಷಣದಲ್ಲಿ ಸಾರ್ವಜನಿಕರು ಇಟ್ಟುಕೊಂಡಿರುವ ಒಟ್ಟು ಹಣದ ಸಂಗ್ರಹ. RBI ಇದನ್ನು ಅಳೆಯಲು ನಾಲ್ಕು ಮಾಪನಗಳನ್ನು ಬಳಸಿದೆ, ಅತ್ಯಂತ liquid ನಿಂದ ಕಡಿಮೆ liquid ವರೆಗೆ. Liquid ಎಂದರೆ ಪಾವತಿಗೆ ಯಾವುದನ್ನಾದರೂ ಎಷ್ಟು ಬೇಗ ಬಳಸಬಹುದು ಎಂಬುದು.
| ಅಳತೆ | ಏನನ್ನು ಒಳಗೊಳ್ಳುತ್ತದೆ | ಪ್ರಕಾರ |
|---|---|---|
| M1 | ಸಾರ್ವಜನಿಕರ ಬಳಿ ಇರುವ ಕರೆನ್ಸಿ + ವಾಣಿಜ್ಯ ಬ್ಯಾಂಕುಗಳ ನಿವ್ವಳ demand deposits | Narrow money |
| M2 | M1 + ಅಂಚೆ ಕಚೇರಿ savings bank ಗಳಲ್ಲಿನ savings deposits | Narrow money |
| M3 | M1 + ವಾಣಿಜ್ಯ ಬ್ಯಾಂಕುಗಳ ನಿವ್ವಳ time deposits | Broad money |
| M4 | M3 + ಅಂಚೆ ಕಚೇರಿ savings ಸಂಸ್ಥೆಗಳಲ್ಲಿನ ಒಟ್ಟು ಠೇವಣಿಗಳು (NSC ಹೊರತುಪಡಿಸಿ) | Broad money |
ಟೇಬಲ್ ಓದುವ ರೀತಿ. Demand deposits ಅಂದರೆ ನೀವು ಯಾವಾಗ ಬೇಕಾದರೂ ಹಿಂತೆಗೆದುಕೊಳ್ಳಬಹುದಾದ ಉಳಿತಾಯ ಮತ್ತು ಚಾಲ್ತಿ ಖಾತೆಯ ಬ್ಯಾಲೆನ್ಸ್. Time deposits ಅಂದರೆ ನಿಶ್ಚಿತ ಠೇವಣಿಗಳು, ಇವನ್ನು ಒಂದು ಅವಧಿಗೆ ಲಾಕ್ ಮಾಡಲಾಗುತ್ತದೆ.
"net" ಎಂಬ ಪದದ ಅರ್ಥ, ಕೇವಲ ಜನರ ಠೇವಣಿಗಳನ್ನು ಮಾತ್ರ ಲೆಕ್ಕಹಾಕಲಾಗುತ್ತದೆ. ಒಂದು ಬ್ಯಾಂಕ್ ಇನ್ನೊಂದು ಬ್ಯಾಂಕಿನಲ್ಲಿ ಇಟ್ಟ ಠೇವಣಿಗಳನ್ನು ಇದರಲ್ಲಿ ಸೇರಿಸುವುದಿಲ್ಲ.
Narrow ಮತ್ತು broad money. M1 ಮತ್ತು M2 narrow money ಆಗಿವೆ, ಮತ್ತು M3 ಮತ್ತು M4 broad money ಆಗಿವೆ. M1 ರಿಂದ M4 ಕಡೆಗೆ ಹೋದಂತೆ liquidity ಕಡಿಮೆಯಾಗುತ್ತದೆ. M3 ಎಂಬುದು money supply ಅಳೆಯಲು ಅತಿ ಹೆಚ್ಚು ಬಳಕೆಯಾಗುವ ಅಳತೆ.
ಇತ್ತೀಚಿನ data. RBI ಪ್ರತಿ ಹದಿನೈದು ದಿನಕ್ಕೊಮ್ಮೆ reserve money ಮತ್ತು money supply ಕುರಿತ data ಬಿಡುಗಡೆ ಮಾಡುತ್ತದೆ. 11 November 2026 ರ ಇತ್ತೀಚಿನ ಬಿಡುಗಡೆ, 31 October 2026 ರಂದು ಕೊನೆಗೊಂಡ ಹದಿನೈದು ದಿನದ ಅವಧಿಯನ್ನು ಒಳಗೊಂಡಿದೆ.
ಬ್ಯಾಂಕುಗಳು ಹಣವನ್ನು ಹೇಗೆ ಹೆಚ್ಚಿಸುತ್ತವೆ
ಬ್ಯಾಂಕುಗಳು ಎಲ್ಲಾ ಠೇವಣಿಗಳನ್ನು ನಗದಾಗಿ ಇಡುವುದಿಲ್ಲ. ಅವು ಒಂದು ಭಾಗವನ್ನು reserves ಆಗಿ ಇಟ್ಟುಕೊಂಡು ಉಳಿದದ್ದನ್ನು ಸಾಲವಾಗಿ ನೀಡುತ್ತವೆ. ಸಾಲದ ಹಣ ಖರ್ಚಾಗಿ, ಅದು ಮತ್ತೊಂದು ಬ್ಯಾಂಕಿನಲ್ಲಿ ಹೊಸ ಠೇವಣಿಯಾಗಿ ಮರಳುತ್ತದೆ. ಆ ಬ್ಯಾಂಕ್ ಅದರ ಒಂದು ಭಾಗವನ್ನು ಮತ್ತೆ ಸಾಲವಾಗಿ ನೀಡುತ್ತದೆ.
ಒಂದು ಸರಳ ಉದಾಹರಣೆ. ಬ್ಯಾಂಕುಗಳು ಠೇವಣಿಯ 20% ಅನ್ನು reserves ಆಗಿ ಇಡಬೇಕು ಎಂದು ಭಾವಿಸೋಣ. ನೀವು ₹100 ಠೇವಣಿ ಇಡುತ್ತೀರಿ. ಬ್ಯಾಂಕ್ ₹20 ಇಟ್ಟುಕೊಂಡು ₹80 ಸಾಲ ನೀಡುತ್ತದೆ.
ಆ ₹80 ಖರ್ಚಾಗಿ ಇನ್ನೊಂದು ಬ್ಯಾಂಕಿನಲ್ಲಿ ಠೇವಣಿಯಾಗುತ್ತದೆ. ಆ ಬ್ಯಾಂಕ್ ₹16 ಇಟ್ಟುಕೊಂಡು ₹64 ಸಾಲ ನೀಡುತ್ತದೆ. ಹೀಗೆ ಮುಂದುವರಿದು, ಕೊನೆಗೆ ₹100 ರ reserves 5 × 100 = ₹500 ಠೇವಣಿಗಳನ್ನು ಸೃಷ್ಟಿಸುತ್ತವೆ.
money multiplier. ಒಟ್ಟು money supply ಮತ್ತು high-powered money ನ ಅನುಪಾತವೇ money multiplier. ಈ ಸರಳ ಉದಾಹರಣೆಯಲ್ಲಿ reserve ratio 20% ಇರುವುದರಿಂದ ಇದು 1 ÷ 0.20 = 5 ಆಗಿದೆ. reserve ratio ಹೆಚ್ಚಾದರೆ ಬ್ಯಾಂಕುಗಳು ಕಡಿಮೆ ಸಾಲ ನೀಡಬಲ್ಲವು, ಆಗ multiplier ಕಡಿಮೆಯಾಗುತ್ತದೆ.
ಬ್ರೇಕ್ಗಳು. ಕಾನೂನುಬದ್ಧ reserve requirement, ಬ್ಯಾಂಕುಗಳು ಎಷ್ಟು ಸಾಲ ಸೃಷ್ಟಿಸಬಹುದು ಎಂಬುದನ್ನು ಮಿತಿಗೊಳಿಸುತ್ತದೆ. ಭಾರತದಲ್ಲಿ ಈ ಬ್ರೇಕ್ಗಳು CRR ಮತ್ತು SLR ಆಗಿದ್ದು, ಇವನ್ನು RBI ನಿಗದಿಪಡಿಸುತ್ತದೆ (ನೋಡಿ The RBI and monetary policy: repo rate, CRR, SLR and the MPC). ಜನರು ಮನೆಯಲ್ಲಿ ಸ್ವಲ್ಪ ನಗದು ಇಟ್ಟುಕೊಳ್ಳುವುದರಿಂದ, ನಿಜ ಜೀವನದ multipliers 5 ಕ್ಕಿಂತ ಸಣ್ಣವಾಗಿರುತ್ತವೆ.
ಹಣ ಯಾರು ಮಾಡುತ್ತಾರೆ, ಮತ್ತು ಕಾಗದದ ನೋಟಿಗೆ ಮೌಲ್ಯ ಏಕೆ ಇದೆ
ಒಂದು ಸರಳ ಒಗಟಿನಿಂದ ಆರಂಭಿಸೋಣ. ₹500 ನೋಟನ್ನು ಮುದ್ರಿಸಲು ಕೇವಲ ಕೆಲವು ರೂಪಾಯಿ ಖರ್ಚಾಗುತ್ತದೆ. ಆದರೂ ಅಂಗಡಿಯವರು ಅದಕ್ಕೆ ₹500 ಮೌಲ್ಯದ ಸರಕು ಕೊಡುತ್ತಾರೆ. ಕಾಗದವೇ ಬಹುತೇಕ ಮೌಲ್ಯರಹಿತ, ಹಾಗಾದರೆ ಮೌಲ್ಯ ಬೇರೆಡೆಯಿಂದ ಬರಬೇಕು. ಅದು ಕಾನೂನಿನಿಂದ ಮತ್ತು ನಂಬಿಕೆಯಿಂದ ಬರುತ್ತದೆ.
ಕಾನೂನು ಇದನ್ನು ಸ್ವೀಕಾರಾರ್ಹ ಮಾಡುತ್ತದೆ. RBI ಕಾಯ್ದೆ, 1934ರ ಸೆಕ್ಷನ್ 22ರ ಪ್ರಕಾರ ಭಾರತದಲ್ಲಿ ಬ್ಯಾಂಕ್ ನೋಟುಗಳನ್ನು ಹೊರಡಿಸುವ ಅಧಿಕಾರ ಕೇವಲ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ಗೆ ಇದೆ. ಸೆಕ್ಷನ್ 26ರ ಪ್ರಕಾರ ಪ್ರತಿಯೊಂದು ಬ್ಯಾಂಕ್ ನೋಟು legal tender ಆಗಿದ್ದು, ಅದರ ಮೇಲೆ ಬರೆದ ಮೊತ್ತಕ್ಕೆ ಪಾವತಿಯಲ್ಲಿ ಅದನ್ನು ಸ್ವೀಕರಿಸಲೇಬೇಕು. ಆದ್ದರಿಂದ ಯಾರೂ ಅಸಲಿ ನೋಟನ್ನು ಸಾಲ ತೀರಿಸಲು ನಿರಾಕರಿಸುವಂತಿಲ್ಲ. ನಾಣ್ಯಗಳು ಮತ್ತು ₹1 ನೋಟುಗಳು ಇದಕ್ಕೆ ಅಪವಾದ, ಏಕೆಂದರೆ ಅವುಗಳನ್ನು ಭಾರತ ಸರ್ಕಾರ Coinage Act, 2011ರ ಅಡಿಯಲ್ಲಿ ಹೊರಡಿಸುತ್ತದೆ.
ನಂಬಿಕೆ ಇದನ್ನು ಮೌಲ್ಯಯುತ ಮಾಡುತ್ತದೆ. ಲೋಹದ ಮೌಲ್ಯದ ಬದಲು ಕಾನೂನು ಮತ್ತು ನಂಬಿಕೆಯ ಮೇಲೆ ಮೌಲ್ಯ ನಿಂತಿರುವ ಹಣವನ್ನು fiat money ಎನ್ನುತ್ತಾರೆ. ಒಂದು ಕಾಲದಲ್ಲಿ ಚಿನ್ನದ ನಾಣ್ಯಗಳಿಗೆ ತಮ್ಮದೇ ಆದ ಮೌಲ್ಯವಿತ್ತು, ಆದರೆ ಆಧುನಿಕ ನೋಟಿಗೆ ಹಾಗಿಲ್ಲ. ನಾಳೆಯೂ ಅದೇ ವಸ್ತುಗಳನ್ನು ಖರೀದಿಸಬಲ್ಲದು ಎಂದು ಜನ ನಂಬುವವರೆಗೆ ಮಾತ್ರ ಅದಕ್ಕೆ ಮೌಲ್ಯವಿರುತ್ತದೆ. ಅದಕ್ಕಾಗಿಯೇ ಬೆಲೆಗಳು ಏರಲು ಬಿಡುವ ಕೇಂದ್ರ ಬ್ಯಾಂಕ್ ತಾನು ಹೊರಡಿಸುವ ಹಣವನ್ನೇ ನಿಧಾನವಾಗಿ ನಾಶಪಡಿಸುತ್ತದೆ.
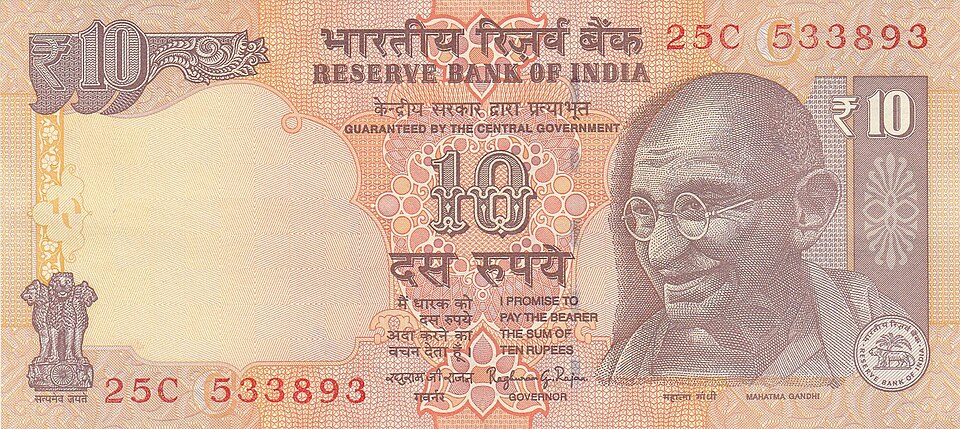
ನೋಟಿನ ಹಿಂದೆ ಏನಿದೆ? RBI ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 33ರ ಪ್ರಕಾರ, RBI ಹೊರಡಿಸುವ ನೋಟುಗಳಿಗೆ ಚಿನ್ನದ ನಾಣ್ಯ, ಚಿನ್ನದ ಗಟ್ಟಿ ಮತ್ತು ವಿದೇಶಿ ಭದ್ರತೆಗಳಂತಹ ಆಸ್ತಿಗಳ ಬೆಂಬಲವಿದೆ. ಈ ಆಸ್ತಿಗಳು ನೋಟನ್ನು ಚಿನ್ನಕ್ಕೆ ಬದಲಾಯಿಸಬಹುದು ಎಂದರ್ಥವಲ್ಲ. ತನ್ನ ಭರವಸೆಯ ಹಿಂದೆ ನಿಜವಾದ ಆಸ್ತಿ ಇದೆ ಎಂಬುದನ್ನು ಅವು ತೋರಿಸುತ್ತವೆ.
ಯಾವ ನೋಟುಗಳಿವೆ? ಇದುವರೆಗೆ ಮುದ್ರಿಸಲಾದ ಅತ್ಯಧಿಕ ಮೌಲ್ಯದ ನೋಟು 1938ರ ₹10000 ನೋಟು. ₹2000 ನೋಟು ನವೆಂಬರ್ 2016ರಲ್ಲಿ RBI ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 24(1)ರ ಅಡಿಯಲ್ಲಿ ಬಂದಿತು. ಈಗ ಅದನ್ನು ಚಲಾವಣೆಯಿಂದ ಹಿಂತೆಗೆದುಕೊಳ್ಳಲಾಗಿದೆ, ಆದರೆ ಅದು ಇನ್ನೂ legal tender ಆಗಿಯೇ ಉಳಿದಿದೆ. ಇದು ಉಪಯುಕ್ತ exam trap.
ನೋಟು ಅಮಾನ್ಯೀಕರಣ 2016: ಹಣದ ಬಗ್ಗೆ ಅದು ಕಲಿಸುವ ಪಾಠ
ಏನಾಯಿತು. 8 ನವೆಂಬರ್ 2016ರಂದು ಅಂದಿನವರೆಗೆ ಹೊರಡಿಸಲಾಗಿದ್ದ ₹500 ಮತ್ತು ₹1000 ನೋಟುಗಳ legal tender ಸ್ಥಾನಮಾನವನ್ನು ಹಿಂಪಡೆಯಲಾಯಿತು. ಈ ಹಳೆಯ ನೋಟುಗಳನ್ನು Specified Bank Notes ಎಂದು ಕರೆಯಲಾಗಿತ್ತು. ನಿಗದಿತ ಅವಧಿಯೊಳಗೆ ಜನರು ಅವುಗಳನ್ನು ಬ್ಯಾಂಕ್ಗಳಲ್ಲಿ ಠೇವಣಿ ಇಡಬೇಕಿತ್ತು ಅಥವಾ ಬದಲಾಯಿಸಬೇಕಿತ್ತು. ಆ ನಂತರ ಅವು ಹಣವಾಗಿ ಉಳಿಯಲಿಲ್ಲ.
ಇದನ್ನು ಏಕೆ ಮಾಡಲಾಯಿತು. ದೊಡ್ಡ ಮುಖಬೆಲೆಯ ನೋಟುಗಳನ್ನು black money ಸಂಗ್ರಹಿಸಲು ಮತ್ತು terrorists ಬಳಸುತ್ತಿದ್ದಾರೆ ಎಂದು RBI ವಿವರಿಸಿತು. fake notes ಅಕ್ರಮ ಚಟುವಟಿಕೆಗಳಿಗೆ ಬಳಕೆಯಾಗುತ್ತಿದೆ ಎಂದೂ ಅದು ಸೂಚಿಸಿತು. ದೊಡ್ಡ ನೋಟುಗಳನ್ನು ಚಲಾವಣೆಯಿಂದ ತೆಗೆದರೆ ಈ ಮೂರನ್ನೂ ಒಮ್ಮೆಲೇ ತಡೆಯಬಹುದು ಎಂಬುದು ಉದ್ದೇಶವಾಗಿತ್ತು.
ಇದು ಏನು ಕಲಿಸುತ್ತದೆ. ನೋಟು ಹಣವಾಗಿರುವುದು ಕಾನೂನು ಹೇಳಿದ್ದರಿಂದ ಮಾತ್ರ ಎಂಬುದನ್ನು ನೋಟು ಅಮಾನ್ಯೀಕರಣ ಸ್ಪಷ್ಟವಾಗಿ ತೋರಿಸುತ್ತದೆ. ನವೆಂಬರ್ 8ರಂದು ಹಳೆಯ ₹1000 ನೋಟಿನಿಂದ ದಿನಸಿ ಖರೀದಿಸಬಹುದಿತ್ತು. ಆದರೆ ಮರುದಿನ ಅದೇ ನೋಟಿಗೆ ಆ ಶಕ್ತಿ ಇರಲಿಲ್ಲ, ಏಕೆಂದರೆ Section 26ರ legal tender ರಕ್ಷಣೆ ತೆಗೆದುಹಾಕಲಾಗಿತ್ತು. ಆದ್ದರಿಂದ fiat money ಮೌಲ್ಯ ವಿತರಕರ ಮಾತಿನ ಮೇಲೆ ನಿಂತಿದೆ. ಅದಕ್ಕೇ ಆ ಮಾತನ್ನು ಎಚ್ಚರಿಕೆಯಿಂದ ಬಳಸಬೇಕು.
ಇದು ಹುಟ್ಟುಹಾಕಿದ ಚರ್ಚೆ. ಬೆಂಬಲಿಗರ ಪ್ರಕಾರ ಇದು ಜನರನ್ನು bank accounts ಮತ್ತು digital payments ಕಡೆಗೆ ತಳ್ಳಿತು ಮತ್ತು ಗುಪ್ತ ಹಣವನ್ನು ಇಟ್ಟುಕೊಳ್ಳುವುದನ್ನು ಕಷ್ಟಕರವಾಗಿಸಿತು. ವಿಮರ್ಶಕರ ಪ್ರಕಾರ ಹಠಾತ್ ಹಣದ ಕೊರತೆ ದಿನಗೂಲಿ ಕಾರ್ಮಿಕರು, ರೈತರು ಮತ್ತು ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ ತೊಂದರೆ ಕೊಟ್ಟಿತು. ಇವರು ಹೆಚ್ಚಾಗಿ ನಗದಿನಿಂದಲೇ ನಡೆಯುತ್ತಾರೆ. ಸಮತೋಲನದ Mains ಉತ್ತರ ಉದ್ದೇಶಗಳನ್ನು ಹೇಳುತ್ತದೆ, ಎರಡೂ ಕಡೆಯ ವಾದಗಳನ್ನು ತೂಗುತ್ತದೆ, ನಂತರ ನೀತಿಯನ್ನು ಉದ್ದೇಶದ ಮೇಲಲ್ಲ, ಫಲಿತಾಂಶದ ಮೇಲೆ ಮೌಲ್ಯಮಾಪನ ಮಾಡುತ್ತದೆ.
ಪ್ರತಿ ರೂಪಾಯಿ ಎಷ್ಟು ಕೆಲಸ ಮಾಡುತ್ತದೆ: velocity ಮತ್ತು ಹಣದ ಪ್ರಮಾಣ
ಒಂದು ನೋಟಿನಿಂದ ಆರಂಭಿಸಿ. ಸೋಮವಾರ ಒಬ್ಬ ರೈತ ಟೈಲರ್ಗೆ ₹100 ಕೊಡುತ್ತಾನೆ. ಮಂಗಳವಾರ ಟೈಲರ್ ಅದನ್ನು ಕಿರಾಣಿ ಅಂಗಡಿಯವನಿಗೆ ಕೊಡುತ್ತಾನೆ. ಬುಧವಾರ ಅಂಗಡಿಯವನು ಅದನ್ನು ಕೃಷಿ ಕೂಲಿಕಾರನಿಗೆ ಕೊಡುತ್ತಾನೆ. ಅದೇ ನೋಟು ಮೂರು ದಿನಗಳಲ್ಲಿ ₹300 ಮೌಲ್ಯದ ಸರಕುಗಳಿಗೆ ಹಣ ಪಾವತಿಸಿದೆ. ಒಂದು ಅವಧಿಯಲ್ಲಿ ಒಂದು ರೂಪಾಯಿ ಎಷ್ಟು ಸಲ ಕೈ ಬದಲಾಯಿಸುತ್ತದೆ ಎನ್ನುವುದನ್ನು velocity of money ಎನ್ನುತ್ತಾರೆ.
ಪರಿಮಾಣ ಸಮೀಕರಣ. ಅರ್ಥಶಾಸ್ತ್ರಜ್ಞರು ಹಣ ಮತ್ತು ವೆಚ್ಚವನ್ನು ಒಂದೇ ಸರಳ ಸಮೀಕರಣದಲ್ಲಿ ಜೋಡಿಸುತ್ತಾರೆ: M × V = P × T. ಇಲ್ಲಿ M ಎಂದರೆ ಹಣದ ಪ್ರಮಾಣ, V ಎಂದರೆ ಅದರ velocity, P ಎಂದರೆ price level, T ಎಂದರೆ ವ್ಯಾಪಾರವಾದ ಸರಕು ಮತ್ತು ಸೇವೆಗಳ ಪ್ರಮಾಣ. ಎಡಭಾಗ ಖರ್ಚು ಮಾಡಿದ ಹಣ, ಬಲಭಾಗ ಖರೀದಿಸಿದ ವಸ್ತುಗಳ ಮೌಲ್ಯ. ಆದ್ದರಿಂದ ಎರಡೂ ಸಮಾನವಾಗಿರಬೇಕು.
ಇದು ಏನು ಮುನ್ಸೂಚಿಸುತ್ತದೆ. velocity ಮತ್ತು ನೈಜ ಉತ್ಪಾದನೆ ನಿಧಾನವಾಗಿ ಬದಲಾಗುತ್ತವೆ ಎಂದು ಭಾವಿಸೋಣ. ಹಣದ ಪ್ರಮಾಣ ಉತ್ಪಾದನೆಗಿಂತ ಬಹಳ ವೇಗವಾಗಿ ಬೆಳೆದರೆ, ಹೆಚ್ಚಿನ ಹಣ P, ಅಂದರೆ price level ಅನ್ನು ಮಾತ್ರ ಮೇಲೆ ತಳ್ಳಬಲ್ಲದು. ಇದು ಹಳೆಯ quantity theory of money, ಮತ್ತು ಕೇಂದ್ರ ಬ್ಯಾಂಕುಗಳು ಒಮ್ಮೆ ಹಣದ ಬೆಳವಣಿಗೆಯನ್ನು ಅಷ್ಟು ಹತ್ತಿರದಿಂದ ಗಮನಿಸುತ್ತಿದ್ದ ಕಾರಣ ಇದೇ.
ಇದು ಎಲ್ಲಿ ಮುರಿಯುತ್ತದೆ. velocity ಸ್ಥಿರವಾಗಿದ್ದರೆ ಮಾತ್ರ ಈ ಸಿದ್ಧಾಂತ ಕೆಲಸ ಮಾಡುತ್ತದೆ. ಆದರೆ ಜನರು UPI ಕಡೆಗೆ ಹೊರಳಿದಾಗ, ಬ್ಯಾಂಕಿನಲ್ಲಿ ಹೆಚ್ಚು ಉಳಿತಾಯ ಇಟ್ಟಾಗ ಅಥವಾ ಬಿಕ್ಕಟ್ಟಿನಲ್ಲಿ ನಗದು ಹಿಡಿದಿಟ್ಟಾಗ, velocity ಊಹಿಸಲು ಕಷ್ಟವಾದ ರೀತಿಯಲ್ಲಿ ಬದಲಾಗುತ್ತದೆ. ಅದಕ್ಕೇ RBI money supply ಗುರಿಯಿಂದ ದೂರ ಸರಿದು, ನೇರವಾಗಿ inflation ಅನ್ನು ಗುರಿಯಾಗಿಸಿಕೊಂಡಿತು. ಮುಂದಿನ ವಿಭಾಗ ಇದನ್ನು ವಿವರಿಸುತ್ತದೆ.
ಒಂದು ಉದಾಹರಣೆ. M ₹100 ಲಕ್ಷ ಕೋಟಿ ಮತ್ತು V 2 ಎಂದು ಭಾವಿಸೋಣ. ಆಗ ಖರ್ಚು ₹200 ಲಕ್ಷ ಕೋಟಿ. M 10% ಏರಿದರೆ, V ಮತ್ತು ನೈಜ ಉತ್ಪಾದನೆ ಒಂದೇ ಇದ್ದರೆ, ಬೆಲೆಗಳು ಸುಮಾರು 10% ಏರಬೇಕು. ಆದರೆ ಉತ್ಪಾದನೆ ಕೂಡ 6% ಬೆಳೆದರೆ, ಬೆಲೆಗಳು ಕೇವಲ ಸುಮಾರು 4% ಏರುತ್ತವೆ. ಹಣದ ಬೆಳವಣಿಗೆ ಉತ್ಪಾದನೆಯ ಬೆಳವಣಿಗೆಗೆ ಸರಿಸುಮಾರು ಹೊಂದಿಕೆಯಾಗಬೇಕು ಎಂಬುದು ಇದರಿಂದ ತಿಳಿಯುತ್ತದೆ.
ನಾವು ಹಣವನ್ನು ನಾಲ್ಕು ರೀತಿಯಲ್ಲಿ ಏಕೆ ಅಳೆಯುತ್ತೇವೆ: ಯಾವಾಗ, ಎಲ್ಲಿ ಮತ್ತು ಏಕೆ
ಸಮಸ್ಯೆ: ಹಣ ಒಂದೇ ರೀತಿಯದ್ದಲ್ಲ. ಜೇಬಿನಲ್ಲಿರುವ ನೋಟುಗಳನ್ನು ಕೂಡಲೇ ಖರ್ಚು ಮಾಡಬಹುದು. ಉಳಿತಾಯ ಠೇವಣಿಗೆ ಬ್ಯಾಂಕಿಗೆ ಹೋಗಬೇಕು ಅಥವಾ ಒಂದು ಕ್ಲಿಕ್ ಮಾಡಬೇಕು. ಸ್ಥಿರ ಠೇವಣಿ ಹಲವು ತಿಂಗಳು ಲಾಕ್ ಆಗಿರುತ್ತದೆ. ಆರ್ಬಿಐಗೆ ಆರ್ಥಿಕತೆಯಲ್ಲಿ ಎಷ್ಟು "ಖರ್ಚು ಮಾಡುವ ಶಕ್ತಿ" ಇದೆ ಎಂದು ತಿಳಿಯಬೇಕಾದರೆ, ಇವುಗಳಲ್ಲಿ ಯಾವುದನ್ನು ಎಣಿಸಬೇಕೆಂದು ನಿರ್ಧರಿಸಬೇಕು.
ಉತ್ತರ: ಅಳತೆಗಳ ಏಣಿ. M1 ಅತಿ ಸುಲಭವಾಗಿ ಬಳಸಬಹುದಾದ ಹಣವನ್ನು ಎಣಿಸುತ್ತದೆ: ಜನರ ಕೈಯಲ್ಲಿರುವ ಕರೆನ್ಸಿ ಮತ್ತು ಡಿಮ್ಯಾಂಡ್ ಠೇವಣಿಗಳು. M3 ಅವಧಿ ಠೇವಣಿಗಳನ್ನು ಸೇರಿಸುತ್ತದೆ, ಇವನ್ನು ಜನರು ನಿಧಾನವಾಗಿ ಖರ್ಚಿಗೆ ಬಳಸಬಹುದು. ಅದಕ್ಕಾಗಿ M1 ಮತ್ತು M2ಅನ್ನು ನ್ಯಾರೋ ಮನಿ ಎಂದೂ, M3 ಮತ್ತು M4ಅನ್ನು ಬ್ರಾಡ್ ಮನಿ ಎಂದೂ ಕರೆಯುತ್ತಾರೆ, ಕಡಿಮೆಯಾಗುತ್ತಿರುವ ದ್ರವ್ಯತೆಯ ಕ್ರಮದಲ್ಲಿ. M3 ಹಣ ಪೂರೈಕೆಯ ಅತಿ ಹೆಚ್ಚು ಬಳಕೆಯಲ್ಲಿರುವ ಅಳತೆ.
ರಿಸರ್ವ್ ಹಣ ಆರ್ಬಿಐಗೆ ಏಕೆ ಮುಖ್ಯ. ಕರೆನ್ಸಿ ಮತ್ತು ಬ್ಯಾಂಕುಗಳ ಆರ್ಬಿಐನಲ್ಲಿರುವ ಠೇವಣಿಗಳು ಹೈ-ಪವರ್ಡ್ ಮನಿ ಆಗುತ್ತವೆ. ಈ ಆಧಾರದ ಮೇಲೆ ಬ್ಯಾಂಕುಗಳು ಹಲವು ಪಟ್ಟು ಸಾಲ ನೀಡುತ್ತವೆ (ಬ್ಯಾಂಕುಗಳು: ಅವು ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತವೆ, ಹಣವನ್ನು ಹೇಗೆ ಸೃಷ್ಟಿಸುತ್ತವೆ ಮತ್ತು ಬ್ಯಾಂಕುಗಳ ವಿಧಗಳು ನೋಡಿ). ಆದ್ದರಿಂದ ರಿಸರ್ವ್ ಹಣದಲ್ಲಿ ಸಣ್ಣ ಬದಲಾವಣೆ ಕೂಡ M3ಅನ್ನು ಬಹಳ ಬದಲಿಸಬಹುದು. ಇದೇ ಕಾರಣಕ್ಕಾಗಿ CRR ಮತ್ತು ರಿಸರ್ವ್ಗಳನ್ನು ಬದಲಿಸುವ ಇತರ ಸಾಧನಗಳು ಬಹಳ ಪ್ರಬಲವಾಗಿವೆ.
ಆರ್ಬಿಐ ಒಮ್ಮೆ ಹಣವನ್ನು ಗುರಿಯಾಗಿಸಿಕೊಂಡು ನಂತರ ಅದನ್ನು ನಿಲ್ಲಿಸಿದ್ದು ಏಕೆ. 1985 ರಿಂದ 1998 ರವರೆಗೆ ಆರ್ಬಿಐ ಹಣ ಪೂರೈಕೆಯ ಬೆಳವಣಿಗೆಯನ್ನು ಗುರಿಯಾಗಿಸಿಕೊಂಡಿತ್ತು, ಏಕೆಂದರೆ ಹಣ ಮತ್ತು ಬೆಲೆಗಳು ಸ್ಥಿರವಾಗಿ ಒಟ್ಟಿಗೆ ಚಲಿಸುತ್ತವೆ ಎಂದು ಅದು ನಂಬಿತ್ತು. 1991ರ ಸುಧಾರಣೆಗಳ ನಂತರ ಆ ಸಂಬಂಧ ಅಸ್ಥಿರವಾಯಿತು, ಆದ್ದರಿಂದ ಆರ್ಬಿಐ ಹಲವು ಸೂಚಕಗಳನ್ನು ಗಮನಿಸಲು ಆರಂಭಿಸಿತು, ಮತ್ತು 2016 ರಿಂದ ನೇರವಾಗಿ ಹಣದುಬ್ಬರವನ್ನು ಗುರಿಯಾಗಿಸಿಕೊಂಡಿತು (ಹಣದುಬ್ಬರ: ಅರ್ಥ, ಕಾರಣಗಳು ಮತ್ತು ವಿಧಗಳು ನೋಡಿ). ಹಣ ಪೂರೈಕೆಯನ್ನು ಇನ್ನೂ ಗಮನಿಸಲಾಗುತ್ತದೆ, ಆದರೆ ಅನೇಕ ಸಂಕೇತಗಳಲ್ಲಿ ಒಂದಾಗಿ.
ಪರಿಣಾಮ. ಬ್ರಾಡ್ ಮನಿಯ ವೇಗದ ಬೆಳವಣಿಗೆ ಭವಿಷ್ಯದ ಹಣದುಬ್ಬರ ಅಥವಾ ಸಾಲದ ಉತ್ಕರ್ಷದ ಎಚ್ಚರಿಕೆ ನೀಡಬಹುದು, ಮತ್ತು ಬಹಳ ನಿಧಾನ ಬೆಳವಣಿಗೆ ದುರ್ಬಲ ಬೇಡಿಕೆಯ ಸೂಚನೆ ನೀಡಬಹುದು. ಅದಕ್ಕಾಗಿಯೇ ಆರ್ಬಿಐ ಹಣ ಪೂರೈಕೆಯ ದತ್ತಾಂಶವನ್ನು ಪ್ರತಿ ಪಾಕ್ಷಿಕಕ್ಕೊಮ್ಮೆ ಪ್ರಕಟಿಸುತ್ತದೆ.
ಮೇನ್ಸ್ ದೃಷ್ಟಿ: ಡಿಜಿಟಲ್ ಆರ್ಥಿಕತೆಯಲ್ಲಿ ಹಣ
1. ಹಣದ ಬದಲಾಗುತ್ತಿರುವ ರೂಪಗಳು. ಭಾರತದಲ್ಲಿ ಹಣ ನಾಣ್ಯ ಮತ್ತು ನೋಟುಗಳಿಂದ ಬ್ಯಾಂಕ್ ಠೇವಣಿ, ಕಾರ್ಡ್ ಮತ್ತು ಫೋನ್ ಪಾವತಿಗಳತ್ತ ಸಾಗಿದೆ. ಕಾರ್ಯಗಳು ಒಂದೇ ಆಗಿವೆ, ಆದರೆ ಮಾಧ್ಯಮ ಬದಲಾಗಿದೆ. ಇದರಿಂದ ಪಾವತಿಗಳು ವೇಗವಾಗಿ ಮತ್ತು ಅಗ್ಗವಾಗಿ ಆಗುತ್ತವೆ, ಮತ್ತು ಹೆಚ್ಚು ಜನರು ಔಪಚಾರಿಕ ವ್ಯವಸ್ಥೆಗೆ ಬರುತ್ತಾರೆ.
2. ಹಣ ಪೂರೈಕೆ ಇನ್ನೂ ಏಕೆ ಮುಖ್ಯ. ಸರಕುಗಳು ಮತ್ತು ಸೇವೆಗಳ ಉತ್ಪಾದನೆಗಿಂತ ಹಣ ಬಹಳ ವೇಗವಾಗಿ ಬೆಳೆದರೆ ಬೆಲೆಗಳು ಏರುತ್ತವೆ. ಆದ್ದರಿಂದ ಆರ್ಬಿಐ ಹಣದುಬ್ಬರ ಮತ್ತು ಬೆಳವಣಿಗೆಯ ಜೊತೆಗೆ ಹಣ ಪೂರೈಕೆಯನ್ನು, ವಿಶೇಷವಾಗಿ ಬ್ರಾಡ್ ಮನಿಯನ್ನು, ಗಮನಿಸುತ್ತದೆ. ಇಂದು ಅದು ಮುಖ್ಯವಾಗಿ ರೆಪೊ ದರದ ಮೂಲಕ ನಿಯಂತ್ರಿಸುತ್ತದೆ, ಆದರೆ ಹಣ ಮತ್ತು ಸಾಲದ ದತ್ತಾಂಶ ಇನ್ನೂ ಪ್ರಮುಖ ಸಂಕೇತಗಳಾಗಿವೆ.
3. ಹೊಸ ಪ್ರಶ್ನೆಗಳು. ಡಿಜಿಟಲ್ ಪಾವತಿ ಮತ್ತು e-rupee (ನೋಡಿ Digital payments and new money: UPI, NPCI and the e-rupee) ಹೊಸ ಸಮಸ್ಯೆಗಳನ್ನು ಎತ್ತುತ್ತವೆ: privacy, cyber fraud, ಮತ್ತು smartphone ಅಥವಾ internet ಇಲ್ಲದ ಜನರಿಗೆ ಪ್ರವೇಶ. ಅನೇಕ ಬಡ ಮತ್ತು ಗ್ರಾಮೀಣ ಕುಟುಂಬಗಳಿಗೆ ನಗದು ಇನ್ನೂ ಮುಖ್ಯವಾಗಿದೆ.
ಒಳ್ಳೆಯ ತೀರ್ಮಾನ: ಯಾವ ರೂಪದಲ್ಲಿದ್ದರೂ, ಜನರು ಅದನ್ನು ನಂಬಿದರೆ ಮಾತ್ರ ಹಣ ಕೆಲಸ ಮಾಡುತ್ತದೆ. ಸ್ಥಿರ ಬೆಲೆಗಳು, ಸದೃಢ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆ ಮತ್ತು ಸುರಕ್ಷಿತ digital payments ಒಟ್ಟಾಗಿ ಆ ನಂಬಿಕೆಯನ್ನು ರಕ್ಷಿಸುತ್ತವೆ.
Mains ಅಭ್ಯಾಸ: ಐದು ಪ್ರಶ್ನೆಗಳು, ಐದು ದೃಷ್ಟಿಕೋನಗಳು
ಇವು ನಾವು ಬರೆದ practice questions, past papers ಅಲ್ಲ. ಪ್ರತಿ exam ನ ಹಿಂದಿನ ಪ್ರಶ್ನೆಗಳು ಈ module ನ PYQ panel ನಲ್ಲಿವೆ.
| ಅಂಶ | ಪ್ರಶ್ನೆ | ಒಳಗೊಳ್ಳಬೇಕಾದ ಮುಖ್ಯ ಅಂಶಗಳು |
|---|---|---|
| Concept | ಹಣದ ಕಾರ್ಯಗಳನ್ನು ವಿವರಿಸಿ. Barter ಏಕೆ ವಿಫಲವಾಯಿತು? | ಹಣವನ್ನು medium of exchange, unit of account ಮತ್ತು store of value ಎಂದು ವಿವರಿಸಿ. ನಂತರ barter ವಿಫಲವಾದದ್ದು double coincidence of wants ಬೇಕಾಗಿದ್ದರಿಂದ ಎಂದು ತೋರಿಸಿ. |
| Measures | Narrow money ಮತ್ತು broad money ನಡುವಿನ ವ್ಯತ್ಯಾಸ ತಿಳಿಸಿ. M3 ಏಕೆ ವ್ಯಾಪಕವಾಗಿ ಬಳಸಲ್ಪಡುತ್ತದೆ? | M1 ರಿಂದ M4 ವರೆಗೆ liquidity ಕ್ರಮದಲ್ಲಿ ಇಡಿ ಮತ್ತು time deposits ವ್ಯತ್ಯಾಸ ಮಾಡುತ್ತವೆ ಎಂದು ತೋರಿಸಿ. ನಂತರ broad money ಅನ್ನು credit ಮತ್ತು inflation ಗೆ ಸಂಬಂಧಿಸಿ. |
| Why (history) | RBI 1998 ರಲ್ಲಿ monetary targeting ಅನ್ನು ಏಕೆ ಬಿಟ್ಟಿತು? | 1985 ರ Chakravarty Committee ಯಿಂದ ಆರಂಭಿಸಿ, ಇದು money targeting ಅನ್ನು ತಂದಿತು. ನಂತರ 1991 ರ ನಂತರ money demand ಅಸ್ಥಿರವಾಯಿತು ಎಂದು ವಿವರಿಸಿ, ಆದ್ದರಿಂದ RBI ಹಲವು indicators ಗೆ ಮತ್ತು 2016 ರಲ್ಲಿ inflation targeting ಗೆ ಬದಲಾಯಿತು. |
| Tools | High-powered money ಎಂದರೇನು? CRR ಬದಲಾವಣೆ money supply ಮೇಲೆ ಹೇಗೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ? | Reserve money ಅನ್ನು ವ್ಯಾಖ್ಯಾನಿಸಿ ಮತ್ತು money multiplier ಅನ್ನು ವಿವರಿಸಿ. ನಂತರ reserve money ಬದಲಾವಣೆ credit creation ಮತ್ತು liquidity ಮೇಲೆ ಹೇಗೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ ಎಂದು ತೋರಿಸಿ. |
| Current | Digital payments ನಗದು ಬೇಡಿಕೆ ಮತ್ತು money ಅಳತೆಯನ್ನು ಹೇಗೆ ಬದಲಾಯಿಸುತ್ತವೆ? | UPI ಮತ್ತು e₹ ಜನರು ಹೊಂದಿರುವ ಕರೆನ್ಸಿಯನ್ನು ಕಡಿಮೆ ಮಾಡಿ ಹಣವನ್ನು deposits ಗೆ ಸರಿಸುತ್ತವೆ ಎಂದು ವಿವರಿಸಿ. ನಂತರ digital payments ನೀತಿಗೆ ಹೊಸ data ನೀಡುತ್ತವೆ ಎಂದು ಸೇರಿಸಿ. |
ಈ ಕೋಷ್ಟಕವನ್ನು ಹೇಗೆ ಬಳಸಬೇಕು: ಪ್ರತಿ ಉತ್ತರವು ಏನು ಎಂದು ವಿವರಿಸಬೇಕು, ನಂತರ ಮೇಲಿನ ವಿಭಾಗದಿಂದ ಏಕೆ ಎಂದು ವಿವರಿಸಬೇಕು ಮತ್ತು ಮುಂದಿನ ದಾರಿ ಎಂಬುದರೊಂದಿಗೆ ಮುಗಿಸಬೇಕು.
Quick revision
- ಬಾರ್ಟರ್ (Barter) ಕೆಲಸ ಮಾಡುವುದು ಎರಡೂ ಕಡೆಯವರಿಗೆ ಪರಸ್ಪರ ಬೇಕಾದ ವಸ್ತು ಇದ್ದಾಗ ಮಾತ್ರ, ಇದನ್ನು double coincidence of wants ಎನ್ನುತ್ತಾರೆ, ಮತ್ತು ಹಣ ಆ ಅಗತ್ಯವನ್ನು ತೆಗೆದುಹಾಕುತ್ತದೆ.
- ಹಣದ ಮುಖ್ಯ ಕೆಲಸ medium of exchange ಆಗಿರುವುದು. ಅದು unit of account ಮತ್ತು store of value ಆಗಿಯೂ ಕೆಲಸ ಮಾಡುತ್ತದೆ.
- High-powered money, ಇದನ್ನು reserve money ಅಥವಾ monetary base ಎಂದೂ ಕರೆಯುತ್ತಾರೆ, ಇದು ಕೇಂದ್ರ ಬ್ಯಾಂಕ್ ಹೊರಡಿಸುವ ಕರೆನ್ಸಿ, ಇದನ್ನು ಜನರು ಅಥವಾ ಬ್ಯಾಂಕುಗಳು ಇಟ್ಟುಕೊಂಡಿರುತ್ತವೆ.
- M1 ಎಂದರೆ ಜನರ ಬಳಿ ಇರುವ ಕರೆನ್ಸಿ ಮತ್ತು ಬ್ಯಾಂಕುಗಳ ನಿವ್ವಳ demand deposits ಸೇರಿ ಬರುವ ಮೊತ್ತ.
- M2 ಎಂದರೆ M1 ಜೊತೆಗೆ Post Office savings banks ನಲ್ಲಿರುವ savings deposits.
- M3 ಎಂದರೆ M1 ಜೊತೆಗೆ ಬ್ಯಾಂಕುಗಳ ನಿವ್ವಳ time deposits. ಇದನ್ನೇ ಹೆಚ್ಚಾಗಿ ಬಳಸಲಾಗುತ್ತದೆ.
- M4 ಎಂದರೆ M3 ಜೊತೆಗೆ ಎಲ್ಲಾ Post Office savings deposits. National Savings Certificates ಇದರಲ್ಲಿ ಸೇರುವುದಿಲ್ಲ.
- M1 ಮತ್ತು M2 ಅನ್ನು narrow money ಎನ್ನುತ್ತಾರೆ, M3 ಮತ್ತು M4 ಅನ್ನು broad money ಎನ್ನುತ್ತಾರೆ. M1 ರಿಂದ M4 ಕಡೆಗೆ ಹೋದಂತೆ liquidity ಕಡಿಮೆಯಾಗುತ್ತದೆ.
- Money multiplier ಎಂದರೆ money supply ಅನ್ನು high-powered money ರಿಂದ ಭಾಗಿಸಿದ ಫಲ. 20% reserve ratio ಇದ್ದರೆ, ₹100 reserves ₹500 ಹಣವನ್ನು ಬೆಂಬಲಿಸಬಲ್ಲದು.
- RBI Act ನ Section 22 ಪ್ರಕಾರ ನೋಟುಗಳನ್ನು RBI ಮಾತ್ರ ಹೊರಡಿಸುತ್ತದೆ. Section 26 ಪ್ರಕಾರ ಪ್ರತಿ ನೋಟೂ legal tender. ನಾಣ್ಯಗಳು ಮತ್ತು ₹1 ನೋಟುಗಳು Coinage Act, 2011 ಅಡಿಯಲ್ಲಿ ಸರ್ಕಾರದಿಂದ ಬರುತ್ತವೆ.
- ಆಧುನಿಕ ನೋಟು fiat money, ಅದರ ಮೌಲ್ಯ ಕಾನೂನು ಮತ್ತು ನಂಬಿಕೆಯ ಮೇಲೆ ನಿಂತಿದೆ. Section 33 ಪ್ರಕಾರ ಚಿನ್ನ, ವಿದೇಶಿ ಭದ್ರತೆಗಳಂತಹ ಆಸ್ತಿಗಳು ನೋಟಿನ ಹಿಂದೆ ನಿಲ್ಲಬೇಕು.
- 8 ನವೆಂಬರ್ 2016 ರ ನೋಟು ಅಮಾನ್ಯೀಕರಣದಲ್ಲಿ ಹಳೆಯ ₹500 ಮತ್ತು ₹1000 ನೋಟುಗಳ legal tender ಸ್ಥಾನಮಾನ ತೆಗೆದುಹಾಕಲಾಯಿತು. ₹2000 ನೋಟನ್ನು ಚಲಾವಣೆಯಿಂದ ಹಿಂಪಡೆಯಲಾಯಿತು, ಆದರೆ ಅದು ಇನ್ನೂ legal tender ಆಗಿದೆ.
- ಕ್ವಾಂಟಿಟಿ ಸಮೀಕರಣ M × V = P × T ತೋರಿಸುವುದೇನೆಂದರೆ, ಉತ್ಪಾದನೆಗಿಂತ ಬಹಳ ವೇಗವಾಗಿ ಹಣ ಬೆಳೆದರೆ ಬೆಲೆ ಏರುತ್ತದೆ. ಆದರೆ velocity ಸ್ಥಿರವಾಗಿದ್ದರೆ ಮಾತ್ರ ಹೀಗಾಗುತ್ತದೆ.
ಸಾಮಾನ್ಯ ಗೊಂದಲಗಳು ಮತ್ತು exam traps:
- M2 ಗೆ M1 ಜೊತೆಗೆ Post Office savings deposits ಸೇರುತ್ತವೆ, bank time deposits ಅಲ್ಲ. M3 ಗೆ M1 ಜೊತೆಗೆ bank time deposits ಸೇರುತ್ತವೆ, M2 ಜೊತೆಗಲ್ಲ.
- Demand deposits ಅನ್ನು ಯಾವಾಗ ಬೇಕಾದರೂ ಹಿಂಪಡೆಯಬಹುದು. time deposits ನಿಗದಿತ ಅವಧಿಗೆ ಇರುತ್ತವೆ.
- reserve ratio ಹೆಚ್ಚಾದರೆ multiplier ಕಡಿಮೆ ಆಗುತ್ತದೆ.