

Module 7 · 13 min read · Free chapter
மாற்று விகிதம், அந்நியச் செலாவணி கையிருப்பு மற்றும் மாற்றத்தகு தன்மை
Exchange rate என்பது ஒரு நாணயத்தின் மதிப்பை மற்றொரு நாணயத்தில் குறிப்பிடுவதாகும். 1993 முதல் ரூபாயின் exchange rate சந்தையால் நிர்ணயிக்கப்படுகிறது. கடுமையான ஏற்ற இறக்கங்களை RBI சீராக்குகிறது. வெளிநாட்டு நாணய சொத்துகள், தங்கம், SDR-கள் மற்றும் IMF reserve position ஆகியவற்றால் ஆனதே forex reserves. இவை இதற்கு பாதுகாப்பாக உள்ளன. ரூபாய் current account-இல் முழுமையாக convertible; capital account-இல் அவ்வாறு இல்லை.
பூஜ்ஜியத்திலிருந்து தொடங்குவோம்: ஒரு டாலரின் விலை
பிரியாவுக்கு ஒரு அமெரிக்கப் பல்கலைக்கழகத்தில் இடம் கிடைத்துள்ளது. ஆண்டுக் கட்டணம் 20,000 அமெரிக்க டாலர். அவளுடைய தந்தை அந்த டாலர்களை ரூபாய் கொடுத்து வாங்க வேண்டும். ஒரு டாலர் ₹80 என்றால், அவருக்கு ₹16 லட்சம் தேவை. ஒரு டாலர் ₹90 என்றால், அதே படிப்புக்கு ₹18 லட்சம் தேவை.
ஒரு டாலரின் விலை ரூபாயில் எவ்வளவு என்பதுதான் exchange rate. ஒரு டாலருக்கு அதிக ரூபாய் தேவைப்பட்டால், ரூபாய் depreciate ஆகி, அதாவது பலவீனமடைந்து விட்டது எனச் சொல்வோம். குறைவான ரூபாய் தேவைப்பட்டால், ரூபாய் appreciate ஆகி, அதாவது வலுப்பெற்று விட்டது.
ரூபாயின் மதிப்பு குறையும்போது பிரியாவின் அப்பாவுக்கும், எண்ணெய், போன், தங்கம் இறக்குமதி செய்யும் எல்லோருக்கும் பாதிப்பு ஏற்படும். ஆனால் திருப்பூரில் இருக்கும் ஏற்றுமதியாளருக்கு இது உதவுகிறது. வெளிநாட்டில் விற்கும் ஒவ்வொரு டாலர் சட்டைக்கும் அவர் இப்போது அதிக ரூபாய் பெறுகிறார்.
Economic Survey 2025-26-இன்படி, 1 ஏப்ரல் 2025 முதல் 15 ஜனவரி 2026 வரை ரூபாய் டாலருக்கு எதிராக சுமார் 5.4% மதிப்பிழந்தது. இந்த அத்தியாயம் ரூபாயின் விலை எப்படி நிர்ணயிக்கப்படுகிறது, இந்தியா ஏன் பெரிய அளவில் கையிருப்பு வைத்திருக்கிறது, convertibility என்றால் என்ன என்பதை விளக்குகிறது.
ரூபாயின் விலை எப்படி நிர்ணயிக்கப்படுகிறது
Fixed vs floating. Fixed மாற்று விகிதத்தில், அரசு அல்லது மத்திய வங்கி தன் நாணயத்தின் விலையை நிர்ணயிக்கும். Floating விகிதத்தில், சந்தையின் தேவை மற்றும் வழங்கல் விலையை முடிவு செய்யும். இந்தியா உட்பட பல நாடுகள் இரண்டுக்கும் நடுவில் உள்ளன. விகிதத்தை சந்தை நிர்ணயிக்கும், ஆனால் திடீர் ஏற்ற இறக்கங்களை மத்திய வங்கி சீராக்கும்.
ரூபாயை எது நகர்த்துகிறது. டாலருக்கான தேவை இறக்குமதியாளர்கள், வெளிநாடு செல்லும் அல்லது படிக்கும் இந்தியர்கள், வெளிநாட்டு முதலீட்டாளர்கள் பணத்தை வெளியே எடுப்பதிலிருந்து வருகிறது. டாலரின் வழங்கல் ஏற்றுமதியாளர்கள், remittances, வெளிநாட்டு முதலீட்டாளர்கள் பணத்தை உள்ளே கொண்டுவருவதிலிருந்து வருகிறது. டாலருக்கான தேவை வழங்கலைவிட வேகமாக உயர்ந்தால், ரூபாய் பலவீனமடையும்.
இந்தியா எடுத்த படிகள். RBI-இன் காலவரிசை நிலையான விகிதத்திலிருந்து விலகியதைப் பதிவு செய்கிறது:
- மார்ச் 1992: இரட்டை மாற்று விகித முறை, Liberalised Exchange Rate Management System (LERMS). சந்தை நிர்ணயிக்கும் விகிதத்தை நோக்கிய முதல் படி இது.
- 1993: ஒருங்கிணைந்த மாற்று விகிதம்.
இது ஏன் முக்கியம்: இந்தியாவைப் போன்ற நிர்வகிக்கப்படும் சந்தையில், திடீர் ஏற்ற இறக்கங்களை சமாளிக்க மத்திய வங்கி தன் கையிருப்பிலிருந்து டாலர்களை வாங்கவோ விற்கவோ முடியும். கையிருப்பு முக்கியமாக இருப்பதற்கு இதுவே ஒரு பெரிய காரணம்.
அந்நியச் செலாவணி கையிருப்பு: இந்தியாவின் பாதுகாப்பு வலை
அவை என்ன. அந்நியச் செலாவணி கையிருப்பு என்பது RBI வைத்திருக்கும் வெளிநாட்டுச் சொத்துகள். இறக்குமதிக்குப் பணம் செலுத்தவும், வெளிநாட்டுக் கடனைத் திருப்பிச் செலுத்தவும், ரூபாயை நிலைப்படுத்தவும் இவை பயன்படும். RBI-இன் வாராந்திர தரவு நான்கு பகுதிகளைக் காட்டுகிறது:
| கூறு | US$ million, 25 Sep 2026 |
|---|---|
| அந்நிய நாணய சொத்துகள் | 6,15,411 |
| தங்கம் | 1,08,701 |
| Special Drawing Rights (SDRs) | 18,642 |
| IMF-இல் உள்ள கையிருப்பு நிலை | 4,804 |
| மொத்தம் | 7,47,557 |
இது போதுமானதா? வழக்கமான அளவுகோல்கள் இரண்டு: கையிருப்பு எத்தனை மாத இறக்குமதிக்குப் பணம் தர முடியும், வெளிக்கடனில் எவ்வளவு பகுதியை அது ஈடுசெய்கிறது. 7 அக்டோபர் 2026 அன்று வெளியிட்ட அறிக்கையில், RBI ஆளுநர் 2 அக்டோபர் 2026 நிலவரப்படி கையிருப்பு US$ 734.6 billion என்றும், சுமார் 11 மாத import cover மற்றும் 94.4% external debt cover என்றும் தெரிவித்தார்.
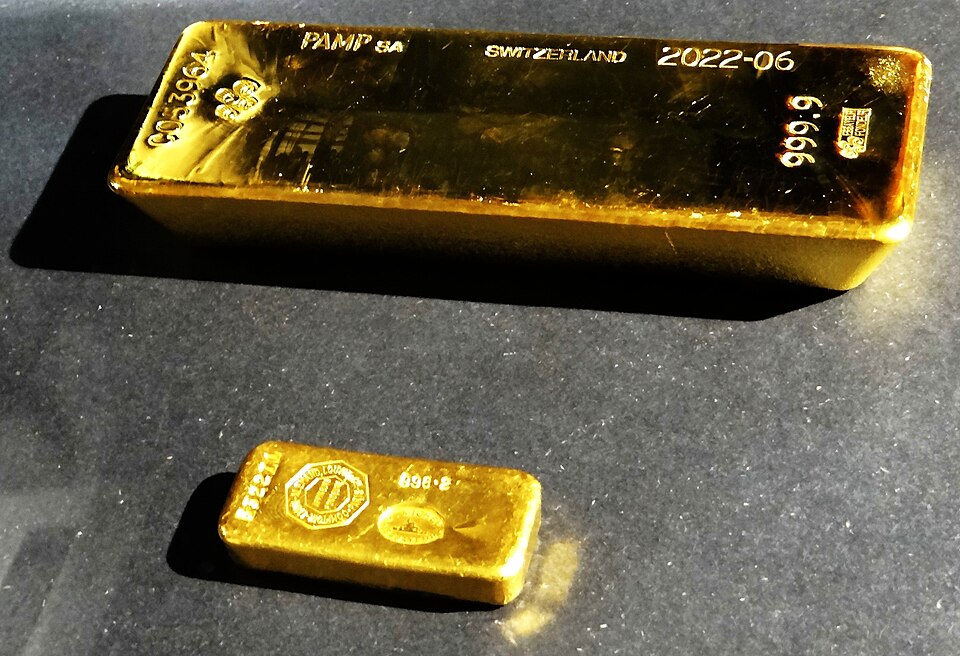
இரண்டு எண்கள் பற்றிய குறிப்பு. அந்நியச் செலாவணி கையிருப்பு ஒவ்வொரு வாரமும் மாறும், பணப்புழக்கம் மற்றும் தங்கம், பிற நாணயங்களின் மதிப்பைப் பொறுத்து. எனவே 25 செப்டம்பர், 2 அக்டோபர் எண்கள் வேறுபடும்; எண்ணோடு எப்போதும் தேதியையும் குறிப்பிடுங்கள்.
Convertibility and FEMA
மாற்றத்தகுதி என்றால் என்ன. ஒரு நாணயத்தை சந்தை விகிதத்தில் வேறு அந்நியச் செலாவணியாக சுதந்திரமாக மாற்ற முடிந்தால் அது மாற்றத்தகு நாணயம் ஆகும். நடப்புக் கணக்கு மாற்றத்தகுதி வணிகம், பயணம், கல்வி, பணம் அனுப்புதல் போன்ற பணப் பரிவர்த்தனைகளை உள்ளடக்கும். மூலதனக் கணக்கு மாற்றத்தகுதி வெளிநாட்டுச் சொத்துகளை வாங்குவது அல்லது வெளிநாட்டில் சுதந்திரமாகக் கடன் வாங்குவதை உள்ளடக்கும்.
இந்தியாவின் நிலை. RBI-யின் காலவரிசைப்படி ஆகஸ்ட் 1994-இல் ரூபாய் நடப்புக் கணக்கில் மாற்றத்தகு நாணயமாக்கப்பட்டது; அப்போது இந்தியா IMF-இன் ஒப்பந்த விதிகளில் பிரிவு VIII-ஐ ஏற்றுக்கொண்டது. மூலதனக் கணக்கில் இந்தியா படிப்படியாகத் திறந்துவிட்டாலும் வரம்புகளும் விதிகளும் வைத்துள்ளது; எனவே ரூபாய் மூலதனக் கணக்கில் முழுமையாக மாற்றத்தகு நாணயம் அல்ல.
FEMA. அந்நியச் செலாவணி மேலாண்மைச் சட்டம், 1999 (1999-இன் சட்டம் 42) பழைய FERA, 1973-ஐ மாற்றியது; இது 1 ஜூன் 2000-இல் நடைமுறைக்கு வந்தது. இதன் நோக்கம் "வெளிநாட்டு வர்த்தகத்தையும் பணப் பரிவர்த்தனைகளையும் எளிதாக்குதல்" மற்றும் "இந்தியாவில் அந்நியச் செலாவணிச் சந்தையின் ஒழுங்கான வளர்ச்சியையும் பராமரிப்பையும் ஊக்குவித்தல்" ஆகும்.
இது ஏன் முக்கியம்: FERA அந்நியச் செலாவணியைக் கட்டுப்படுத்த வேண்டிய ஒன்றாகப் பார்த்தது; FEMA அதை நிர்வகிக்க வேண்டிய ஒன்றாகப் பார்க்கிறது. இந்த மாற்றம் இந்தியாவின் திறந்த பொருளாதாரத்தை நோக்கிய பரந்த நகர்வுடன் பொருந்துகிறது.
ரூபாயை நகர்த்துவது எது
ஒரு காய்கறிச் சந்தையில் தொடங்குவோம். நிறைய வாங்குபவர்கள் தக்காளி வேண்டும் என்று விரும்பி, விவசாயிகள் குறைவாகக் கொண்டு வந்தால் விலை உயரும். டாலரில் ரூபாயின் விலையும் இதே போல் செயல்படுகிறது, ஏனெனில் அது பெரும்பாலும் மக்கள் நாணயங்களை வாங்கி விற்கும் சந்தையில் நிர்ணயிக்கப்படுகிறது. ரூபாய் வேண்டுவதை விட டாலர் வேண்டுபவர்கள் அதிகமாக இருந்தால், டாலர் விலை உயர்ந்து ரூபாய் மதிப்பிழக்கும்.
டாலர் யாருக்கு வேண்டும்? இறக்குமதியாளர்களுக்கு எண்ணெய், தங்கம், மின்னணுப் பொருட்களுக்குப் பணம் செலுத்த டாலர் தேவை; வெளிநாட்டு முதலீட்டாளர்கள் இந்தியாவிலிருந்து பணத்தை வெளியே எடுக்கும்போது டாலர் வேண்டும். மறுபுறம், ஏற்றுமதியாளர்கள், மென்பொருள் நிறுவனங்கள், பணம் பெறும் குடும்பங்கள், உள்ளே வரும் வெளிநாட்டு முதலீட்டாளர்கள் டாலரைக் கொண்டு வந்து ரூபாயாக விற்கின்றனர். எனவே எண்ணெய் கட்டணம் உயர்வதோ FPI வெளியேற்றமோ ரூபாயை பலவீனப்படுத்தும்; வலுவான சேவை ஏற்றுமதியும் FDI-யும் அதற்கு ஆதரவாக இருக்கும்.
விலைகளும் வட்டி விகிதங்களும். நீண்ட காலத்தில், ஒரு நாட்டின் விலைகள் மற்ற நாடுகளைவிட வேகமாக உயர்ந்தால், அந்த நாட்டின் நாணயத்தின் மதிப்பு குறையும். ஏனெனில் அதன் பொருட்கள் விலை அதிகமாகி, போட்டியில் பின்தங்கும். இந்தக் கருத்து purchasing power parity என்று அழைக்கப்படுகிறது. குறுகிய காலத்தில் வட்டி விகிதங்களே அதிக முக்கியத்துவம் பெறுகின்றன. அமெரிக்காவின் வட்டி விகிதம் இந்தியாவைவிட வேகமாக உயர்ந்தால், முதலீட்டாளர்கள் பணத்தை அமெரிக்காவுக்கு நகர்த்துவார்கள். அப்போது ரூபாய் பலவீனமடையும்.
Nominal மற்றும் real மாற்று விகிதங்கள். ரூபாய்-டாலர் விகிதம் ஒரு நாணயத்துடன் ஒப்பிடும் nominal விகிதம். NEER (nominal effective exchange rate) ரூபாயை வர்த்தக கூட்டாளி நாடுகளின் நாணயங்களின் தொகுப்புடன் ஒப்பிட்டு அளவிடுகிறது. REER (real effective exchange rate) பணவீக்க வேறுபாடுகளையும் கணக்கில் எடுக்கிறது. REER உயர்ந்தால், டாலருக்கு எதிராக ரூபாய் நிலையாகத் தெரிந்தாலும், இந்தியப் பொருட்கள் வெளிநாடுகளில் விலை அதிகமாகின்றன என்று பொருள்.
The impossible trinity. ஒரு நாடு மூன்றையும் ஒரே நேரத்தில் பெற முடியாது என்று பொருளாதார அறிஞர்கள் கூறுகின்றனர்: fixed exchange rate, free movement of capital, independent monetary policy. இந்தியா சுதந்திரமான பணவியல் கொள்கையை வைத்துக்கொண்டு, மூலதனம் ஓரளவு சுதந்திரமாக நகர அனுமதிக்கிறது. எனவே ரூபாய் மிதக்கும் மாற்று விகிதத்தில் உள்ளது. கடுமையான ஏற்ற இறக்கங்களை மட்டும் சமநிலைப்படுத்த RBI தலையிடுகிறது. இதனால்தான் ரூபாயை ஒரு நிலையான அளவில் வைத்திருக்காமல், ஏற்ற இறக்கத்தை நிர்வகிக்க RBI reserves-ஐப் பயன்படுத்துகிறது.
ஏன் இது முக்கியம். ரூபாய் பலவீனமடைந்தால் ஏற்றுமதியாளர்களுக்கு நன்மை. ஆனால் எண்ணெய் உள்ளிட்ட இறக்குமதிகள் விலை உயரும், இதனால் பணவீக்கம் அதிகரிக்கலாம். ரூபாய் வலுவடைந்தால் இது தலைகீழாக நடக்கும். ஒரு நல்ல Mains பதில் ரூபாய் சரிவை வெறும் நல்லது அல்லது கெட்டது என்று பார்க்காமல், இந்த trade-offs-ஐ விளக்கும்.
ரூபாயை வெளிநாட்டுக்கு எடுத்துச் செல்லுதல்
பொதுவான நாணயத்துடன் எல்லைச் சந்தையில் தொடங்குங்கள். அண்டை நகரங்களைச் சேர்ந்த வணிகர்கள் வர்த்தகம் செய்ய வேண்டுமென்று கற்பனை செய்யுங்கள். அவர்கள் முதலில் மூன்றாவது நகரத்தின் நாணயங்களுக்கு மாற்ற வேண்டும். ஒவ்வொரு பரிவர்த்தனைக்கும் கட்டணம் உண்டு. மூன்றாவது நகரத்தின் நாணயம் குறைந்தால் வர்த்தகம் நின்றுவிடும். இன்று உலக வர்த்தகத்தின் பெரும்பகுதி இப்படித்தான் நடக்கிறது. இந்த மூன்றாவது நாணயம் அமெரிக்க டாலர்.
2022-ஆம் ஆண்டின் நடவடிக்கை. 11 ஜூலை 2022 அன்று, RBI இந்திய ரூபாயில் ஏற்றுமதி மற்றும் இறக்குமதிக்கு invoicing, payment and settlement செய்யும் ஏற்பாட்டை அறிமுகப்படுத்தியது. இதன்படி, ஒரு இந்திய வங்கி கூட்டாளி நாட்டு வங்கிக்காக Special Rupee Vostro Account திறக்கலாம். இதனால் அந்த நாட்டு வர்த்தகர்கள் நேரடியாக ரூபாயில் பணம் செலுத்தவும் பெறவும் முடியும். இரு நாணயங்களுக்கு இடையிலான மாற்று விகிதம் சந்தையால் நிர்ணயிக்கப்படலாம்.
RBI ஏன் இதைச் செய்தது. உலக வர்த்தக வளர்ச்சியை ஊக்குவிப்பதும், இந்தியாவின் ஏற்றுமதிக்கு முக்கியத்துவம் அளிப்பதும்தான் நோக்கம் என்று RBI கூறியது. உலக வர்த்தகர்களிடையே ரூபாய் மீதான ஆர்வம் அதிகரித்து வருவதையும் ஆதரிப்பது இதன் நோக்கம். டாலர் பற்றாக்குறை உள்ள கூட்டாளி நாடுகளுடன் வர்த்தகம் செய்ய இது இந்திய நிறுவனங்களுக்கு ஒரு வழி தருகிறது. பின்னர், வெளிநாட்டு வர்த்தகக் கொள்கையின் கீழ் ரூபாய் தீர்வுக்கு ஏற்றுமதிச் சலுகைகளையும் அரசு இணைத்தது.
வரம்புகள். ஒரு நாணயம் உண்மையாகவே சர்வதேச நாணயமாக மாறுவது, வெளிநாட்டவர்கள் அதை வைத்திருக்கவும், சேமிக்கவும், முதலீடு செய்யவும் விரும்பும்போதுதான். அதற்கு ஆழமான நிதிச் சந்தைகள், எளிதான மாற்றத்திறன் மற்றும் நிலையான விலைகள் மீதான நம்பிக்கை தேவை. ரூபாய் வர்த்தகத் தீர்வு ஒரு முதல் படி மட்டுமே. ஆனால் இந்தியாவின் வர்த்தகத்தில் பெரும்பகுதி இன்னும் டாலரிலேயே invoice செய்யப்படுகிறது.
ஏன் இது முக்கியம். ரூபாயின் பயன்பாடு அதிகரித்தால் மாற்றுச் செலவு குறையும். இந்தியா பெரிய டாலர் கையிருப்பை வைத்திருக்க வேண்டிய தேவையும் குறையும். டாலர் பற்றாக்குறையிலிருந்து இந்திய நிறுவனங்களுக்கும் ஓரளவு பாதுகாப்பு கிடைக்கும். இதனுடன், மூலதனக் கணக்கை இந்தியா எந்த அளவுக்குத் திறக்க வேண்டும் என்ற கேள்வியும் எழுகிறது. முதன்மைத் தேர்வு (Mains) பதிலில் இந்த நன்மைகளையும், அதிக ஏற்ற இறக்கமுள்ள மூலதன ஓட்டங்களின் ஆபத்துகளையும் ஒப்பிட்டு எழுத வேண்டும்.
இந்தியா ஏன் சந்தை மாற்று விகிதத்துக்கு மாறியது, பெரிய கையிருப்பை ஏன் வைத்திருக்கிறது
ரூபாயை சந்தை நிர்ணயிக்கட்டுமே ஏன்? அரசு நிர்ணயித்த நிலையான விகிதம் சந்தை மதிப்பிலிருந்து வெகுதூரம் விலகிப் போகலாம். ஜூலை 1991-இல் போல ஒரு நெருக்கடி வரும்போதுதான் திடீர் மாற்றம் ஏற்படும். அதனால் இந்தியா படிப்படியாக மாறியது: LERMS (மார்ச் 1992), ஒருங்கிணைந்த விகிதம் (1993) மற்றும் நடப்புக் கணக்கு மாற்றத்திறன் (ஆகஸ்ட் 1994). சந்தை விகிதம் ஒரேயடியாக உடைவதற்குப் பதிலாக ஒவ்வொரு நாளும் சிறிது சிறிதாகச் சரிசெய்துகொள்ளும்.
FERA-விற்குப் பதிலாக FEMA (2000) ஏன்? FERA (1973), அதன் பெயர் சொல்வது போலவே, அந்நியச் செலாவணியை ஒழுங்குபடுத்துவதை மையமாகக் கொண்டிருந்தது. ஆனால் FEMA (1 ஜூன் 2000 முதல் நடைமுறைக்கு வந்தது) வெளிநாட்டு வர்த்தகம் மற்றும் பணப் பரிவர்த்தனைகளை எளிதாக்கவும், அந்நியச் செலாவணிச் சந்தையை ஒழுங்காக வளர்க்கவும் நோக்கம் கொண்டது. "கட்டுப்பாடு" என்பதிலிருந்து "மேலாண்மை" என்ற மாற்றம், கட்டுப்பாட்டிலிருந்து திறந்த நிலைக்கான மாற்றத்தைப் பிரதிபலிக்கிறது.
ஏன் பெரிய இருப்புகள்? 1991 நெருக்கடி, இருப்பு தீர்ந்துபோனால் என்ன நடக்கும் என்பதைக் காட்டியது. இன்று சுமார் US$ 735-748 பில்லியன் அளவிலான இருப்புகள் உள்ளன. இது சுமார் 11 மாத இறக்குமதி கவரேஜ் தருகிறது. பணம் வெளியேறும்போது சந்தையை அமைதிப்படுத்த இது போதுமானது. ரூபாய் கடுமையாக ஏறி இறங்கினால் RBI நடவடிக்கை எடுக்கவும் இது இடம் தருகிறது.
தாக்கங்கள். இருப்புகளை வைத்திருப்பதற்கு ஒரு செலவு உண்டு, ஏனெனில் அவை குறைவாகவே வருமானம் தரும். ஆனால் அவை நம்பிக்கையை வாங்கித் தருகின்றன. ஒரு Mains பதில் இந்தக் காப்பீட்டு மதிப்பையும் செலவையும் ஒப்பிட்டு எடைபோட வேண்டும்.
Mains பார்வை: ரூபாய் பலவீனமடைய இந்தியா அனுமதிக்க வேண்டுமா?
1. பலவீனமடைய விடுவதற்கான வாதங்கள். பலவீனமான ரூபாய், வெளிநாடுகளில் இந்திய ஏற்றுமதியை மலிவாக்குகிறது; உள்நாட்டில் இறக்குமதியை விலை உயர்த்துகிறது. இது ஜவுளி, தோல் போன்ற உழைப்பு சார்ந்த ஏற்றுமதிகளுக்கு உதவக்கூடும். ஒரு நிலையான மட்டத்தைப் பாதுகாப்பது இருப்புகளையும் விரைவில் கரைத்துவிடும்.
2. எதிரான வாதங்கள். இந்தியா தனது கச்சா எண்ணெயில் பெரும் பகுதியை இறக்குமதி செய்கிறது. எனவே பலவீனமான ரூபாய் எரிபொருள் விலையையும் பணவீக்கத்தையும் (Module 3) உயர்த்தும். வெளிநாட்டு நாணயக் கடன் வாங்கிய நிறுவனங்களுக்குத் திருப்பிச் செலுத்தும் செலவு அதிகரிக்கும். திடீர்ச் சரிவுகள் வெளிநாட்டு முதலீட்டாளர்களையும் விரட்டக்கூடும்.
3. நடுவழி. போக்கைச் சந்தை தீர்மானிக்கட்டும்; திடீர் ஏற்ற இறக்கங்களைச் சீராக்க மத்திய வங்கி இருப்புகளைப் பயன்படுத்தலாம். அக்டோபர் 2026-இல் சுமார் 11 மாத இறக்குமதி கவரேஜ் கொண்ட பெரிய இருப்புகள் இதற்கு இடம் தருகின்றன.
ஒரு நல்ல முடிவு: வலுவான இருப்புகளின் ஆதரவுடனும், மூலதனக் கணக்கைப் படிப்படியாகத் திறப்பதுடனும், நிலையானதும் நெகிழ்வானதுமான ரூபாய், ஏற்றுமதிப் போட்டித்திறனையும் விலை நிலைத்தன்மையையும் சமநிலைப்படுத்தும்.
Mains பயிற்சி: மூன்று கேள்விகள், மூன்று கோணங்கள்
இவை நாங்கள் எழுதிய practice questions, past papers அல்ல. ஒவ்வொரு தேர்வின் கடந்த கேள்விகள் இந்த module-இன் PYQ panel-இல் உள்ளன.
| கோணம் | கேள்வி | கவர் செய்ய வேண்டிய முக்கிய புள்ளிகள் |
|---|---|---|
| ஏன் (சீர்திருத்தம்) | 1991-க்குப் பிறகு சந்தையால் தீர்மானிக்கப்படும் அந்நியச் செலாவணி விகிதத்துக்கு இந்தியா நகர்ந்தது எப்படி என்று பாருங்கள். ஏன் அது தேவைப்பட்டது? | 1991-ன் மதிப்புக் குறைப்பில் தொடங்குங்கள். பிறகு 1992-ல் LERMS-ன் கீழ் இரட்டை விகிதத்தைக் காட்டுங்கள். அடுத்து 1993-ன் ஒருங்கிணைந்த விகிதமும் 1994-ல் நடப்புக் கணக்கு convertibility-யும் வருகின்றன. |
| சட்டம் | FERA-வையும் FEMA-வையும் வேறுபடுத்துங்கள். இந்த மாற்றம் எதைக் குறிக்கிறது? | FERA ஒழுங்குபடுத்துவதையும் கட்டுப்படுத்துவதையும் நோக்கமாகக் கொண்டது; 1 ஜூன் 2000-ல் அமலுக்கு வந்த FEMA வர்த்தகத்தையும் பணப்பரிவர்த்தனையையும் எளிதாக்குவதை நோக்கமாகக் கொண்டது என்று விளக்குங்கள். பிறகு ஒழுங்கான forex சந்தை என்ற FEMA-வின் நோக்கங்களைச் சொல்லுங்கள். |
| விவாதம் | இந்தியாவின் forex reserves போதுமானதா, அதிகமானதா? விவாதியுங்கள். | சுமார் 11 மாத இறக்குமதி கவரையும் 94.4% கடன் கவரையும் பயன்படுத்துங்கள். பிறகு reserves வைத்திருப்பதின் செலவையும் நிலையற்ற தன்மையிலிருந்து கிடைக்கும் பாதுகாப்பையும் ஒப்பிடுங்கள். |
இந்த அட்டவணையை எப்படிப் பயன்படுத்துவது: ஒவ்வொரு பதிலும் என்ன என்பதை விளக்க வேண்டும், பிறகு மேலே உள்ள பகுதியிலிருந்து ஏன் என்பதை விளக்கி, முன்னோக்கிய வழி என்பதுடன் முடிக்க வேண்டும்.
Quick revision
- அந்நியச் செலாவணி விகிதம் (exchange rate) என்பது ஒரு வெளிநாட்டு நாணயத்தின் ரூபாய் விலை; ஒரு டாலர் வாங்க அதிக ரூபாய் தேவைப்பட்டால், ரூபாய் depreciated ஆகிவிட்டது.
- இந்தியா படிப்படியாக நகர்ந்தது: ஜூலை 1991-ல் மதிப்புக் குறைப்பு, மார்ச் 1992-ல் LERMS-ன் கீழ் இரட்டை விகிதம், 1993-ல் ஒருங்கிணைந்த சந்தை விகிதம், ஆகஸ்ட் 1994-ல் IMF Article VIII-ன் கீழ் நடப்புக் கணக்கு convertibility.
- 25 செப்டம்பர் 2026 நிலவரப்படி reserves US$ 747.6 billion ஆக இருந்தது; அதில் வெளிநாட்டு நாணய சொத்துகள் 615.4, தங்கம் 108.7, SDR 18.6, IMF reserve position 4.8.
- 2 அக்டோபர் 2026-க்குள் அவை US$ 734.6 billion ஆக இருந்தன; இது சுமார் 11 மாத இறக்குமதிக்கும் வெளிக்கடனில் 94.4%-க்கும் போதுமானது.
- FEMA, 1999 (Act 42 of 1999) 1 ஜூன் 2000-ல் அமலுக்கு வந்து FERA, 1973-க்குப் பதிலாக வந்தது.
- 1 ஏப்ரல் 2025 முதல் 15 ஜனவரி 2026 வரை ரூபாய் டாலருக்கு எதிராக சுமார் 5.4% சரிந்தது.
- டாலர் தேவை (எண்ணெய், தங்கம், FPI வெளியேற்றம்) வழங்கலை (ஏற்றுமதி, பணம் அனுப்புதல், FDI) விட அதிகமாகும்போது ரூபாய் பலவீனமடைகிறது; REER பணவீக்கத்துக்காக NEER-ஐ சரிசெய்கிறது; impossible trinity-யின் கீழ் இந்தியா சுதந்திரமான பணவியல் கொள்கையையும் ஓரளவு திறந்த மூலதன ஓட்டத்தையும் வைத்திருப்பதால், ரூபாய் மிதக்கிறது; RBI ஏற்ற இறக்கங்களை சமன்படுத்துகிறது.
- 11 ஜூலை 2022 முதல், இந்திய வங்கிகள் கூட்டாளி நாட்டு வங்கிகளுக்காகத் திறக்கும் Special Rupee Vostro Accounts மூலம் வர்த்தகத்தை INR-ல் விலைப்பட்டியலிட்டு தீர்வு செய்யலாம்; விகிதம் சந்தையால் தீர்மானிக்கப்படுகிறது.
பொதுவான குழப்பங்களும் தேர்வுப் பொறிகளும்:
- ரூபாய் நடப்பு கணக்கில் convertible; மூலதன கணக்கில் முழுமையாக convertible அல்ல.
- Reserves-ல் மிகப் பெரிய பகுதி தங்கம் அல்ல, வெளிநாட்டு நாணய சொத்துகளே.
- Depreciation சந்தையில் நடக்கும்; devaluation என்பது ஜூலை 1991-ல் போல அரசு திட்டமிட்டுச் செய்யும் அதிகாரபூர்வ குறைப்பு.