

Module 6 · 11 min read · Free chapter
நிதி உள்ளடக்கம்: Jan Dhan, MUDRA மற்றும் அதற்கு அப்பால்
நிதி உள்ளடக்கம் என்பது ஒவ்வொரு குடும்பத்தையும் குறைந்த செலவில் முறையான வங்கி, கடன், காப்பீடு மற்றும் ஓய்வூதியத்தின் கீழ் கொண்டு வருவதாகும். PM Jan Dhan Yojana (2014) 59 கோடிக்கு மேற்பட்ட அடிப்படைக் கணக்குகளைத் திறந்தது. ஆதார் மற்றும் மொபைல் போன்களுடன் இணைக்கப்பட்ட (JAM மூவர் கூட்டணி) இவை நேரடிப் பயன் பரிமாற்றத்தைக் கொண்டு செல்கின்றன. MUDRA (2015) வங்கிகள் மற்றும் பிற கடன் வழங்குநர்கள் மூலம் நுண் தொழில்களுக்குப் பிணையமில்லாக் கடன்களை வழங்குகிறது.
பூஜ்ஜியத்திலிருந்து தொடங்குவோம்: காய்கறி விற்பவரும் கந்துவட்டிக்காரரும்
வண்டியில் காய்கறி விற்கும் ஒரு பெண்ணை நினையுங்கள். ஒவ்வொரு காலையிலும் மண்டியிலிருந்து சரக்கு வாங்க அவளுக்கு ₹2,000 தேவை. வங்கிக் கணக்கு இல்லாததால் அவள் மிக அதிக வட்டிக்குக் கந்துவட்டிக்காரரிடம் கடன் வாங்குகிறாள். அவளுடைய லாபத்தின் பெரும்பகுதி அவருக்குப் போகிறது.
இப்போது அவளுக்கு வங்கிக் கணக்கு இருப்பதாக கற்பனை செய்யுங்கள். அவளுடைய சேமிப்பு பாதுகாப்பாக இருக்கும். அரசின் நலத்திட்டப் பயன்கள் அவளை நேரடியாகச் சென்றடையும். வங்கி அவளுடைய பணம் செலுத்தும் பதிவை அறியும். பின்னர் நியாயமான வட்டியில் சிறு வணிகக் கடனைப் பெறலாம்.
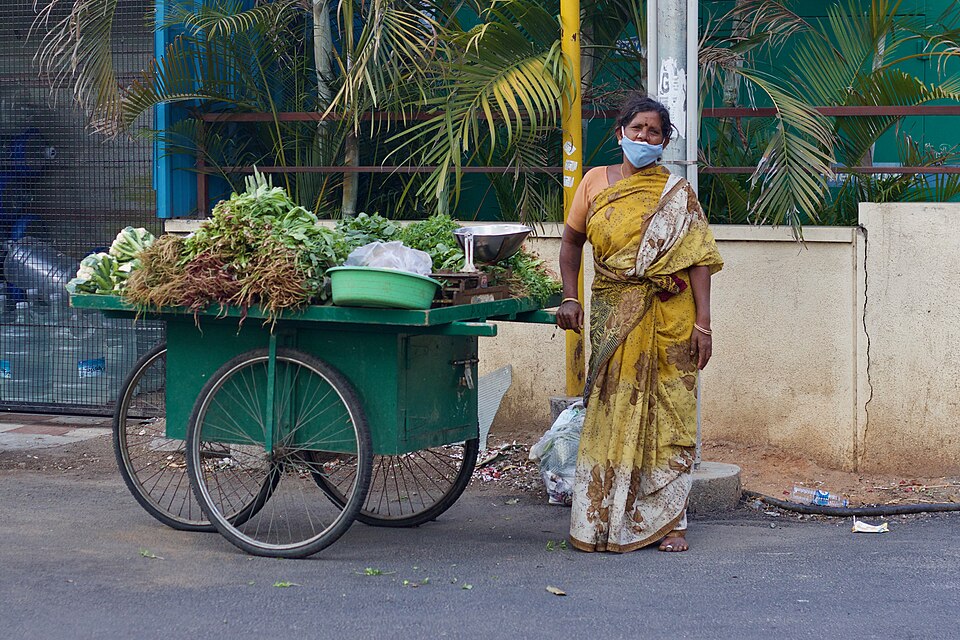
இது நிதி உள்ளடக்கம் (financial inclusion). ஏழைகள் உட்பட அனைவரும் வங்கிக் கணக்கு, கடன், காப்பீடு, ஓய்வூதியம் போன்ற அடிப்படை நிதிச் சேவைகளை மலிவான விலையில் பயன்படுத்தக்கூடிய நிலையை உறுதி செய்வதே இதன் நோக்கம்.
பிரதமர் ஜன் தன் யோஜனா
தொடக்கம். PMJDY 28 ஆகஸ்ட் 2014 அன்று தேசிய நிதி உள்ளடக்க இயக்கம் என்ற பெயரில் தொடங்கப்பட்டது. உலகிலேயே மிகப்பெரிய நிதி உள்ளடக்க முயற்சி இது என அரசு கூறுகிறது.
ஜன் தன் கணக்கின் அம்சங்கள்:
- குறைந்தபட்ச இருப்புத் தொகை தேவையில்லை; பராமரிப்புக் கட்டணமும் இல்லை.
- இலவச RuPay debit card மற்றும் ₹2 லட்சம் விபத்துக் காப்பீடு.
- ₹10,000 வரை overdraft வசதி.
அடைந்துள்ள எட்டல் (19 ஆகஸ்ட் 2026 நிலவரப்படி):
| குறியீடு | மதிப்பு |
|---|---|
| மொத்தக் கணக்குகள் | 59.09 கோடி |
| பெண்களின் பங்கு | சுமார் 56% (32.92 கோடி) |
| கிராமம் மற்றும் அரை நகர்ப்புறப் பங்கு | சுமார் 78% (45.95 கோடி) |
| வைப்புத் தொகைகள் | ₹3.17 லட்சம் கோடி |
| வழங்கப்பட்ட RuPay cards | 41.29 கோடி |
பெரிய படம்: ஜன் தன் கணக்குகள் Aadhaar மற்றும் கைபேசி எண்ணுடன் சேர்ந்து JAM trinity-யின் "J" ஆகும். இதன் மூலம் DBT வழியாக நலத்திட்டப் பலன்களை இடைத்தரகர்கள் திருடாமல் வழங்கலாம் என அரசு கூறுகிறது (Inclusive growth and welfare: DBT, social security and rural jobs பார்க்கவும்).
MUDRA: மிகச் சிறு தொழில்களுக்கான கடன்கள்
திட்டம். பிரதமர் MUDRA யோஜனா (PMMY) 8 ஏப்ரல் 2015 அன்று தொடங்கப்பட்டது. நுண் தொழில் நிறுவனங்களுக்கு பிணையில்லாத கடன்களை இது வழங்குகிறது. எடுத்துக்காட்டாக, ஒரு சிறு கடை அல்லது தையல் தொழில் நிறுவனத்தை நினைத்துப் பாருங்கள்.
நான்கு வகைகள்:
- Shishu: ₹50,000 வரை.
- Kishor: ₹50,000-க்கு மேல், ₹5 லட்சம் வரை.
- Tarun: ₹5 லட்சத்துக்கு மேல், ₹10 லட்சம் வரை.
- Tarun Plus: ₹10 லட்சத்துக்கு மேல், ₹20 லட்சம் வரை (2024-இல் தொடங்கப்பட்டது).
யார் கடன் கொடுக்கிறார்கள். MUDRA கடன்காரர்களுக்கு நேரடியாகக் கடன் கொடுப்பதில்லை. திட்டமிடப்பட்ட வணிக வங்கிகள், பிராந்திய கிராமப்புற வங்கிகள், சிறு நிதி வங்கிகள், NBFC-கள் மற்றும் நுண்நிதி நிறுவனங்கள் ஆகியவற்றுக்கு refinance ஆதரவு அளிக்கிறது. இந்த நிறுவனங்களே நேரடியாகக் கடன் வழங்குகின்றன.
அடைந்துள்ள எட்டல் (27 மார்ச் 2026 நிலவரப்படி). 57.79 கோடி கடன்கள் மூலம் ₹40.07 லட்சம் கோடிக்கும் மேல் விடுவிக்கப்பட்டுள்ளது. கடன்களில் சுமார் மூன்றில் இரண்டு பங்கு பெண்களுக்குச் சென்றுள்ளது. எண்ணிக்கையில் Shishu கடன்கள் 74%, ஆனால் தொகையில் 32% மட்டுமே.
முழுமையான உள்ளடக்க ஏணி
நிதி உள்ளடக்கம் என்பது ஒரே ஒரு கணக்கு மட்டும் அல்ல. அது சேவைகளின் ஒரு ஏணி:
| படி | தேவை | முக்கிய திட்டம் |
|---|---|---|
| 1 | பணத்தைப் பாதுகாப்பாகச் சேமிக்கவும் பெறவும் ஓர் இடம் | ஜன் தன் கணக்கு |
| 2 | நலத்திட்டப் பலன்களை நேரடியாகப் பெறுதல் | JAM மூலம் DBT |
| 3 | சிறு தொழிலுக்கான கடன் வசதி | MUDRA |
| 4 | எதிர்பாராத இழப்புகளுக்கு எதிரான பாதுகாப்பு | RuPay cards-இல் விபத்துக் காப்பீடு உள்ளது; குறைந்த செலவுக் காப்பீடு அதிகப் பாதுகாப்பு தருகிறது. |
| 5 | முதுமையில் வருமானம் | அடல் ஓய்வூதியத் திட்டம் (Atal Pension Yojana) |
| 6 | வேகமான, மலிவான பணப் பரிவர்த்தனை | UPI |
இது ஏன் முக்கியம்: ஒவ்வொரு படியும் முந்தையதின் மேல் கட்டப்படுகிறது. கணக்கு இருந்தால்தான் பலன்கள் கிடைக்கும். பணப் பதிவு இருந்தால்தான் கடன் கிடைக்கும். கடன் கிடைத்தால்தான் தொழில் வளரும்.
நிதி உள்ளடக்கத்தை அளவிடுதல்: FI-Index
ஒருபோதும் பயன்படுத்தாத வங்கிக் கணக்கில் இருந்து தொடங்குவோம். ஒரு பெண் முகாமில் வங்கிக் கணக்கைத் தொடங்குகிறார், அட்டையைப் பெற்று வீடு திரும்புகிறார். அவர் ஒருபோதும் பணம் செலுத்தாமலும், பணப் பரிவர்த்தனை செய்யாமலும், கடன் வாங்காமலும் இருந்தால், அவர் உண்மையில் நிதி அமைப்பில் சேர்க்கப்பட்டவரா? கணக்குகளின் எண்ணிக்கை மட்டும் இதற்கு பதில் சொல்லாது. எனவே இந்தியாவுக்கு ஒரு பரந்த அளவுகோல் தேவைப்பட்டது.
FI-Index என்றால் என்ன. இந்திய ரிசர்வ் வங்கி 2021-ஆம் ஆண்டில் நிதி உள்ளடக்கக் குறியீட்டை (FI-Index) அறிமுகப்படுத்தியது. இது நாட்டிற்கு 0 முதல் 100 வரையிலான அளவில் மதிப்பெண் வழங்குகிறது. 0 என்றால் முழுமையான விலக்கம், 100 என்றால் முழுமையான உள்ளடக்கம். வங்கி, காப்பீடு, முதலீடு, ஓய்வூதியம் மற்றும் அஞ்சல் சேவைகளை உள்ளடக்கிய 97 indicators இதில் அடங்கும்.
மூன்று பகுதிகள், மூன்று எடைகள். Access என்பது சேவைகள் கைக்கெட்டும் தூரத்தில் உள்ளனவா என்பதை அளவிடுகிறது. கிளைகள், ATMகள், கணக்குகள் இதில் அடங்கும்; இதற்கு 35% எடை. Usage என்பது மக்கள் அவற்றை உண்மையில் பயன்படுத்துகிறார்களா என்பதை அளவிடுகிறது. வைப்புத்தொகை, கடன், பணப் பரிவர்த்தனை இதில் அடங்கும்; இதற்கு அதிக எடையான 45% உள்ளது. Quality என்பது நிதி அறிவு, நுகர்வோர் பாதுகாப்பு, நியாயமான சேவை ஆகியவற்றை உள்ளடக்கியது; இதற்கு 20% எடை.
Usage-க்கு அதிக எடை ஏன். ஜன் தன் கணக்குகள், ஆதார், கைப்பேசிகள் மூலம் இந்தியா அணுகல் பிரச்சினையை பெரும்பாலும் தீர்த்துவிட்டது. இப்போதைய கடினமான பணி, இந்தக் கணக்குகள் வழியாக மக்கள் சேமிக்கவும், கடன் வாங்கவும், காப்பீடு செய்யவும், பணம் செலுத்தவும் செய்ய வைப்பதுதான். Usage-க்கு அதிக எடை கொடுப்பதால், வெறும் கணக்கு திறப்பதை விட உண்மையான பயன்பாட்டிற்கு இந்தக் குறியீடு வெகுமதி அளிக்கிறது.
போக்கு. FI-Index மார்ச் 2024-இல் 64.2 ஆக இருந்தது; மார்ச் 2025-இல் 67.0 ஆக உயர்ந்தது. இந்த முன்னேற்றம் முக்கியமாக சிறந்த usage மற்றும் quality-யால் கிடைத்தது என்று RBI கூறியது; மூன்று துணைக் குறியீடுகளிலும் முன்னேற்றம் உள்ளது. இதை வைத்து, இந்தியா அணுகலிலிருந்து பயன்பாட்டை நோக்கி நகர்கிறது, ஆனால் இன்னும் நீண்ட தூரம் செல்ல வேண்டியுள்ளது என்று Mains பதிலில் வாதிடலாம்.
நுண்நிதி (Microfinance): அடமானம் இல்லாமல் கடன்
நிலம் இல்லாத தையல்காரரில் இருந்து தொடங்குவோம். ஒரு பெண் தையல் இயந்திரம் வாங்கி ஆடை தைக்கத் தொடங்க ₹20,000 வேண்டும். அவளிடம் நிலமும், சம்பளச் சீட்டும், கடன் வரலாறும் இல்லை. அதனால் வங்கி அவளை மிக ஆபத்தானவராகப் பார்க்கிறது. நுண்நிதி (Microfinance) இப்படிப்பட்டவர்களுக்குக் கடன் கொடுக்கவே உருவாக்கப்பட்டது.
இது எப்படி வேலை செய்கிறது. நுண்நிதி கடன் வழங்குநர்கள் சிறிய கடன்களைத் தருகிறார்கள், பெரும்பாலும் பெண்களுக்கு, பொதுவாக குழுக்கள் மூலம். பல முறைகளில் குழு உறுப்பினர்கள் கூட்டாகப் பொறுப்பாவார்கள். ஒருவர் திருப்பிச் செலுத்தத் தவறினால், மற்றவர்கள் உதவ வேண்டிய நெருக்கடிக்கு ஆளாவார்கள். இந்த சக அழுத்தமும் ஒருவரையொருவர் நன்கு அறிந்திருப்பதும் வங்கி பொதுவாகக் கேட்கும் அடமானத்தின் இடத்தைப் பிடிக்கின்றன.
இது ஏன் முக்கியம். சிறிய கடன்கள் ஏழைக் குடும்பங்களுக்கு கடைத் தொடங்க, பசு வாங்க, அல்லது மருத்துவ அவசரத்தைச் சமாளிக்க உதவுகின்றன, கந்துவட்டிக்காரரிடம் போகாமலே. திருப்பிச் செலுத்துதல் வாரந்தோறும் அல்லது மாதந்தோறும் சிறிய தொகையாக இருப்பதால், தினசரி வருமானம் பெறுவோரின் பணப்புழக்கத்துக்கு ஏற்றதாக அமைகிறது. நுண்நிதி, பல பெண்களை முதல்முறையாக முறையான கடன் அமைப்புக்குள் கொண்டு வருகிறது.
எங்கே தவறு நேர்கிறது. ஒரே கடனாளிக்கு பல வழங்குநர்கள் கடன் கொடுக்கும்போது, ஒருவரிடம் வாங்கி மற்றொருவருக்குத் திருப்பிச் செலுத்தும் நிலை ஏற்படலாம். அதனால் அவள் கடன் பொறியில் சிக்கிக்கொள்ளலாம். அதிக வட்டி விகிதமும் வசூலுக்கான நெருக்கடியும், இந்த அமைப்பு உதவ வேண்டிய மக்களையே பாதிக்கலாம். இதனால் ஒழுங்குமுறையாளர்கள் ஒரு குடும்பத்தின் மொத்தக் கடனையும், கடன் வசூலிக்கும் முறையையும் கண்காணிக்கிறார்கள்.
MUDRA உடனான தொடர்பு. மிகச் சிறிய MUDRA கடன்களான சிசு, அதே சிறு தொழில் குழுவைச் சென்றடைகிறது. மற்ற கடன் வழங்குநர்களுடன், MUDRA நுண்நிதி நிறுவனங்களுக்கும் மறு நிதியளிக்கிறது. ஒரு நல்ல Mains விடை, நுண்நிதியைக் கந்துவட்டிக்காரரிடமிருந்து வங்கிக்கான பாலமாகப் பார்க்கிறது. ஆனால் அதிகக் கடன் கொடுப்பதற்கு எதிராக கவனமான விதிகள் தேவை.
நிதி உள்ளடக்கம் ஓர் இயக்கமாக ஆனது ஏன்: எப்போது, எங்கே, ஏன்
பிரச்சினை: அமைப்புக்கு வெளியே உள்ள மக்கள். வங்கிக் கணக்கு இல்லாத குடும்பம் பணத்தை வீட்டில் வைத்திருக்கிறது, அதிக வட்டிக்குக் கந்துவட்டிக்காரரிடம் கடன் வாங்குகிறது, அரசு உதவியையும் எளிதாகப் பெற முடியாது. அடமானமோ பதிவேடுகளோ இல்லாத சிறு கடைக்காரர், வணிகம் எவ்வளவு நல்லதாக இருந்தாலும் வங்கிக் கடன் பெற முடியாது. இந்த ஒதுக்கல்தான் ஏழையை ஏழையாகவே வைத்திருக்கிறது.
படி ஒன்று: அனைவருக்கும் ஒரு கணக்கு (2014). PMJDY திட்டம் 28 ஆகஸ்ட் 2014 அன்று தொடங்கப்பட்டது. தொலைதூரப் பகுதிகளில் உள்ள வசதி குறைந்தவர்களை formal financial sector-க்குள் கொண்டுவருவதே இதன் நோக்கம். வங்கிக் கணக்கு இல்லாத ஒவ்வொரு வயது வந்தவருக்கும் அடிப்படைக் கணக்கு கிடைக்கும். குறைந்தபட்ச இருப்புத் தொகை தேவையில்லை. RuPay card மற்றும் insurance cover வழங்கப்படுகிறது. இதன் மூலம் வங்கிச் சேவையிலிருந்து விலகி இருந்ததற்கான வழக்கமான காரணங்கள் நீக்கப்பட்டன.
படி இரண்டு: சிறு தொழிலுக்கு கடன் (2015). நுண் நிறுவனங்கள் நீண்ட காலமாக வங்கிக் கடனை பெறுவதில் உள்ள வரம்பு காரணமாகப் பின்தங்கியிருந்தன. அவற்றிடம் பெரும்பாலும் collateral மற்றும் formal records இல்லை. MUDRA (8 ஏப்ரல் 2015) இதற்குத் தீர்வு தருகிறது. "Funding the Unfunded" என்ற நோக்கத்தின் கீழ் collateral இல்லாமல் கடன் வழங்கப்படுகிறது. இது நேரடியாகக் கடன் கொடுப்பதற்குப் பதிலாக வங்கிகளுக்கும் பிற கடன் வழங்குநர்களுக்கும் நிதி மறுநிதியளிப்பு செய்கிறது.
தாக்கங்கள். Aadhaar மற்றும் மொபைலுடன் இணைக்கப்பட்ட கணக்குகள், அதாவது JAM trinity, மக்களுக்கு நேரடியாகப் பணம் அனுப்ப அரசுக்கு உதவுகின்றன. இதை அரசு diversion-proof பொறிமுறை என்று அழைக்கிறது. அடுத்த சவால் பயன்பாடு ஆகும். கணக்குகளைச் செயல்பாட்டில் வைத்திருப்பது, கடனை மலிவாக்குவது, சேமிக்கவும் insurance செய்யவும் மக்களுக்குக் கற்றுக்கொடுப்பது ஆகியவை முக்கியம்.
Mains பார்வை: அணுகலிலிருந்து பயன்பாட்டுக்கு
1. சாதனை. கிட்டத்தட்ட 59 கோடி ஜன் தன் கணக்குகள் திறக்கப்பட்டுள்ளன. அவற்றில் பெரும்பாலானவை பெண்கள் மற்றும் கிராமப்புற மக்களிடம் உள்ளன. இதன் மூலம் கோடிக்கணக்கான குடும்பங்கள் முறையான வங்கி அமைப்புக்குள் வந்துள்ளன. MUDRA மிகப் பெரிய அளவில் சிறு கடன்களை வழங்கியுள்ளது. இவற்றில் பெரும்பாலானவை பெண்களுக்கு வழங்கப்பட்டுள்ளன.
2. அடுத்த சவால்கள்.
- பயன்பாடு: சேமிப்பு, payments மற்றும் கடனுக்குப் பயன்படுத்தினால் மட்டுமே கணக்குக்கு மதிப்பு. செயலற்றுக் கிடக்கக் கூடாது.
- கடனின் அளவும் தரமும்: MUDRA கடன்களில் பெரும்பாலானவை சிறிய Shishu கடன்களே. கடன் பெறுபவர்கள் பெரிய கடன்களுக்கு முன்னேறுவதற்கு உதவுவதும், அதே நேரத்தில் திருப்பிச் செலுத்துதலை ஆரோக்கியமாக வைத்திருப்பதுமே உண்மையான சோதனை.
- கல்வியறிவும் மோசடியும்: டிஜிட்டல் payments வசதியைத் தருகின்றன. ஆனால் முதன்முறையாகப் பயன்படுத்துபவர்களுக்கு cyber fraud அபாயமும் உள்ளது.
3. எதிர்காலப் பாதை. நிதி அறிவு, ஒவ்வொரு கிராமத்திலும் banking agents, எளிய தயாரிப்புகள், வலுவான குறைதீர் அமைப்பு ஆகியவை தேவை.
ஒரு நல்ல முடிவுரை: வங்கிக் கணக்கு பெறும் அணுகல் பிரச்சினையை இந்தியா பெரும்பாலும் தீர்த்துவிட்டது. அடுத்த கட்டம் அர்த்தமுள்ள பயன்பாட்டைப் பற்றியது. வாழ்க்கையை உண்மையில் மேம்படுத்தும் சேமிப்பு, கடன், insurance மற்றும் ஓய்வூதியம் ஆகியவையே அந்த இலக்கு.
Mains பயிற்சி: நான்கு கேள்விகள், நான்கு கோணங்கள்
இவை நாங்கள் எழுதிய practice questions, past papers அல்ல. ஒவ்வொரு தேர்வின் கடந்த கேள்விகள் இந்த module-இன் PYQ panel-இல் உள்ளன.
| Angle | Question | Key points to cover |
|---|---|---|
| ஏன் (தோற்றம்) | Inclusive growth-க்கு financial inclusion ஏன் முக்கியம்? PMJDY-ஐ வைத்து விளக்குங்கள். | விலக்கப்பட்டவர்கள் பணக் கடன் கொடுப்பவர்களையும் பணத்தையும் சார்ந்திருந்து பலன்களை இழக்கிறார்கள் என்பதைக் காட்டுங்கள். பிறகு 59.09 கோடி Jan Dhan accounts, அவற்றில் 56% பெண்கள் வைத்திருப்பது, JAM இணைப்பு ஆகியவற்றைப் பயன்படுத்துங்கள். |
| கடன் | "Funding the unfunded"-இல் MUDRA-வின் பங்கை மதிப்பிடுங்கள். | சிறு நிறுவனங்களை வங்கிகளிலிருந்து விலக்கி வைக்கும் collateral இடைவெளியை விளக்குங்கள். பிறகு ₹40.07 லட்சம் கோடி கடன், Shishu கடன்களில் 74% பங்கு, பெண்களுக்கு மூன்றில் இரண்டு பங்கு, refinance மாதிரி ஆகியவற்றைப் பயன்படுத்துங்கள். |
| விநியோகம் | இந்தியாவில் welfare விநியோகத்தை JAM trinity எவ்வாறு மாற்றியுள்ளது? | நேரடிப் பணப் பரிமாற்றம் welfare-ஐ திசைதிருப்ப முடியாததாக்கி கசிவுகளைக் குறைத்தது எப்படி என்று விளக்குங்கள். பிறகு இன்னும் உள்ள digital அணுகல் இடைவெளிகளைக் குறிப்பிடுங்கள். |
| எதிர்கால வழி | "Access is not enough; usage matters." Financial inclusion சூழலில் விவாதியுங்கள். | Dormant accounts மற்றும் பலவீனமான financial literacy-ஐச் சுட்டிக்காட்டுங்கள். பிறகு கணக்குகள் உண்மையில் பயன்படுத்தப்பட, மலிவு கடன், insurance மற்றும் pensions தேவை என்று வாதிடுங்கள். |
இந்த அட்டவணையை எப்படிப் பயன்படுத்துவது: ஒவ்வொரு பதிலும் என்ன என்பதை விளக்க வேண்டும், பிறகு மேலே உள்ள பகுதியிலிருந்து ஏன் என்பதை விளக்கி, முன்னோக்கிய வழி என்பதுடன் முடிக்க வேண்டும்.
Quick revision
- PMJDY 28 August 2014 அன்று தொடங்கப்பட்டது; 19 August 2026 நிலவரப்படி இது 59.09 கோடி கணக்குகளைத் திறந்துள்ளது.
- இந்தக் கணக்குகளில் சுமார் 56% பெண்களுடையவை; சுமார் 78% கிராமப்புற அல்லது அரை-நகர்ப்புறங்களில் உள்ளன. இவை ₹3.17 லட்சம் கோடி deposits வைத்திருக்கின்றன; 41.29 கோடி RuPay cards வழங்கப்பட்டுள்ளன.
- Jan Dhan கணக்குக்கு குறைந்தபட்ச இருப்பு தேவையில்லை. RuPay card-இல் ₹2 லட்சம் accident cover உண்டு; ₹10,000 வரை overdraft வசதியும் உண்டு.
- PMMY (MUDRA) 8 April 2015 அன்று தொடங்கியது; சிறு தொழில்களுக்கு collateral இல்லாத கடன்களை வழங்குகிறது.
- இதன் கடன்கள் நான்கு அளவுகளில் வருகின்றன: Shishu ₹50,000 வரை, Kishor ₹5 லட்சம் வரை, Tarun ₹10 லட்சம் வரை, Tarun Plus ₹20 லட்சம் வரை (2024-இல் சேர்க்கப்பட்டது).
- 27 March 2026 நிலவரப்படி 57.79 கோடி MUDRA கடன்கள், மொத்தம் ₹40.07 லட்சம் கோடி வழங்கப்பட்டுள்ளன. அவற்றில் சுமார் மூன்றில் இரண்டு பெண்களுக்கு; எண்ணிக்கையில் Shishu கடன்கள் 74%.
- MUDRA நேரடியாக கடன் வழங்குவதில்லை; கடன் கொடுக்கும் வங்கிகள், RRBs, small finance banks, NBFCs, MFIs ஆகியவற்றுக்கு refinance செய்கிறது.
- RBI-இன் FI-Index (0-100; Access 35%, Usage 45%, Quality 20%) March 2025-இல் 64.2-இலிருந்து 67.0 ஆக உயர்ந்தது; இதற்கு usage மற்றும் quality முக்கிய காரணங்கள்.
- Microfinance குழுப் பொறுப்பின் மூலம் collateral இல்லாமல் சிறு தொகைகளை வழங்குகிறது; இதன் முக்கிய ஆபத்து over-indebtedness ஆகும்.
பொதுவான குழப்பங்களும் தேர்வுப் பொறிகளும்:
- MUDRA ஒரு மறுநிதியளிப்பு அமைப்பு; இது கடன் வாங்குபவர்களுக்கு நேரடியாக கடன் வழங்குவதில்லை.
- ஜன் தன் overdraft ₹10,000; RuPay விபத்துக் காப்பீடு ₹2 லட்சம்.
- தருண் பிளஸ் (₹20 லட்சம் வரை) மிகப் புதிய பிரிவு; இது 2024-ல் தொடங்கப்பட்டது.