

TNPSC Group 1 · Module 40 · Mains depth · 14 min
மூலதனச் சந்தையும் SEBI-யும்
இந்த அத்தியாயத்திலிருந்து TNPSC Group 1 கேட்பது என்ன
இந்த அத்தியாயம் உள்ளடக்கும் syllabus வரிகள்:
- Part A: General Studies · இந்தியப் பொருளாதாரமும், தமிழ்நாட்டில் வளர்ச்சி நிர்வாகமும்: நலத்திட்டங்கள், சமூக நீதி மற்றும் தமிழ்நாட்டுப் பொருளாதாரம்.
இந்தத் தொகுதியிலிருந்து TNPSC Group 1 கேள்விகள் எங்கள் bank-இல் வகைப்படுத்தப்பட்டு வருகின்றன.
முழு ஆழத்தில் படியுங்கள்: அடிப்படைகள், standard layer மற்றும் Mains பகுப்பாய்வு.
பூஜ்ஜியத்திலிருந்து தொடங்குவோம்: ஒரு நிறுவனத்தின் சிறு பங்கை வைத்திருப்பது
ஒரு பிரபலமான உள்ளூர் இனிப்புக் கடை பத்து புதிய கிளைகள் திறக்க ₹1 கோடி தேவைப்படுகிறது என்று வைத்துக்கொள்வோம். உரிமையாளர் வங்கிக் கடன் வாங்கலாம். அல்லது மக்களை பணம் முதலீடு செய்ய அழைக்கலாம். அதற்கு பதிலாக, அவர்கள் வணிகத்தின் சிறு பகுதியை வைத்திருந்து லாபத்தைப் பகிர்ந்துகொள்வார்கள்.
ஒரு பெரிய நிறுவனம் இரண்டாவது வழியைப் பின்பற்றும்போது, அது shares விற்கிறது. பொதுமக்களிடமிருந்து கடன் தேவைப்பட்டால், bonds அல்லது debentures வெளியிடலாம். இவை இரண்டும் capital market-ல் வர்த்தகம் செய்யப்படுகின்றன. அங்கு நீண்டகால பணம் கையாளப்படுகிறது.
சாதாரண மக்கள் தங்கள் சேமிப்பை இந்தச் சந்தைகளில் போடுவதால், அவர்களுக்கு வலுவான நடுவர் தேவை. இந்தியாவில் அந்த நடுவர் Securities and Exchange Board of India (SEBI) ஆகும்.
Shares எவ்வாறு வெளியிடப்பட்டு வைத்திருக்கப்படுகின்றன
பணம் திரட்டும் வழிகள் (SEBI வழிகாட்டி):
- IPO (initial public offer): பட்டியலிடப்படாத நிறுவனம் முதன்முறையாக பொதுமக்களுக்கு shares வழங்குகிறது. அவை stock exchange-ல் பட்டியலிடப்படுகின்றன.
- FPO (follow-on public offer): ஏற்கனவே பட்டியலிடப்பட்ட நிறுவனம் பொதுமக்களிடமிருந்து மீண்டும் பணம் திரட்டுகிறது.
- Rights issue: நிறுவனம் தற்போதைய shareholders-விடமிருந்து பணம் திரட்டுகிறது. அவர்கள் ஏற்கனவே வைத்திருப்பதன் விகிதத்தில் புதிய shares வாங்கலாம்.
- Book building: நிறுவனம் price band அறிவிக்கிறது. முதலீட்டாளர்கள் அந்த வரம்பிற்குள் bid செய்கிறார்கள். இறுதி விலை தேவையின் அடிப்படையில் நிர்ணயிக்கப்படுகிறது.
Shares வைத்திருத்தல்: depository முறை. முன்பு shares காகித சான்றிதழ்களாக இருந்தன. அவை தொலையலாம் அல்லது போலியாக்கப்படலாம். இன்று அவை depository-ல் மின்னணுப் பதிவுகளாக வைக்கப்படுகின்றன. இதற்கு dematerialisation என்று பெயர். சுருக்கமாக demat.
பங்கேற்பாளர்கள்:
- இந்தியாவில் இரண்டு depository-கள் உள்ளன: NSDL (1996-ல் நிறுவப்பட்டது) மற்றும் CDSL (1999).
- முதலீட்டாளர்கள் வங்கி அல்லது stockbroker போன்ற depository participant (DP) மூலம் demat account திறக்கிறார்கள்.
SEBI: சந்தையின் நடுவர்
வரலாறு. SEBI 1988 ஏப்ரல் 12 அன்று அரசு தீர்மானத்தின் மூலம் சட்டப்பூர்வமற்ற அமைப்பாக நிறுவப்பட்டது. பின்னர் 1992 ஜனவரி 30 முதல் அமலுக்கு வந்த SEBI Act, 1992-ன் கீழ் சட்டப்பூர்வ அதிகாரங்களைப் பெற்றது.
நோக்கம். SEBI சட்டத்தின் முகவுரை SEBI ஏன் இருக்கிறது என்று சொல்கிறது:
- பத்திரங்களில் முதலீடு செய்பவர்களின் நலன்களைப் பாதுகாக்க.
- பத்திரச் சந்தையின் வளர்ச்சியை ஊக்குவிக்க.
- பத்திரச் சந்தையை ஒழுங்குபடுத்த.
எதை மேற்பார்வை செய்கிறது. SEBI பத்திரச் சந்தையையும், அதில் பதிவு செய்யப்பட்ட இடைத்தரகர்களையும் ஒழுங்குபடுத்துகிறது. உதாரணமாக, InvIT-கள் SEBI-யில் பதிவு செய்யப்பட்ட அறக்கட்டளைகள் (தனியார் கூட்டாளிகளுடன் கட்டுதல்: EPC, BOT, HAM, TOT, InvIT-கள் மற்றும் monetisation பாருங்கள்).
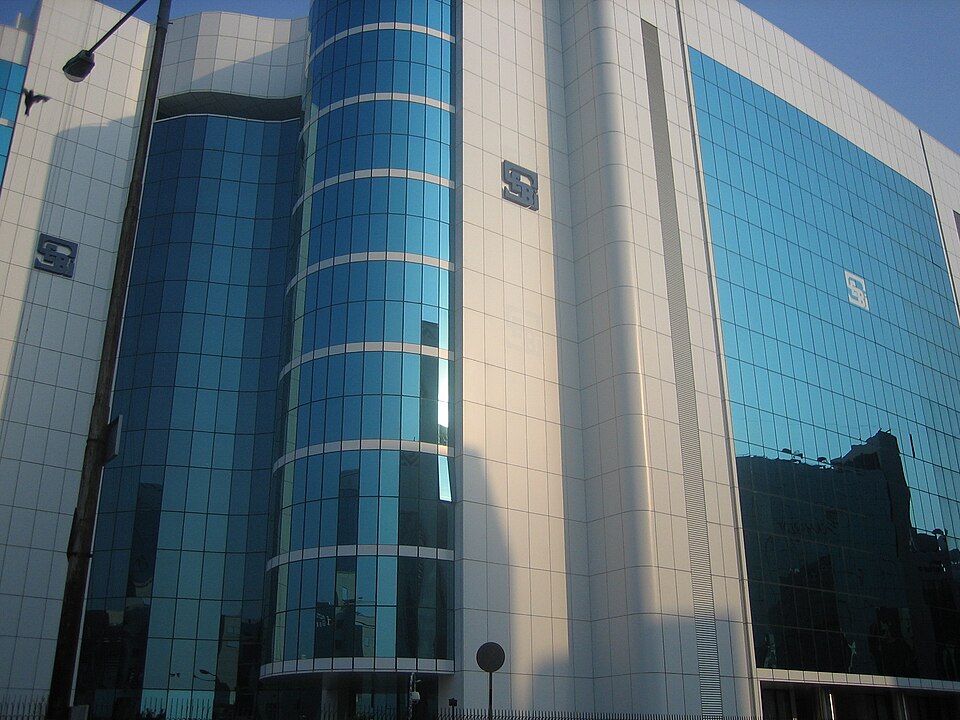
யார் எதை ஒழுங்குபடுத்துகிறார்கள்: RBI பணச் சந்தையையும் G-Sec-களையும் ஒழுங்குபடுத்துகிறது (நிதி அமைப்பு: பணச் சந்தை மற்றும் அரசுப் பத்திரங்கள் பாருங்கள்); SEBI பத்திரச் சந்தையை ஒழுங்குபடுத்துகிறது. காப்பீடு மற்றும் ஓய்வூதியங்களுக்குத் தனி ஒழுங்குமுறையாளர்கள் உண்டு.
சில்லறை முதலீட்டாளர்களின் அலை
எண்கள் (Economic Survey 2025-26):
- Demat கணக்குகள் டிசம்பர் 2025-ல் 21.6 கோடி-யைத் தாண்டின; FY26-ல் டிசம்பர் வரை 235 லட்சம் சேர்ந்தன.
- தனித்துவமான demat முதலீட்டாளர்கள் செப்டம்பர் 2025-ல் 12 கோடி-யைத் தாண்டினர்; அவர்களில் கிட்டத்தட்ட கால் பங்கு பெண்கள்.
- டிசம்பர் 2025 இறுதியில் மியூச்சுவல் ஃபண்டுகளுக்கு 5.9 கோடி தனித்துவமான முதலீட்டாளர்கள் இருந்தனர்.
- SIP (systematic investment plan) பாய்ச்சல்கள் FY17-ல் மாதம் சராசரியாக ₹4,000 கோடி-க்குக் கீழும், FY26-ல் (ஏப்ரல்-நவம்பர்) ₹28,000 கோடி-க்கு மேலும் இருந்தன.
- பங்குகள் மற்றும் மியூச்சுவல் ஃபண்டுகள் குடும்பங்களின் நிதிச் சேமிப்பில் FY12-ல் 2%-ஆக இருந்தன; FY25-ல் 15.2%-க்கு மேல் உயர்ந்தன.
புதிய முதலீட்டாளர் நட்பு நடவடிக்கைகள் (2025): SEBI வெறும் ₹250-க்கு 'Chhoti SIP'-ஐ அறிமுகப்படுத்தியது. 1 அக்டோபர் 2025 முதல் 'SEBI Check'-ஐயும் தொடங்கியது; இதன் மூலம் பணம் செலுத்துவதற்கு முன் பதிவு செய்யப்பட்ட இடைத்தரகர்களின் UPI ID-களை முதலீட்டாளர்கள் சரிபார்க்கலாம்.
இது ஏன் முக்கியம்: தங்கம் அல்லது பயனற்ற பணத்திற்குப் பதிலாக, குடும்பச் சேமிப்பு அதிகமாக உற்பத்தி நிறுவனங்களுக்குப் போகிறது. ஆனால் புதிய முதலீட்டாளர்களுக்குச் சந்தை வீழ்ச்சி மற்றும் மோசடியால் ஆபத்தும் உண்டு; அதனால் SEBI-யின் பங்கு இன்னும் முக்கியமாகிறது.
Futures மற்றும் options: சிறிய வர்த்தகர்கள் பெரும்பாலும் ஏன் இழக்கிறார்கள்
எதிர்கால விலை பற்றிய ஒப்பந்தத்தில் இருந்து தொடங்குங்கள். ஒரு விவசாயியும் ஒரு அரவை ஆலை உரிமையாளரும் இன்றே ஒப்புக்கொள்கிறார்கள்: மூன்று மாதங்களில் அரவை ஆலைக்காரர் கோதுமையை நிலையான விலையில் வாங்குவார். சந்தை விலை எப்படி மாறினாலும், இருவருக்கும் எவ்வளவு கொடுக்க வேண்டும், எவ்வளவு பெற வேண்டும் என்பது தெரியும். இதுதான் derivatives பற்றிய பழைய கருத்து: மதிப்பு வேறொன்றில் இருந்து வரும் ஒப்பந்தங்கள்; பங்கு, குறியீடு அல்லது பயிர் போன்றவை அந்த வேறொன்று.
Futures மற்றும் options. Future என்பது ஒரு குறிப்பிட்ட தேதியில், முன்பே நிர்ணயிக்கப்பட்ட விலையில் வாங்க அல்லது விற்க செய்யப்படும் ஒப்பந்தம் ஆகும். Option வாங்குபவருக்கு ஒரு உரிமையைத் தருகிறது, ஆனால் கடமையைத் தருவதில்லை. இதற்காக premium என்ற சிறிய தொகையை அவர் செலுத்துகிறார். நிறுவனங்களும் பெரிய முதலீட்டாளர்களும் விலை ஏற்ற இறக்கங்களிலிருந்து தங்களைப் பாதுகாக்க, அதாவது hedge செய்ய, இந்தக் கருவிகளைப் பயன்படுத்துகிறார்கள்.
சிறு வர்த்தகர்களுக்கு என்ன தவறு நடந்தது. Options-க்கு சிறிய premium மட்டுமே தேவை என்பதால், பல இளம் முதலீட்டாளர்கள் அவற்றை பாதுகாப்புக்காக அல்லாமல், விரைவான பந்தயமாகப் பயன்படுத்தத் தொடங்கினர். SEBI ஆய்வு ஒன்று கண்டறிந்தது: FY22 முதல் FY24 வரை, equity F&O-வில் ஈடுபட்ட 1 crore-க்கும் அதிகமான தனிநபர் வர்த்தகர்களில் 93% பேர் பணத்தை இழந்தனர். அவர்களின் இழப்பு, பரிவர்த்தனைச் செலவுகள் உட்பட, சராசரியாக ஒரு வர்த்தகருக்கு ₹2 lakh ஆகும். மொத்தமாக இது ₹1.8 lakh crore-க்கும் அதிகமாக இருந்தது.
யார் இழந்தனர். FY24-ல், இந்த வர்த்தகர்களில் 75%-க்கும் அதிகமானோர் ஆண்டு வருமானம் ₹5 lakh-க்கும் கீழ் என அறிவித்திருந்தனர். 30 வயதுக்குக் கீழே உள்ள வர்த்தகர்களின் பங்கு ஒரே ஆண்டில் 31%-லிருந்து 43% ஆக உயர்ந்தது. இருப்பினும், பணத்தை இழந்தவர்களில் நான்கில் மூன்று பேருக்கும் மேற்பட்டோர் தொடர்ந்து வர்த்தகம் செய்தனர்.
SEBI ஏன் கவலைப்படுகிறது. தொழில்களுக்கு நிதி அளிக்கக்கூடிய குடும்பச் சேமிப்புகள், குறுகியகால பந்தயங்களில் இழக்கப்பட்டன. பெரும்பாலும் அவை பெரிய algorithmic வர்த்தகர்களிடம் சென்றன. இந்த இழப்புகளின் அளவை முதலீட்டாளர்களும் கொள்கை வகுப்பாளர்களும் பார்க்க வேண்டும் என்பதற்காக SEBI இந்த ஆய்வை வெளியிட்டது. நல்ல Mains பதில், ஆரோக்கியமான hedging-ஐ speculation-இலிருந்து பிரித்துக் காட்டி, முதலீட்டாளர் பாதுகாப்பை நிதி எழுத்தறிவோடு இணைக்கும்.
T+1: வேகமான settlement, பாதுகாப்பான சந்தைகள்
திங்கட்கிழமை ஒரு பங்கை வாங்குவதில் தொடங்குவோம். ஒரு பங்கை வாங்கும்போது, நீங்கள் பணத்தைச் செலுத்துகிறீர்கள்; விற்பனையாளர் பங்கை ஒப்படைக்கிறார். ஆனால் இந்த பரிமாற்றம் வர்த்தகம் நடந்த அதே நேரத்தில் நடப்பதில்லை. அது clearing மற்றும் settlement அமைப்பின் மூலம் சிறிது நேரம் கழித்து முடிகிறது. வர்த்தகத்திற்கும் இந்த இறுதிப் பரிமாற்றத்திற்கும் இடையிலான காலம், settlement cycle என அழைக்கப்படுகிறது.
T+2-லிருந்து T+1-க்கு. T+1 சுழற்சியில், settlement வர்த்தக நாளுக்குப் பிறகு ஒரு வேலை நாளில் நடக்கும். வர்த்தக நாள் "T" எனப்படுகிறது. இந்தியா இதை கட்டங்களாக மாற்றியது: நவம்பர் 2021-ல் தொடங்கி ஜனவரி 2023-ல் மாற்றத்தை முழுமையாக நிறைவு செய்தது. இதனால், உலக பங்குச் சந்தைகளில் T+1-ஐ ஆரம்பத்தில் ஏற்றுக்கொண்ட நாடுகளில் இந்தியாவும் ஒன்றானது.
தீர்வு வேகமாக நடப்பது ஏன் முக்கியம். ஒரு வர்த்தகம் settle ஆகாத வரை, ஏதாவது ஒரு தரப்பு பணம் கொடுக்கவோ பங்குகளை வழங்கவோ தவறலாம். அதனால் brokers மற்றும் clearing houses பாதுகாப்பு margin ஆக பணத்தை ஒதுக்கி வைக்க வேண்டும். சுழற்சி குறைவாக இருந்தால், தவறு நடக்கும் வாய்ப்பும் margin-ஆக முடங்கும் பணமும் குறையும். முதலீட்டாளர்களுக்கு பங்குகளோ விற்பனைத் தொகையோ விரைவாகக் கிடைக்கும்.
demat system இதை எப்படி சாத்தியமாக்கியது. காகிதப் பங்குச் சான்றிதழ்களால் இவ்வளவு வேகமான settlement ஒருபோதும் சாத்தியமில்லை. பங்குகள் depositories-இல் demat accounts மூலம் மின்னணு வடிவில் வைக்கப்படுகின்றன; பணம் மின்னணு banking வழியாக நகர்கிறது. மூன்று தசாப்தங்களாக கட்டமைக்கப்பட்ட தொழில்நுட்பம்தான் சந்தைப் பாதுகாப்பில் பெரிய முன்னேற்றத்தைக் கொடுத்தது.
Mains கோணம். T+1 காட்டுவது, முதலீட்டாளர்களை சந்தை விதிகள் மட்டுமல்ல, சந்தையின் உள்கட்டமைப்பும் பாதுகாக்கிறது என்பதைத்தான். ஒரு நல்ல பதில் இதை systemic risk குறைவு, சிறந்த liquidity, உலகளாவிய நிதி மையமாக மாறும் இந்தியாவின் இலக்கு ஆகியவற்றுடன் இணைக்க வேண்டும். வெளிநாட்டு முதலீட்டாளர்கள் தங்கள் currency மற்றும் செயல்பாட்டு கால அட்டவணைகளை மாற்றிக்கொள்ள வேண்டியிருந்ததையும் குறிப்பிடலாம்.
1992-க்குப் பிறகு பங்குச் சந்தை மறுகட்டமைக்கப்பட்ட விதம்
1990-இல் சந்தையை கற்பனை செய்யுங்கள். மும்பையின் நெரிசலான trading floor-இல் brokers குரல் கொடுத்து விலைகளைக் கூறினர். பங்குகள் காகிதச் சான்றிதழ்களாக இருந்தன; அவை அனுப்பப்பட்டு, கையெழுத்திடப்பட்டு, பெரும்பாலும் தொலைந்தோ போலியாகவோ ஆகின. ஒரு வர்த்தகம் settle ஆக வாரக்கணக்கு ஆகலாம்; சிறிய ஊரில் உள்ள சிறு முதலீட்டாளர் பல இடைத்தரகர்கள் மூலமே வர்த்தகம் செய்ய வேண்டியிருந்தது.
பழைய விதிகள். Capital Issues (Control) Act, 1947-இன் கீழ், ஒரு நிறுவனம் எத்தனை பங்குகளை, எந்த விலையில் வெளியிடலாம் என்பதற்கு அரசின் அனுமதி தேவைப்பட்டது. Bombay Stock Exchange, 1875-இல் இருந்து முறையாக வர்த்தகம் செய்து வந்தது; தரகர்களால் நடத்தப்பட்டது. Settlement ஒவ்வொரு fortnight-க்கு ஒருமுறை நடந்தது; badla வர்த்தகர்கள் பணம் செலுத்தாமல் நிலைகளை அடுத்த கணக்குக்கு கொண்டு செல்ல அனுமதித்தது.
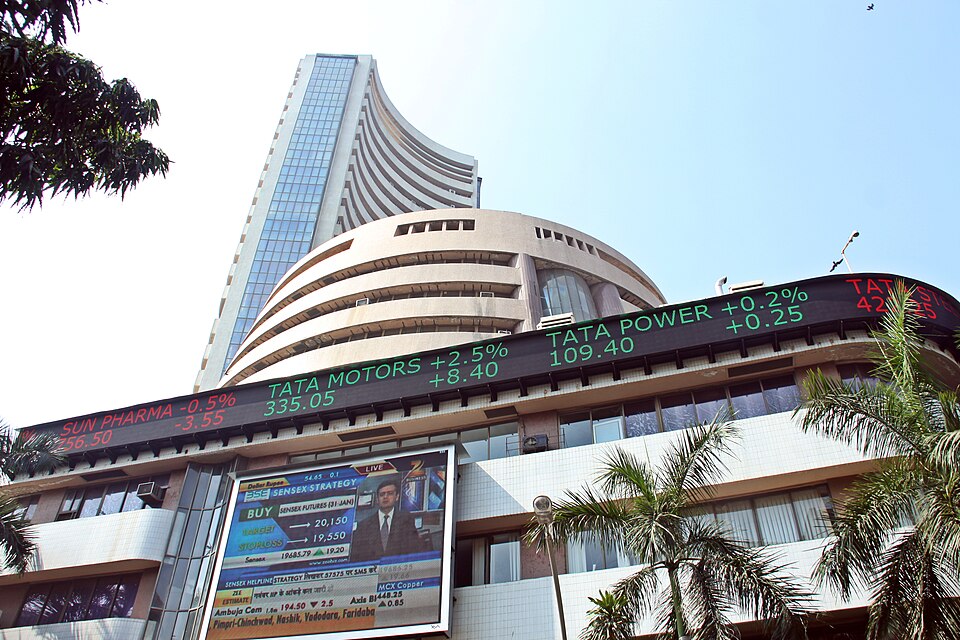
1992-இன் அதிர்ச்சி. 1992-இல், Harshad Mehta scam அரசுப் பத்திரங்களின் பலவீனமான settlement முறையை பங்குகளில் பணத்தை செலுத்த தவறாகப் பயன்படுத்த முடியும் என்பதை வெளிப்படுத்தியது. அதே ஆண்டில், பழைய issue கட்டுப்பாடுகள் ரத்து செய்யப்பட்டன; 1988-இல் அமைக்கப்பட்ட SEBI சட்டப்பூர்வ அதிகாரங்களைப் பெற்றது. இதைத் தொடர்ந்து சீர்திருத்தங்கள் விரைவாக வந்தன; பெரும்பாலும் நெருக்கடிகளே அவற்றைத் தூண்டின.
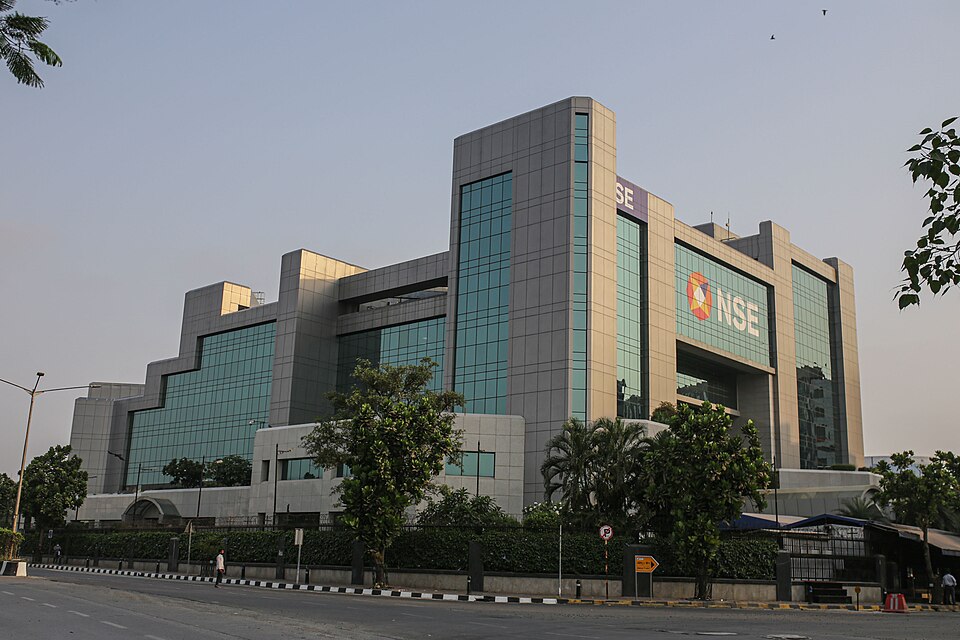
திருத்திய அமைப்பு, படிப்படியாக.
- தேசிய பங்குச் சந்தை (1994): நவம்பர் 1994-இல் நாடு முழுவதும் screen-based trading மூலம் equity வர்த்தகத்தைத் தொடங்கியது; இதனால் விலைகள் வெளிப்படையாகின. BSE 1995-இல் screen-க்கு மாறியது.
- Clearing corporation (1996): NSCCL novation மூலம் ஒவ்வொரு வர்த்தகத்துக்கும் உத்தரவாதம் அளிக்கத் தொடங்கியது; ஒரு தரப்பு தவறினாலும் மற்றவர் பாதிக்கப்படக் கூடாது என்பதற்காக.
- Depositories Act (1996): NSDL மற்றும் CDSL பங்குகளை demat வடிவில் வைத்திருக்க அனுமதித்தன; தவறான delivery-களுக்கும் போலிச் சான்றிதழ்களுக்கும் முடிவு கட்டின.
- Derivatives (2000): நீண்ட காலத் தடைக்குப் பின் forward trading அனுமதிக்கப்பட்டதால், ஜூன் 2000-இல் index futures தொடங்கின.
- Rolling settlement (2001): badla தடை செய்யப்பட்டு, அனைத்துப் பங்குகளும் rolling settlement-க்கு மாறின; இன்றைய T+1-இன் அடிப்படை இதுவே.
இது ஏன் answers-க்கு முக்கியம். இந்தியச் சந்தை ஒரு தசாப்தத்துக்குள், மிகக் குறைந்த வெளிப்படைத்தன்மை கொண்ட நிலையிலிருந்து உலகத் தரம் வாய்ந்த வர்த்தக அமைப்புகளைக் கொண்ட நிலைக்கு மாறியது. ஒவ்வொரு படியும் ஒரு குறிப்பிட்ட தவறுக்குத் தீர்வு கண்டது; Mains-இல் ஒழுங்குமுறையின் பங்கை விளக்க இது ஒரு நல்ல வழி.
மூலதனச் சந்தைக்கு ஒரு கண்காணிப்பு அமைப்பு ஏன் தேவை: எப்போது, எங்கே, ஏன்
ஏன் மூலதனச் சந்தை? நிறுவனங்கள் தொழிற்சாலைகள் கட்டவும் வளரவும் நீண்டகால நிதி தேவைப்படுகிறது; குடும்பங்கள் தங்கள் சேமிப்பு வங்கி வைப்பு நிதியை விட அதிகம் வருமானம் ஈட்ட வேண்டும் என்று விரும்புகின்றன. பங்குகளையும் bonds-களையும் விற்பதன் மூலம், ஒரு நிறுவனம் பல சிறு முதலீட்டாளர்களிடமிருந்து ஒரே நேரத்தில் நிதி திரட்டுகிறது. இவ்வாறுதான் சேமிப்பு முதலீடாக மாறுகிறது.
ஏன் ஒரு ஒழுங்குமுறையாளர்? ஒரு நிறுவனம் தன்னைப் பற்றி வெளியில் உள்ள முதலீட்டாளரை விட அதிகம் அறியும்; எனவே முதலீட்டாளர்கள் தவறாக வழிநடத்தப்படவோ ஏமாற்றப்படவோ வாய்ப்புண்டு. நம்பிக்கை இல்லாவிட்டால் மக்கள் முதலீடு செய்வதை நிறுத்திவிடுவார்கள், சந்தை வறண்டுவிடும். அதனால்தான் 1988-இல் அமைக்கப்பட்டு SEBI Act, 1992 மூலம் statutory ஆக்கப்பட்ட SEBI, முதலீட்டாளர்களைப் பாதுகாக்கவும் பத்திரச் சந்தையை ஊக்குவித்து ஒழுங்குபடுத்தவும் உள்ளது.
ஏன் demat? காகிதப் பங்குச் சான்றிதழ்கள் தொலையலாம், போலியாக்கப்படலாம், அல்லது மாற்றத்தில் தாமதமாகலாம். Depositories (NSDL, 1996, மற்றும் CDSL, 1999) பங்குகளை மின்னணு வடிவில் வைத்திருக்கின்றன; இதனால் வர்த்தகம் வேகமாகவும் பாதுகாப்பாகவும் நடைபெறுகிறது.
தாக்கங்கள். நம்பிக்கை சாதாரண குடும்பங்களையும் சந்தைக்குள் கொண்டு வந்துள்ளது. டிசம்பர் 2025 நிலவரப்படி demat கணக்குகள் 21.6 கோடி-ஐ தாண்டின. மாதாந்திர SIP முதலீடுகள் FY17-ல் ₹4,000 கோடிக்கும் குறைவாக இருந்து, FY26-ல் ₹28,000 கோடிக்கு மேல் உயர்ந்தன. அதோடு சிறு முதலீட்டாளர்களும் அதிகரித்துள்ளனர். அதனால் சந்தை அபாயத்திற்கு ஆளாகும் மக்களும் அதிகரித்துள்ளனர். இதனால்தான் SEBI SEBI Check போன்ற பாதுகாப்பு நடவடிக்கைகளைத் தொடர்ந்து சேர்க்கிறது.
Mains பார்வை: சந்தையை ஆழப்படுத்துதல், முதலீட்டாளர்களைப் பாதுகாத்தல்
1. நன்மைகள். ஆழமான மூலதனச் சந்தை நிறுவனங்களுக்கு நீண்டகால நிதியை வழங்குகிறது. அது நிறுவனங்களின் உரிமையைப் பரவலாக்குகிறது. குடும்பங்கள் செல்வம் சேர்க்கவும் உதவுகிறது. மேலும் வங்கிக் கடன்களைச் சார்ந்திருக்கும் நிலையையும் குறைக்கிறது.
2. அபாயங்கள்.
- ஊகவணிகம்: புதிய முதலீட்டாளர்கள் முழுமையாகப் புரியாமல் அபாயகரமான பொருட்களில் வர்த்தகம் செய்யலாம்.
- மோசடி: போலி ஆலோசகர்களும் பதிவு செய்யப்படாத "tips"-உம் மக்களைத் தவறாக வழிநடத்தலாம்.
- பரவல்: பங்கேற்பு பரவி வருகிறது. நவம்பர் 2025-ல் 3.5 கோடி mutual fund முதலீட்டாளர்கள் முதல் நகரங்களுக்கு வெளியிலிருந்து வந்தனர். ஆனால் நிதி அறிவு இன்னும் சீரற்றதாகவே உள்ளது.
3. ஒழுங்குமுறையாளரின் சமநிலை. முதலீட்டாளர்களைப் பாதுகாக்கும் அதே நேரத்தில் சந்தையின் வளர்ச்சியை SEBI தடுக்கக் கூடாது. சிறு தொகை SIP, வேகமான settlement, சரிபார்ப்புக் கருவிகள் போன்ற நடவடிக்கைகள் இரண்டையும் நோக்கமாகக் கொண்டவை.
ஒரு நல்ல முடிவுரை: இந்தியாவின் மூலதனச் சந்தை இப்போது மிகவும் சில்லறை முதலீட்டாளர் சார்ந்ததாகவும் digital ஆகவும் மாறியுள்ளது. அதன் நீண்டகால ஆரோக்கியம் நிதி அறிவு, வலுவான ஒழுங்குமுறை, நம்பிக்கை ஆகியவற்றைப் பொறுத்தது.
Mains பயிற்சி: மூன்று கேள்விகள், மூன்று கோணங்கள்
இவை நாங்கள் எழுதிய practice questions, past papers அல்ல. ஒவ்வொரு தேர்வின் கடந்த கேள்விகள் இந்த module-இன் PYQ panel-இல் உள்ளன.
| கோணம் | கேள்வி | முக்கிய அம்சங்கள் |
|---|---|---|
| ஏன் (தோற்றம்) | SEBI-க்கு ஏன் சட்டபூர்வ அதிகாரங்கள் வழங்கப்பட்டன? முதலீட்டாளர் பாதுகாப்பில் அதன் பங்கை ஆராயுக. | 1988 தீர்மானத்தையும் 1992 SEBI சட்டத்தையும் ஆராயுக. பிறகு நிறுவனங்களுக்கும் முதலீட்டாளர்களுக்கும் இடையிலான தகவல் இடைவெளியையும், பாதுகாத்தல், வளர்த்தல், ஒழுங்குபடுத்தல் ஆகிய SEBI-ன் பணிகளையும் விளக்குக. |
| போக்கு | பங்குச் சந்தையில் சில்லறை முதலீட்டாளர் பங்கேற்பு அதிகரிப்பு: வாய்ப்பா அபாயமா? விவாதிக்குக. | 21.6 கோடி demat கணக்குகள், SIP வளர்ச்சி ஆகியவற்றை ஆதாரமாகப் பயன்படுத்துக. பிறகு குடும்ப சேமிப்பில் ஏற்பட்ட மாற்றத்தையும் முதலீட்டாளர் கல்வியின் தேவையையும் விளக்குக. |
| கருத்து | IPO, FPO, rights issue ஆகிய எடுத்துக்காட்டுகளுடன் primary மற்றும் secondary சந்தைகளை வேறுபடுத்துக. | புதிய பங்கு வெளியீட்டையும் ஏற்கனவே உள்ள பங்குகளின் வர்த்தகத்தையும் ஒப்பிடுக. பிறகு book building, listing ஆகியவற்றை விளக்குக. |
இந்த அட்டவணையை எப்படிப் பயன்படுத்துவது: ஒவ்வொரு பதிலும் என்ன என்பதை விளக்க வேண்டும், பிறகு மேலே உள்ள பகுதியிலிருந்து ஏன் என்பதை விளக்கி, முன்னோக்கிய வழி என்பதுடன் முடிக்க வேண்டும்.
Quick revision
- SEBI 1988 ஏப்ரல் 12 அன்று சட்டப்பூர்வமற்ற அமைப்பாக நிறுவப்பட்டது; SEBI சட்டம், 1992 (1992 ஜனவரி 30 முதல் அமலுக்கு வந்தது) மூலம் சட்டப்பூர்வ அமைப்பாக மாறியது.
- முதலீட்டாளர்களைப் பாதுகாப்பதும், பத்திரச் சந்தையை வளர்த்து ஒழுங்குபடுத்துவதும் இதன் பணி.
- IPO என்பது பட்டியலிடப்படாத நிறுவனத்தின் முதல் பொது வெளியீடு; FPO என்பது பட்டியலிடப்பட்ட நிறுவனம் மேற்கொள்ளும் கூடுதல் வெளியீடு; rights issue மூலம் புதிய பங்குகள் ஏற்கனவே உள்ள பங்குதாரர்களுக்கு முதலில் வழங்கப்படும்.
- book building முறையில் முதலீட்டாளர்கள் ஒரு விலை வரம்பிற்குள் ஏலம் கேட்பார்கள்; அவர்களின் ஏலங்களிலிருந்து இறுதி விலை முடிவு செய்யப்படும்.
- இந்தியாவின் இரண்டு depositories NSDL (1996) மற்றும் CDSL (1999); முதலீட்டாளர்கள் தங்கள் depository participants மூலம் demat கணக்கைத் தொடங்குகிறார்கள்.
- பொருளாதார ஆய்வறிக்கை 2025-26-இன்படி 21.6 கோடிக்கும் மேற்பட்ட demat கணக்குகளும், 12 கோடிக்கும் மேற்பட்ட தனித்துவ முதலீட்டாளர்களும் உள்ளனர்; அவர்களில் சுமார் கால் பங்கு பெண்கள்; மேலும் 5.9 கோடி mutual fund முதலீட்டாளர்கள் உள்ளனர்.
- மாதாந்திர SIP வரவு ₹4,000 கோடிக்கும் குறைவாக இருந்து ₹28,000 கோடிக்கும் மேலாக உயர்ந்துள்ளது; குடும்பங்களின் நிதிச் சேமிப்பில் பங்குகள் மற்றும் mutual funds பங்கு 2%-இலிருந்து 15.2%-ஆக உயர்ந்துள்ளது.
- 2025-இல் SEBI சிறு சேமிப்பாளர்களுக்காக ₹250-இல் "Chhoti SIP" அறிமுகப்படுத்தியது; பதிவுபெற்ற intermediaries-இன் UPI ID-களைச் சரிபார்க்க SEBI Check கொண்டு வந்தது.
- SEBI ஆய்வு (2024): FY22-FY24 காலத்தில் 1 கோடிக்கும் மேற்பட்ட தனிநபர் equity F&O வர்த்தகர்களில் 93% பேர் பணத்தை இழந்தனர்; ஒவ்வொருவருக்கும் சுமார் ₹2 லட்சம்; மொத்தம் ₹1.8 லட்சம் கோடிக்கும் மேல்.
- T+1 settlement (வர்த்தகத்திற்குப் பின் ஒரு வேலை நாள்) 2023 ஜனவரியில் நிறைவடைந்தது; இதை முதலில் ஏற்றுக்கொண்ட நாடுகளில் இந்தியாவும் ஒன்று.
- 1992-க்குப் பின் மறுகட்டமைப்பு (Harshad Mehta scam; CCI Act 1947 ரத்து; SEBI சட்டப்பூர்வமானது): NSE screen trading நவம்பர் 1994, NSCCL novation 1996, Depositories Act 1996 (NSDL, CDSL, demat), derivatives ஜூன் 2000, badla முடிவுக்கு வந்தது, rolling settlement 2001.
பொதுவான குழப்பங்களும் தேர்வுப் பொறிகளும்:
- SEBI 1988-இல் தொடங்கியது, ஆனால் சட்டப்பூர்வ அமைப்பாக மாறியது 1992-இல் மட்டுமே.
- பண சந்தை மற்றும் G-Secs-ஐ SEBI அல்ல, RBI ஒழுங்குபடுத்துகிறது.
- rights issue பொதுமக்களுக்கு அல்ல, ஏற்கனவே உள்ள பங்குதாரர்களுக்கே வழங்கப்படுகிறது.