

TNPSC Group 1 · Module 38 · Mains depth · 16 min
பணம்: பண்டமாற்று முதல் பண வழங்கல் வரை (M1 முதல் M4 வரை)
இந்த அத்தியாயத்திலிருந்து TNPSC Group 1 கேட்பது என்ன
இந்த அத்தியாயம் உள்ளடக்கும் syllabus வரிகள்:
- Part A: General Studies · இந்தியப் பொருளாதாரமும், தமிழ்நாட்டில் வளர்ச்சி நிர்வாகமும்: நலத்திட்டங்கள், சமூக நீதி மற்றும் தமிழ்நாட்டுப் பொருளாதாரம்.
இந்தத் தொகுதியிலிருந்து TNPSC Group 1 கேள்விகள் எங்கள் bank-இல் வகைப்படுத்தப்பட்டு வருகின்றன.
முழு ஆழத்தில் படியுங்கள்: அடிப்படைகள், standard layer மற்றும் Mains பகுப்பாய்வு.
பூஜ்ஜியத்தில் தொடங்குவோம்: பணம் இல்லாத வாழ்க்கை
எந்தப் பணமும் இல்லாத ஒரு கிராமத்தை கற்பனை செய்யுங்கள். ஒரு குயவருக்கு அரிசி வேண்டும். அரிசி விவசாயிக்கு பானைகள் வேண்டாம்; அவருக்கு காலணிகள் வேண்டும். செருப்புத் தைப்பவருக்கு பானைகள் வேண்டும், ஆனால் அவரிடம் அரிசி இல்லை.
பொருளுக்குப் பதிலாக நேரடியாகப் பொருளைப் பரிமாறிக்கொள்வது barter எனப்படுகிறது. இருவருக்கும் மற்றவரிடம் உள்ளதே தேவைப்பட்டால் மட்டுமே barter வேலை செய்யும். பொருளாதார அறிஞர்கள் இதை double coincidence of wants என்கின்றனர்; இது அரிதானது.
Barter-க்கு வேறு சிக்கல்களும் உண்டு. ஒரு ஆடு எத்தனை பானைகளுக்குச் சமம்? பாதி மூட்டை அரிசிக்கு பணம் கொடுக்க ஆட்டை வெட்டிப் பிரிக்க முடியாது. அடுத்த ஆண்டுக்காக சேமித்த அரிசி அழுகிவிடலாம்.
பணம் இவை அனைத்துக்கும் தீர்வு தருகிறது. எல்லோரும் அதை ஏற்பதால், குயவர் பானைகளை விற்று பணம் பெற்று, அந்தப் பணத்தில் அரிசி வாங்குகிறார். இந்த அத்தியாயம் பணம் என்ன செய்கிறது, இந்தியாவில் இன்று எது பணமாகக் கருதப்படுகிறது, மற்றும் RBI மொத்த money supply-ஐ எப்படி அளவிடுகிறது என்பதை விளக்குகிறது.
பணம் என்ன செய்கிறது: அதன் செயல்பாடுகள்
பணத்தின் முதன்மைப் பங்கு பரிமாற்றத்தை எளிதாக்குவது, ஆனால் அது வேறு சில நோக்கங்களுக்கும் பயன்படுகிறது.
- Medium of exchange. இதுதான் பணத்தின் முதல் மற்றும் மிக முக்கியமான பங்கு. உங்கள் உழைப்பையோ பொருளையோ பணத்துக்கு விற்று, தேவையானதை பணத்தைக் கொண்டு வாங்குகிறீர்கள். பண்டமாற்றின் இரட்டைப் பொருத்தச் சிக்கல் மறைந்துவிடுகிறது.
- Unit of account. பணம் மதிப்புக்கு ஒரு பொதுவான அளவுகோலைத் தருகிறது. ஒரு சட்டை ₹500, ஒரு புத்தகம் ₹250 என்றால், சட்டை இரண்டு புத்தகங்களுக்குச் சமம் என்பது உடனே தெரிகிறது.
- Store of value. இன்று பணத்தை சேமித்து, அடுத்த மாதமோ அடுத்த ஆண்டோ செலவிடலாம். அரிசியைப் போல அது கெட்டுப்போவதில்லை.
Why this matters: ஒவ்வொரு பங்கும் நம்பிக்கையைச் சார்ந்தது. விலைகள் மிக வேகமாக உயர்ந்தால், பணம் விரைவில் மதிப்பை இழக்கிறது, மக்கள் அதை மதிப்பைச் சேமிக்கும் வழியாகப் பயன்படுத்துவதை நிறுத்துகிறார்கள். பணவீக்கத்தைக் கட்டுப்படுத்துவது (Inflation: meaning, causes and types பார்க்கவும்) பணத்தையே பாதுகாப்பதற்கு ஒரு காரணம்.
இந்தியாவில் பணமாகக் கருதப்படுவது
Currency. நோட்டுகளும் நாணயங்களும் பணத்தின் மிகத் தெளிவாகத் தெரியும் வடிவம். இந்தியாவில் RBI நாணய நோட்டுகளை வெளியிடுகிறது; அவை fiat money ஆகும். அதாவது, காகிதம் தானாக மதிப்புள்ளது என்பதால் அல்ல, பணம் செலுத்த சட்டப்படி ஏற்கப்படுவதால் அவற்றுக்கு மதிப்பு உள்ளது.
Bank deposits. இன்று பெரும்பாலான பணம் ரொக்கமாக இல்லை. காசோலை, debit card அல்லது phone payment app மூலம் பணம் செலுத்தும்போது, ஒரு வங்கிக் கணக்கிலிருந்து மற்றொன்றுக்குப் பணம் நகர்கிறது. எனவே உங்கள் வங்கிக் கணக்கின் இருப்பும் பணமே.
High-powered money. மத்திய வங்கி வெளியிடும் நாணயம் பொதுமக்களிடமோ வங்கிகளிடமோ இருக்கலாம். இந்தப் பணம் high-powered money, reserve money அல்லது monetary base என்று அழைக்கப்படுகிறது. வங்கிகள் அதை அடிப்படையாகக் கொண்டு கடன்களையும் வைப்புத்தொகைகளையும் உருவாக்குவதால் இது "high-powered" எனப்படுகிறது.
Why this matters: "பொருளாதாரத்தில் எவ்வளவு பணம் உள்ளது" என்று பேசும்போது, ரொக்கத்தை மட்டும் அல்ல, வங்கி வைப்புத்தொகைகளையும் கணக்கில் கொள்ள வேண்டும். அதனால்தான் money supply-ஐ அளக்க பல அளவீடுகள் உள்ளன.
Money supply அளவீடு: M1, M2, M3 மற்றும் M4
Money supply என்பது ஒரு குறிப்பிட்ட நேரத்தில் பொதுமக்களிடம் உள்ள மொத்தப் பணத்தின் இருப்பு. RBI இதை நான்கு அளவீடுகளால் அளந்துள்ளது; மிக எளிதில் பணமாக மாற்றக்கூடியதிலிருந்து குறைவாக மாற்றக்கூடியது வரை. Liquid என்றால் ஒன்றை எவ்வளவு விரைவாகப் பணம் செலுத்தப் பயன்படுத்த முடியும் என்பதாகும்.
| அளவீடு | அதில் அடங்குபவை | வகை |
|---|---|---|
| M1 | பொதுமக்களிடம் உள்ள நாணயம் + வணிக வங்கிகளின் நிகர demand deposits | Narrow money |
| M2 | M1 + Post Office savings banks-இல் உள்ள savings deposits | Narrow money |
| M3 | M1 + வணிக வங்கிகளின் நிகர time deposits | Broad money |
| M4 | M3 + Post Office savings organisations-இல் உள்ள மொத்த deposits (NSC தவிர) | Broad money |
அட்டவணையைப் படித்தல். Demand deposits (தேவை வைப்புகள்) என்பவை நீங்கள் எந்த நேரத்திலும் எடுக்கக்கூடிய சேமிப்பு மற்றும் நடப்புக் கணக்கு இருப்புகள். Time deposits (கால வைப்புகள்) என்பவை நிலையான வைப்புகள்; இவற்றை ஒரு காலத்துக்குப் பூட்டி வைக்கிறீர்கள். "net" என்ற சொல்லுக்கு அர்த்தம், பொதுமக்களின் வைப்புகள் மட்டுமே கணக்கிடப்படுகின்றன; ஒரு வங்கி மற்றொரு வங்கியில் வைத்திருக்கும் வைப்புகள் அல்ல.
குறுகிய பணம் மற்றும் பரந்த பணம். M1 மற்றும் M2 குறுகிய பணம்; M3 மற்றும் M4 பரந்த பணம். M1 முதல் M4 வரை நீர்மைத்தன்மை குறைகிறது. M3 என்பது பணவிநியோகத்தை அளக்க அதிகம் பயன்படுத்தப்படும் அளவீடு.
சமீபத்திய தரவு. RBI ஒவ்வொரு இரண்டு வாரத்துக்கும் ஒருமுறை reserve money மற்றும் money supply தரவுகளை வெளியிடுகிறது. 11 November 2026 தேதியிட்ட சமீபத்திய வெளியீடு, 31 October 2026 அன்று முடிந்த இரண்டு வார காலத்தை உள்ளடக்கியது.
வங்கிகள் பணத்தை எவ்வாறு பெருக்குகின்றன
வங்கிகள் எல்லா வைப்புகளையும் பணமாக வைத்திருப்பதில்லை. ஒரு பகுதியை reserves ஆக வைத்துக்கொண்டு மீதியைக் கடனாகக் கொடுக்கின்றன. கடன் செலவாகி, பணம் மீண்டும் ஏதோ ஒரு வங்கியில் புதிய வைப்பாக வருகிறது. அந்த வங்கி அதன் ஒரு பகுதியை மீண்டும் கடனாகக் கொடுக்கிறது.
ஓர் எளிய உதாரணம். வங்கிகள் வைப்புகளில் 20% reserves ஆக வைத்திருக்க வேண்டும் என்று வைத்துக்கொள்ளுங்கள். நீங்கள் ₹100 வைப்பு செய்கிறீர்கள். வங்கி ₹20 வைத்துக்கொண்டு ₹80 கடனாகக் கொடுக்கிறது.
அந்த ₹80 செலவாகி வேறொரு வங்கியில் வைப்பாகிறது. அந்த வங்கி ₹16 வைத்துக்கொண்டு ₹64 கடனாகக் கொடுக்கிறது. இது தொடர்கிறது; இறுதியில் ₹100 reserves, 5 × 100 = ₹500 வைப்புகளை உருவாக்குகிறது.
பணப் பெருக்கி. மொத்தப் பணவிநியோகத்திற்கும் high-powered money க்கும் உள்ள விகிதம் money multiplier (பணப் பெருக்கி) ஆகும். இந்த எளிய உதாரணத்தில், 20% reserve ratio உடன், அது 1 ÷ 0.20 = 5 ஆகும். reserve ratio உயர்ந்தால், வங்கிகள் குறைவாகக் கடன் கொடுக்கலாம்; பெருக்கி குறையும்.
தடுப்பான்கள். சட்டபூர்வ reserve requirement, வங்கிகள் உருவாக்கக்கூடிய கடன் அளவைக் கட்டுப்படுத்துகிறது. இந்தியாவில் இந்தத் தடுப்பான்கள் CRR மற்றும் SLR ஆகும்; இவற்றை RBI நிர்ணயிக்கிறது (பார்க்க The RBI and monetary policy: repo rate, CRR, SLR and the MPC). மக்களும் வீட்டில் சிறிது பணம் வைத்திருப்பதால், நிஜ வாழ்க்கைப் பெருக்கிகள் 5-ஐ விடக் குறைவாகவே இருக்கும்.
பணம் யார் உருவாக்குகிறார்கள், காகிதப் பணத்துக்கு மதிப்பு ஏன்
ஓர் எளிய கேள்வியுடன் தொடங்குவோம். ₹500 நோட்டை அச்சடிக்க சில ரூபாய்களே ஆகும்; ஆனாலும் கடைக்காரர் அதற்கு ₹500 மதிப்புள்ள பொருட்களைத் தருகிறார். காகிதத்திற்குத் தனியாக மதிப்பு கிடையாது; எனவே அந்த மதிப்பு வேறு எங்கிருந்தோ வருகிறது. அது சட்டத்திலிருந்தும் நம்பிக்கையிலிருந்தும் வருகிறது.
சட்டம் இதை ஏற்கத்தக்கதாக ஆக்குகிறது. RBI Act, 1934-இன் Section 22-இன்படி, இந்தியாவில் ரூபாய் நோட்டுகளை வெளியிடும் உரிமை ரிசர்வ் வங்கிக்கு மட்டுமே உண்டு. Section 26-இன்படி, ஒவ்வொரு ரூபாய் நோட்டும் legal tender ஆகும். அதாவது, நோட்டில் எழுதப்பட்ட தொகைக்கான பணம் செலுத்த அது கட்டாயம் ஏற்கப்பட வேண்டும். எனவே, உண்மையான நோட்டைக் கடனுக்கான பணமாகக் யாரும் மறுக்க முடியாது. நாணயங்களும் ₹1 நோட்டுகளும் விதிவிலக்கு, ஏனெனில் அவற்றை Coinage Act, 2011-இன்கீழ் இந்திய அரசு வெளியிடுகிறது.
நம்பிக்கை இதை மதிப்புள்ளதாக்குகிறது. உலோகத்தின் மதிப்பைச் சார்ந்திராமல், சட்டத்தையும் நம்பிக்கையையும் சார்ந்த மதிப்புள்ள பணம் fiat money எனப்படும். ஒரு காலத்தில் தங்க நாணயங்களுக்கே தனி மதிப்பு இருந்தது. ஆனால் நவீன நோட்டுக்கு அப்படி இல்லை. நாளையும் அதே பொருட்களை வாங்க முடியும் என்ற நம்பிக்கை இருக்கும் வரைதான் அதன் மதிப்பு நிலைக்கும். அதனால்தான், விலைகளை வேகமாக உயர விடும் மத்திய வங்கி, தான் வெளியிடும் பணத்தையே மெல்ல அழிக்கிறது.
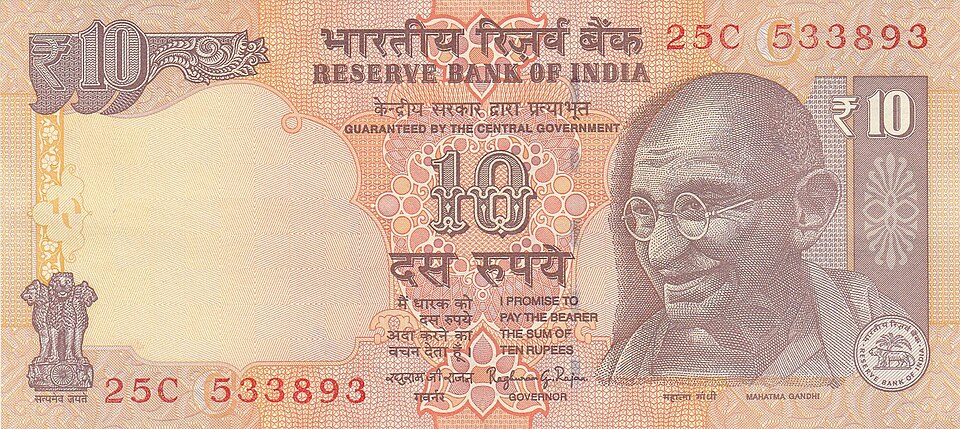
நோட்டுக்குப் பின்னால் என்ன இருக்கிறது? RBI Act-இன் Section 33-இன்படி, RBI வெளியிடும் நோட்டுகள் தங்க நாணயம், தங்கக் கட்டி, வெளிநாட்டுப் பத்திரங்கள் போன்ற சொத்துகளால் ஆதரிக்கப்படுகின்றன. இந்தச் சொத்துகள் என்றால் நோட்டை தங்கமாக மாற்றிக்கொள்ள முடியும் என்று பொருள் அல்ல. வெளியிடுபவர் தன் வாக்குறுதிக்குப் பின்னால் உண்மையான சொத்துகளை வைத்திருக்கிறார் என்பதையே இது காட்டுகிறது.
எந்த நோட்டுகள் இருக்கின்றன? இதுவரை அச்சிடப்பட்ட மிக உயர்ந்த நோட்டு 1938-ஆம் ஆண்டின் ₹10000 நோட்டு. ₹2000 நோட்டு நவம்பர் 2016-இல் RBI Act-இன் Section 24(1)-இன்கீழ் வெளியிடப்பட்டது. அது இப்போது புழக்கத்திலிருந்து திரும்பப் பெறப்பட்டுவிட்டது. ஆனாலும் அது இன்னும் legal tender-ஆகவே உள்ளது. இது தேர்வில் பயனுள்ள ஒரு trap.
Demonetisation 2016: பணத்தைப் பற்றி அது என்ன கற்றுத்தருகிறது
என்ன நடந்தது. 2016 நவம்பர் 8 அன்று, அதுவரை வெளியிடப்பட்ட ₹500 மற்றும் ₹1000 நோட்டுகளின் legal tender அந்தஸ்து திரும்பப் பெறப்பட்டது. இந்தப் பழைய நோட்டுகள் Specified Bank Notes என அழைக்கப்பட்டன. மக்கள் ஒரு குறிப்பிட்ட கால அவகாசத்திற்குள் அவற்றை வங்கிகளில் செலுத்தவோ மாற்றிக்கொள்ளவோ வேண்டியிருந்தது. அதன் பிறகு அவை பணமாகச் செல்லாது.
ஏன் செய்யப்பட்டது. அதிக மதிப்புள்ள நோட்டுகள் கருப்புப் பணம் பதுக்கவும் தீவிரவாதிகளாலும் தவறாகப் பயன்படுத்தப்பட்டதாக RBI விளக்கியது. சட்டவிரோத செயல்களுக்கு போலி நோட்டுகளும் பயன்படுத்தப்பட்டன என்றும் அது சுட்டிக்காட்டியது. பெரிய நோட்டுகளைப் புழக்கத்திலிருந்து நீக்குவது மூன்றையும் ஒரே நேரத்தில் தாக்கும் நோக்கம் கொண்டது.
இது கற்றுத்தருவது. பணமதிப்பு நீக்கம் ஒரு தெளிவான உண்மையைக் காட்டுகிறது: ஒரு நோட்டு பணமாக இருப்பது சட்டம் அப்படிச் சொல்வதால்தான். நவம்பர் 8 அன்று பழைய ₹1000 நோட்டு மளிகைப் பொருட்களை வாங்க உதவியது, ஆனால் அடுத்த நாள் அதே காகிதத்தால் முடியவில்லை, ஏனெனில் பிரிவு 26-இன் legal tender பாதுகாப்பு நீக்கப்பட்டிருந்தது.
எனவே fiat பணத்தின் மதிப்பு வழங்குநரின் வார்த்தையை நம்பியே உள்ளது. அதனால்தான் அந்த வார்த்தையை கவனமாகப் பயன்படுத்த வேண்டும்.
அது திறந்துவிட்ட விவாதம். மக்களை வங்கிக் கணக்குகளையும் digital payments-ஐயும் நோக்கித் தள்ளியதாகவும், மறைக்கப்பட்ட பணத்தை வைத்திருப்பதை கடினமாக்கியதாகவும் ஆதரவாளர்கள் வாதிடுகின்றனர். திடீர் பணத் தட்டுப்பாடு தினக்கூலித் தொழிலாளர்கள், விவசாயிகள், சிறு வணிகர்களைப் பாதித்ததாக விமர்சகர்கள் வாதிடுகின்றனர். அவர்கள் பெரும்பாலும் பணத்தையே நம்பி இயங்குபவர்கள்.
சமச்சீரான Mains பதில் நோக்கங்களைக் கூறி, இரு தரப்பையும் எடைபோட்டு, கொள்கையை அதன் நோக்கத்தால் அல்ல, அதன் முடிவுகளால் மதிப்பிடும்.
ஒவ்வொரு ரூபாயும் எவ்வளவு வேகமாக வேலை செய்கிறது: velocity மற்றும் பணத்தின் அளவு
ஒரு நோட்டிலிருந்து தொடங்குவோம். திங்கள் அன்று ஒரு விவசாயி தையல்காரருக்கு ₹100 கொடுக்கிறார். செவ்வாய் அன்று தையல்காரர் அதை மளிகைக் கடைக்காரருக்குக் கொடுக்கிறார். புதன் அன்று மளிகைக் கடைக்காரர் அதை ஒரு பண்ணைத் தொழிலாளிக்குக் கொடுக்கிறார். அதே நோட்டு மூன்று நாட்களில் ₹300 மதிப்புள்ள பொருட்களுக்கு பணம் கொடுத்திருக்கிறது.
ஒரு காலகட்டத்தில் ஒரு ரூபாய் எத்தனை முறை கைமாறுகிறது என்பதை velocity of money என்கிறோம்.
quantity equation. பணத்தையும் செலவையும் பொருளாதார நிபுணர்கள் ஒரு எளிய சமன்பாட்டில் இணைக்கின்றனர்: M × V = P × T. இங்கு M என்பது பணத்தின் இருப்பு, V அதன் velocity, P என்பது விலை நிலை, T என்பது வர்த்தகம் செய்யப்படும் பொருட்கள் மற்றும் சேவைகளின் அளவு. இடது பக்கம் செலவழித்த பணம், வலது பக்கம் வாங்கிய பொருட்களின் மதிப்பு. எனவே இரண்டும் சமமாக இருக்க வேண்டும்.
இது என்ன கணிக்கிறது. velocity-யும் உண்மையான உற்பத்தியும் மெதுவாக மாறுகின்றன என்று வைத்துக்கொள்வோம். பணத்தின் இருப்பு உற்பத்தியை விட மிக வேகமாக வளர்ந்தால், கூடுதல் பணம் விலை நிலை P-ஐ மட்டுமே உயர்த்தும். இதுதான் பழைய quantity theory of money. மத்திய வங்கிகள் ஒருகாலத்தில் பண வளர்ச்சியை இவ்வளவு உன்னிப்பாகக் கண்காணித்ததற்கு இதுவே காரணம்.
இது எங்கே தோல்வியடைகிறது. velocity நிலையாக இருந்தால் மட்டுமே இக்கோட்பாடு வேலை செய்யும். ஆனால் மக்கள் UPI-க்கு மாறும்போதும், வங்கியில் அதிக சேமிப்பை வைக்கும்போதும், நெருக்கடியில் பணமாக வைத்துக்கொள்ளும்போதும் velocity கணிக்க முடியாத வகையில் மாறுகிறது. அதனால்தான் RBI பணப்புழக்கத்தை இலக்காக்குவதிலிருந்து விலகி, நேரடியாக பணவீக்கத்தை இலக்காக்க மாறியது. இதை அடுத்த பகுதி விளக்குகிறது.
ஒரு வேலை செய்யப்பட்ட உதாரணம். M ₹100 லட்சம் கோடி, V 2 என்று வைத்துக்கொள்வோம். அப்போது செலவு ₹200 லட்சம் கோடி. M 10% உயர்ந்தாலும், V மற்றும் உண்மையான உற்பத்தி மாறாமல் இருந்தால், விலைகள் சுமார் 10% உயர வேண்டும். ஆனால் உற்பத்தியும் 6% வளர்ந்தால், விலைகள் சுமார் 4% மட்டுமே உயரும். பண வளர்ச்சி உற்பத்தி வளர்ச்சிக்கு ஏறக்குறைய பொருந்த வேண்டும் என்பதை இது காட்டுகிறது.
பணத்தை நான்கு வழிகளில் ஏன் அளக்கிறோம்: எப்போது, எங்கே, ஏன்
பிரச்சனை: பணம் ஒரே வகையானது அல்ல. உங்கள் பாக்கெட்டில் உள்ள நோட்டுகளை உடனே செலவு செய்யலாம். சேமிப்பு டெபாசிட்டுக்கு வங்கிக்குப் போக வேண்டும் அல்லது click செய்ய வேண்டும். Fixed deposit சில மாதங்களுக்குப் பூட்டப்பட்டிருக்கும். பொருளாதாரத்தில் எவ்வளவு "செலவிடும் சக்தி" உள்ளது என்று RBI அறிய விரும்பினால், இவற்றில் எதை எண்ண வேண்டும் என்று முடிவு செய்ய வேண்டும்.
பதில்: அளவீடுகளின் ஏணி. M1 மிக எளிதில் பயன்படுத்தக்கூடிய பணத்தை எண்ணுகிறது: மக்களிடம் உள்ள நாணயம் மற்றும் demand deposits. M3 time deposits-ஐயும் சேர்க்கிறது; இவற்றை மக்கள் மெதுவாகவே செலவாக மாற்ற முடியும். அதனால் M1, M2 ஆகியவை narrow money என்றும், M3, M4 ஆகியவை broad money என்றும், குறையும் liquidity வரிசையில் அழைக்கப்படுகின்றன. M3 அதிகம் பயன்படுத்தப்படும் பண வழங்கல் அளவீடு ஆகும்.
RBI-க்கு reserve money ஏன் மிக முக்கியம். நாணயமும் வங்கிகளின் RBI-யிடம் உள்ள டெபாசிட்டுகளும் high-powered money ஆகும். இந்த அடிப்படையில் வங்கிகள் பலமடங்கு கடன் வழங்குகின்றன (Banks: how they work, how they create money, and the types of banks பார்க்கவும்). எனவே reserve money-யில் சிறிய மாற்றம் M3-ஐப் பெரிதாக மாற்றக்கூடும். அதனால்தான் CRR போன்றவையும் reserves-ஐ மாற்றும் கருவிகளும் மிக சக்திவாய்ந்தவை.
RBI ஒருகாலத்தில் பணத்தை இலக்காக்கி பின் நிறுத்தியது ஏன். 1985 முதல் 1998 வரை RBI பண வழங்கலின் வளர்ச்சியை இலக்காகக் கொண்டது; பணமும் விலைகளும் சீராக ஒன்றாக நகரும் என்று நம்பியது. 1991 சீர்திருத்தங்களுக்குப் பிறகு அந்தத் தொடர்பு நிலையற்றதானது. எனவே RBI பல குறியீடுகளைக் கவனிக்கத் தொடங்கியது; 2016 முதல் நேரடியாக பணவீக்கத்தை இலக்காக்கியது (Inflation: meaning, causes and types பார்க்கவும்). பண வழங்கல் இன்னும் கவனிக்கப்படுகிறது; ஆனால் பல சமிக்ஞைகளில் ஒன்றாக மட்டுமே.
தாக்கம். broad money-யின் வேகமான வளர்ச்சி எதிர்கால பணவீக்கத்தையோ கடன் உயர்வையோ எச்சரிக்கலாம். மிக மெதுவான வளர்ச்சி தேவை பலவீனமாக இருப்பதைக் காட்டலாம். அதனால்தான் RBI பண வழங்கல் தரவுகளை ஒவ்வொரு fortnight-க்கும் வெளியிடுகிறது.
Mains பார்வை: டிஜிட்டல் பொருளாதாரத்தில் பணம்
1. பணத்தின் மாறும் வடிவங்கள். இந்தியாவில் பணம் நாணயம் மற்றும் நோட்டுகளிலிருந்து வங்கி டெபாசிட்டுகள், கார்டுகள் மற்றும் phone payments-க்கு மாறியுள்ளது. பணியின் செயல்பாடுகள் அதேபோல இருக்கின்றன; வடிவம்தான் மாறியுள்ளது. இதனால் பணப்பரிமாற்றம் வேகமாகவும் மலிவாகவும் ஆகிறது; அதிக மக்கள் முறையான அமைப்புக்குள் வருகின்றனர்.
2. பண வழங்கல் ஏன் இன்னும் முக்கியம். பொருட்கள் மற்றும் சேவைகளின் உற்பத்தியை விட பணம் மிக வேகமாக வளர்ந்தால் விலைகள் உயரும். எனவே RBI பண வழங்கலை, குறிப்பாக broad money-யை, பணவீக்கம் மற்றும் வளர்ச்சியுடன் சேர்த்து கண்காணிக்கிறது. இன்று அது முக்கியமாக repo rate மூலம் வழிநடத்துகிறது; ஆனாலும் பண மற்றும் கடன் தரவுகள் முக்கிய சமிக்ஞைகளாகவே உள்ளன.
3. புதிய கேள்விகள். டிஜிட்டல் பணப் பரிவர்த்தனையும் e-rupee-யும் (Digital payments and new money: UPI, NPCI and the e-rupee பார்க்கவும்) புதிய பிரச்சனைகளை எழுப்புகின்றன. தனியுரிமை, சைபர் மோசடி, ஸ்மார்ட்போன் அல்லது இன்டர்நெட் இல்லாதவர்களுக்கான அணுகல் ஆகியவை இதில் அடங்கும். ஏழை மற்றும் கிராமப்புற குடும்பங்களுக்கு இன்னும் பணம் (cash) முக்கியமாகவே உள்ளது.
ஒரு நல்ல முடிவு: பணம் எந்த வடிவில் இருந்தாலும், மக்கள் அதை நம்பும் வரைதான் அது வேலை செய்கிறது. நிலையான விலைகள், வலுவான வங்கி அமைப்பு, பாதுகாப்பான டிஜிட்டல் பரிவர்த்தனைகள் ஆகியவை சேர்ந்து அந்த நம்பிக்கையைக் காக்கின்றன.
Mains practice: ஐந்து கேள்விகள், ஐந்து கோணங்கள்
இவை நாங்கள் எழுதிய practice questions, past papers அல்ல. ஒவ்வொரு தேர்வின் கடந்த கேள்விகள் இந்த module-இன் PYQ panel-இல் உள்ளன.
| கோணம் | கேள்வி | முக்கிய அம்சங்கள் |
|---|---|---|
| Concept | பணத்தின் செயல்பாடுகளை விளக்குக. பண்டமாற்று ஏன் தோல்வியடைந்தது? | பணத்தை medium of exchange, unit of account, store of value என விளக்குக. பின்னர் பண்டமாற்றுக்கு double coincidence of wants தேவைப்பட்டதால் அது தோல்வியடைந்தது எனக் காட்டுக. |
| Measures | narrow money மற்றும் broad money-க்கு உள்ள வேறுபாட்டைக் கூறுக. M3 ஏன் பரவலாகப் பயன்படுத்தப்படுகிறது? | M1 முதல் M4 வரை liquidity வரிசையில் விளக்குக; time deposits தான் வித்தியாசத்தை ஏற்படுத்துகிறது எனக் காட்டுக. பின்னர் broad money-ஐ credit மற்றும் பணவீக்கத்துடன் இணைக்குக. |
| Why (history) | 1998-இல் RBI ஏன் monetary targeting-ஐ கைவிட்டது? | 1985 Chakravarty Committee-இல் இருந்து தொடங்குக; அது money targeting-ஐ அறிமுகப்படுத்தியது. 1991-க்குப் பின் பண தேவை நிலையற்றதாக மாறியதால் RBI பல indicators-க்கு நகர்ந்தது, பின்னர் 2016-இல் inflation targeting-க்கு மாறியது எனக் கூறுக. |
| Tools | high-powered money என்றால் என்ன? CRR மாற்றம் பண விநியோகத்தை எவ்வாறு பாதிக்கிறது? | reserve money-ஐ வரையறுத்து money multiplier-ஐ விளக்குக. reserve money மாற்றம் கடன் உருவாக்கத்தையும் liquidity-யையும் எவ்வாறு பாதிக்கிறது எனக் காட்டுக. |
| Current | டிஜிட்டல் பரிவர்த்தனைகள் பணத்தின் தேவையையும் பணத்தை அளவிடும் முறையையும் எவ்வாறு மாற்றுகின்றன? | UPI மற்றும் e₹ மக்கள் வைத்திருக்கும் பணத்தைக் குறைத்து deposits-க்கு மாற்றுகின்றன எனக் விளக்குக. டிஜிட்டல் பரிவர்த்தனைகள் கொள்கைக்குப் புதிய தரவுகளைத் தருகின்றன எனவும் சேர்க்குக. |
இந்த அட்டவணையை எப்படிப் பயன்படுத்துவது: ஒவ்வொரு பதிலும் என்ன என்பதை விளக்க வேண்டும், பிறகு மேலே உள்ள பகுதியிலிருந்து ஏன் என்பதை விளக்கி, முன்னோக்கிய வழி என்பதுடன் முடிக்க வேண்டும்.
Quick revision
- Barter மட்டுமே வேலை செய்யும், இரு தரப்பும் மற்றவரிடம் உள்ளதையே விரும்பினால் மட்டும். இதை double coincidence of wants என்பர், பணம் இந்தத் தேவையை நீக்குகிறது.
- பணத்தின் முக்கியப் பணி medium of exchange (பரிவர்த்தனைச் சாதனம்) ஆகும். அது unit of account மற்றும் store of value ஆகவும் செயல்படுகிறது.
- High-powered money என்றும் reserve money அல்லது monetary base என்றும் அழைக்கப்படும் இது, மத்திய வங்கி வெளியிட்டு மக்களிடமோ வங்கிகளிடமோ உள்ள நாணயம் ஆகும்.
- M1 என்பது பொதுமக்களிடம் உள்ள நாணயம், வங்கிகளின் நிகர demand deposits ஆகியவற்றின் கூட்டுத்தொகை.
- M2 என்பது M1, அஞ்சல் அலுவலகச் சேமிப்பு வங்கிகளில் உள்ள savings deposits ஆகியவற்றின் கூட்டுத்தொகை.
- M3 என்பது M1, வங்கிகளின் நிகர time deposits ஆகியவற்றின் கூட்டுத்தொகை. இதுவே அதிகம் பயன்படுத்தப்படும் அளவீடு.
- M4 என்பது M3, அஞ்சல் அலுவலகச் சேமிப்புகள் அனைத்தும் சேர்ந்தது. National Savings Certificates இதில் சேர்க்கப்படாது.
- M1 மற்றும் M2 narrow money எனவும், M3 மற்றும் M4 broad money எனவும் அழைக்கப்படும். M1 இலிருந்து M4 நோக்கிச் செல்லும்போது liquidity குறைகிறது.
- Money multiplier என்பது money supply-ஐ high-powered money-ஆல் வகுத்து வருவது. 20% reserve ratio என்றால், ₹100 reserves ₹500 பணத்தை ஆதரிக்க முடியும்.
- RBI Act-இன் Section 22-இன் கீழ் RBI மட்டுமே banknotes வெளியிடும். Section 26-இன் கீழ் ஒவ்வொரு நோட்டும் legal tender ஆகும். நாணயங்களும் ₹1 நோட்டுகளும் Coinage Act, 2011-இன் கீழ் அரசிடமிருந்து வருகின்றன.
- நவீன நோட்டு fiat money ஆகும். அதன் மதிப்பு சட்டத்தையும் நம்பிக்கையையும் சார்ந்தது. தங்கம், அந்நியச் செலாவணிப் பத்திரங்கள் போன்ற சொத்துகள் அதற்குப் பின்னணியாக இருக்க Section 33 கட்டாயப்படுத்துகிறது.
- 8 நவம்பர் 2016 அன்று நடைபெற்ற demonetisation, பழைய ₹500 மற்றும் ₹1000 நோட்டுகளின் legal tender நிலையை நீக்கியது. ₹2000 நோட்டு புழக்கத்திலிருந்து மட்டுமே திரும்பப் பெறப்பட்டது; அது இன்னும் legal tender ஆகவே உள்ளது.
- M × V = P × T என்ற quantity equation காட்டுவது: பணம் உற்பத்தியை விட மிக வேகமாக வளர்ந்தால் விலைகள் உயரும். ஆனால் velocity நிலையாக இருந்தால் மட்டுமே இது நடக்கும்.
பொதுவான குழப்பங்களும் தேர்வுப் பொறிகளும்:
- M2 என்பது M1உடன் அஞ்சல் அலுவலகச் savings deposits-ஐச் சேர்க்கிறது; வங்கி time deposits-ஐ அல்ல. M3 என்பது M1உடன் வங்கி time deposits-ஐச் சேர்க்கிறது; M2-உடன் அல்ல.
- Demand deposits எந்த நேரத்திலும் திரும்பப் பெறலாம்; time deposits குறிப்பிட்ட காலத்துக்கு மட்டும்.
- reserve ratio அதிகமானால், multiplier குறையும்.