TNPSC › TNPSC Group 4 course › Public financeTNPSC Group 4 · Module 39 · basic depth · 5 min
வரிகள்: நேரடி மற்றும் மறைமுக வரிகள், வருமான வரி மற்றும் நிறுவன வரி இந்த அத்தியாயத்திலிருந்து TNPSC Group 4 கேட்பது என்ன இந்த அத்தியாயம் உள்ளடக்கும் syllabus வரிகள்:
Part B: General Studies · இந்தியப் பொருளாதாரம் மற்றும் தமிழ்நாட்டின் வளர்ச்சி நிர்வாகம்.இந்தத் தொகுதியிலிருந்து TNPSC Group 4 கேள்விகள் எங்கள் bank-இல் வகைப்படுத்தப்பட்டு வருகின்றன.
TNPSC Group 4-க்கான அடிப்படை ஆழத்திற்குச் சுருக்கப்பட்டது. முழு அத்தியாயத்தில் 28 ஆழமான பத்திகள் உள்ளன.
பூஜ்யத்திலிருந்து தொடங்குவோம்: வரி செலுத்தும் இரண்டு வழிகள் மீனா ஓர் ஆசிரியை. ஒவ்வொரு மாதமும் அவரது சம்பளத்திலிருந்து வருமான வரி பிடிக்கப்பட்டு அரசுக்குச் செல்கிறது. அதை அவரே செலுத்துகிறார்; அதை வேறு யாருக்கும் மாற்ற முடியாது.
Who really pays the tax? Direct tax: income tax Meena's salary she is a teacher Income tax cut every month Government She pays it herself and cannot pass it on. Indirect tax: GST Meena buys soap price includes GST Shopkeeper collects and pays it on Government The seller hands it over, but the money really came from the buyer. Direct taxes Income tax Corporation tax Indirect taxes GST Customs and excise duties AAAWgmp1bWIAAAAeanVtZGMycGEAEQAQgAAAqgA4m3EDYzJwYQAAABZcanVtYgAAAEdqdW1kYzJtYQARABCAAACqADibcQN1cm46YzJwYTpjMDhjZDY3MC0wNWRkLTRlMjMtYjBiZC02Y2M4NGU1ZTA5YzkAAAADl2p1bWIAAAApanVtZGMyYXMAEQAQgAAAqgA4m3EDYzJwYS5hc3NlcnRpb25zAAAAALxqdW1iAAAARGp1bWRjYm9yABEAEIAAAKoAOJtxE2MycGEuaW5ncmVkaWVudC52MwAAAAAYYzJzaJoqge95/gpw9Fa+A4TPqfUAAABwY2JvcqNpZGM6Zm9ybWF0bWltYWdlL3N2Zyt4bWxqaW5zdGFuY2VJRHgseG1wOmlpZDpjOTczM2M2OS1jNTVkLTQ5NWItYmVhYy1lNmY0ZGY1NmMzNThscmVsYXRpb25zaGlwaHBhcmVudE9mAAAB4mp1bWIAAABBanVtZGNib3IAEQAQgAAAqgA4m3ETYzJwYS5hY3Rpb25zLnYyAAAAABhjMnNoiDbVvmdpKOuHn8hgOFbSqQAAAZljYm9yomdhY3Rpb25zgqJmYWN0aW9ua2MycGEub3BlbmVkanBhcmFtZXRlcnOha2luZ3JlZGllbnRzgaJjdXJseC1zZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmluZ3JlZGllbnQudjNkaGFzaFggNgDX8rk4G0xj8hhiBbOSMk1tCzQDstlC8XdEjY/vAYmkZmFjdGlvbngdY29tLmFudGhyb3BpYy5jbGF1ZGUucHJvdmlkZWRqcGFyYW1ldGVyc6F4H2NvbS5hbnRocm9waWMub3JpZ2luLWNvbmZpZGVuY2VndW5rbm93bmtkZXNjcmlwdGlvbnhmQ2xhdWRlIHByb3ZpZGVkIHRoaXMgZmlsZSBhdCB0aGUgcmVxdWVzdCBvZiBhIHVzZXIgYW5kIG1heSBoYXZlIGNyZWF0ZWQgb3IgbW9kaWZpZWQgdGhlIGZpbGUgY29udGVudHMubXNvZnR3YXJlQWdlbnShZG5hbWVmQ2xhdWRlcmFsbEFjdGlvbnNJbmNsdWRlZPUAAADIanVtYgAAAEBqdW1kY2JvcgARABCAAACqADibcRNjMnBhLmhhc2guZGF0YQAAAAAYYzJzaLg9BCpPzNKzu/Y8PHPL2FAAAACAY2JvcqVjYWxnZnNoYTI1NmNwYWRMAAAAAAAAAAAAAAAAZGhhc2hYIMbASktXCZwX7PbuWN9ae2brIECCi6N5XMuAYQRRocMeZG5hbWVuanVtYmYgbWFuaWZlc3RqZXhjbHVzaW9uc4GiZXN0YXJ0GRObZmxlbmd0aBkeBAAAAj5qdW1iAAAAJ2p1bWRjMmNsABEAEIAAAKoAOJtxA2MycGEuY2xhaW0udjIAAAACD2Nib3KlY2FsZ2ZzaGEyNTZpc2lnbmF0dXJleE1zZWxmI2p1bWJmPS9jMnBhL3VybjpjMnBhOmMwOGNkNjcwLTA1ZGQtNGUyMy1iMGJkLTZjYzg0ZTVlMDljOS9jMnBhLnNpZ25hdHVyZWppbnN0YW5jZUlEeCx4bXA6aWlkOmYxODJiNGQ1LWEwY2QtNDk3Yi05YTFkLWRiMDg1NTRjNjI0YnJjcmVhdGVkX2Fzc2VydGlvbnODomN1cmx4LXNlbGYjanVtYmY9YzJwYS5hc3NlcnRpb25zL2MycGEuaW5ncmVkaWVudC52M2RoYXNoWCA2ANfyuTgbTGPyGGIFs5IyTW0LNAOy2ULxd0SNj+8BiaJjdXJseCpzZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmFjdGlvbnMudjJkaGFzaFggMEvPljJsAgOQtUHpzaiPjrviUPbydNztRjk6DJn4Zt6iY3VybHgpc2VsZiNqdW1iZj1jMnBhLmFzc2VydGlvbnMvYzJwYS5oYXNoLmRhdGFkaGFzaFgg0aQzQoB4dYDC0rhm9V5MOMc8S/jTcMQbjgRljit6jPF0Y2xhaW1fZ2VuZXJhdG9yX2luZm+jZG5hbWVvQW50aHJvcGljIEZpbGVzZ3ZlcnNpb25lMS4wLjBrc3BlY1ZlcnNpb25lMi40LjAAABA4anVtYgAAAChqdW1kYzJjcwARABCAAACqADibcQNjMnBhLnNpZ25hdHVyZQAAABAIY2JvctKEWQISogEmGCFZAgowggIGMIIBjaADAgECAhRA5aAK7sI50L64g/oGQgU9Z1UTADAKBggqhkjOPQQDAzBJMRcwFQYDVQQKEw5BbnRocm9waWMsIFBCQzEuMCwGA1UEAxMlQW50aHJvcGljIENvbnRlbnQgQ3JlZGVudGlhbHMgUm9vdCBDQTAeFw0yNjA4MDcxODQzNTZaFw0yODA4MDYxOTQzNTZaMEQxFzAVBgNVBAoTDkFudGhyb3BpYywgUEJDMSkwJwYDVQQDEyBBbnRocm9waWMgQ2xhdWRlIENvbnRlbnQgU2lnbmluZzBZMBMGByqGSM49AgEGCCqGSM49AwEHA0IABJh6CmvLUBgFFNU0vUKlOVtE6djd17L5SuwX0LemFisBM3dkd/3cyjxFA3Qo5S46fX0/ihY0VZ7mfb9KF703t5OjWDBWMA4GA1UdDwEB/wQEAwIHgDAVBgNVHSUEDjAMBgorBgEEAYPoXgIBMAwGA1UdEwEB/wQCMAAwHwYDVR0jBBgwFoAUzlHiBIFOZFsj+OPEz5o+nMHXXMIwCgYIKoZIzj0EAwMDZwAwZAIwMXMdFJ4BetLLVY7ORuE9noqbbAZOZn/aArXyTwFAZfKrPzxF2vPoJNf1+UCdg1XGAjBwX1zd9WGqYkqmL5SFqw1QySjr1zJfpJM9+1rdDwSPLMOPOjKuiXjoU/pUUeG9RwmhY3BhZFkNngAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAPZYQFgj2TS1NjIb2N1oeTd/xgYUwYvxe84lHwrG5B5P/olQsWWrU6FrLAQqGgxFko/dwYPMM+FN1/Jt0vKZ5LVjKD8= உண்மையில் வரியை யார் செலுத்துகிறார்கள்? வீட்டுக்குத் திரும்பும் வழியில், மீனா ஒரு சோப்பு வாங்குகிறார். விலையில் GST சேர்ந்துள்ளது. கடைக்காரர் அதை வசூலித்து அரசுக்குச் செலுத்துகிறார்; ஆனால் அந்தப் பணம் உண்மையில் வாங்குபவரான மீனாவிடமிருந்தே வந்தது.
இவை இரண்டு முக்கிய வரி வகைகள். நேரடி வரி என்பது விதிக்கப்படும் நபரே செலுத்துவது; எ.கா. வருமான வரி மற்றும் நிறுவன வரி . மறைமுக வரி என்பது விற்பனையாளர் வசூலித்து விலைகள் மூலம் வாங்குபவருக்கு அனுப்பப்படுவது; எ.கா. GST , customs மற்றும் excise duties .
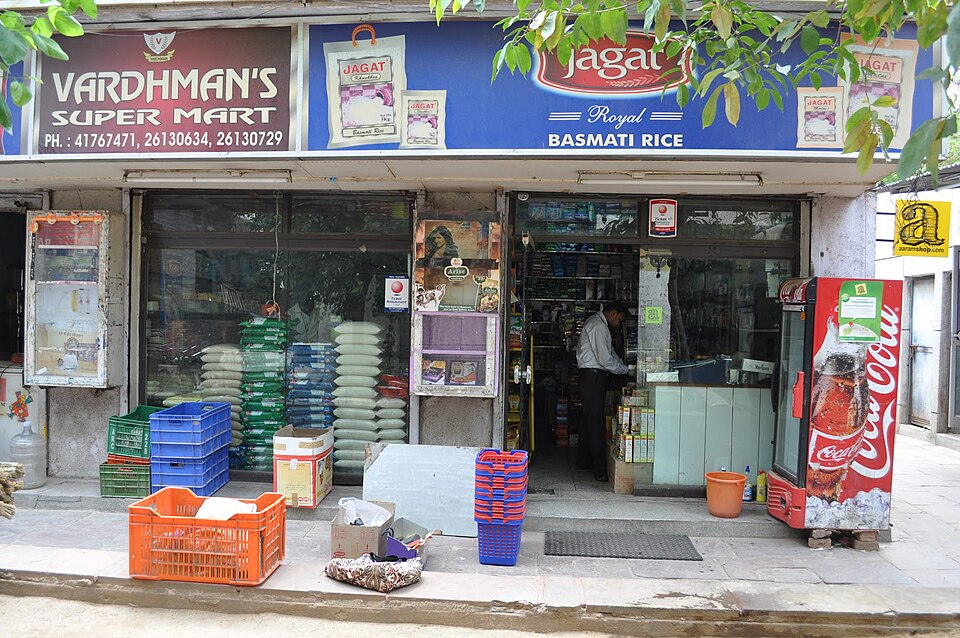
ஒரு பகுதியின் kirana கடை: இங்கு ஒவ்வொரு வாங்கலிலும் மறைமுக வரி உள்ளதுPhoto: Renzilde , CC BY-SA 3.0 , via Wikimedia Commons இந்த அத்தியாயம் வேறுபாட்டை விளக்குகிறது, இந்தியாவின் முக்கிய வரிகளை விவரிக்கிறது, புதிய வருமான வரி அடுக்குகளைக் காட்டுகிறது. நேரடி மற்றும் மறைமுக வரிகளுக்கு இடையிலான சமநிலை நியாயத்திற்கு ஏன் முக்கியம் என்பதையும் விளக்குகிறது.
India's main taxes
வரி
வகை
யார் செலுத்துவது
வருமான வரி
நேரடி
தங்கள் வருமானத்தின் மீது தனிநபர்களும் பிறரும்
நிறுவன வரி
நேரடி
லாபத்தின் மீது நிறுவனங்கள்
GST
மறைமுக
விலைகள் வழியாக பொருட்கள் மற்றும் சேவைகளின் வாங்குபவர்கள்
சுங்க வரி
மறைமுக
இறக்குமதியாளர்கள், பின்னர் வாங்குபவர்களுக்குச் செல்லும்
மத்திய கலால் வரி
மறைமுக
சில பொருட்களின் உற்பத்தியாளர்கள், பின்னர் வாங்குபவர்களுக்குச் செல்லும்
2026-27க்கான எண்கள். மொத்த வரி வருவாய் ₹44.04 லட்சம் கோடி எனவும், அது GDP-யின் 11.2% எனவும் மதிப்பிடப்பட்டுள்ளது. நேரடி வரிகள் ₹26.97 லட்சம் கோடியை ஈட்டுகின்றன; இது மொத்த வரி வருவாயில் 61.2% ஆகும். இதில் வருமான வரி ₹14.66 லட்சம் கோடி , நிறுவன வரி ₹12.31 லட்சம் கோடி ஆகும்.
India's main taxes and what they bring in Tax Type Who pays Income tax Direct Individuals and others on their income Corporation tax Direct Companies on their profits GST Indirect Buyers of goods and services, through prices Customs duty Indirect Importers, passed on to buyers Union excise duty Indirect Producers of certain goods, passed on Gross tax revenue 2026-27: ₹44.04 lakh crore (₹ lakh crore) 14.66 12.31 17.07 Direct 61.2% 14.66 Taxes on income 12.31 Corporation tax 17.07 All other taxes (GST, customs, excise and others) Direct taxes: ₹26.97 lakh crore. Gross revenue includes the states' share, so the Centre keeps less. AAAWgmp1bWIAAAAeanVtZGMycGEAEQAQgAAAqgA4m3EDYzJwYQAAABZcanVtYgAAAEdqdW1kYzJtYQARABCAAACqADibcQN1cm46YzJwYTo3NDhiMWFjNS1kMWQ3LTQ3MWYtYmQ2Ny1mZTc3MGFiMWUwZTMAAAADl2p1bWIAAAApanVtZGMyYXMAEQAQgAAAqgA4m3EDYzJwYS5hc3NlcnRpb25zAAAAALxqdW1iAAAARGp1bWRjYm9yABEAEIAAAKoAOJtxE2MycGEuaW5ncmVkaWVudC52MwAAAAAYYzJzaD6isMpcagRJOhJ/3hIKYyMAAABwY2JvcqNpZGM6Zm9ybWF0bWltYWdlL3N2Zyt4bWxqaW5zdGFuY2VJRHgseG1wOmlpZDo2MDU4MGEyMS0xMWQ2LTQ0NzUtOWM2My05MDZiZjYwNTg5ZWFscmVsYXRpb25zaGlwaHBhcmVudE9mAAAB4mp1bWIAAABBanVtZGNib3IAEQAQgAAAqgA4m3ETYzJwYS5hY3Rpb25zLnYyAAAAABhjMnNoDJZivD55YTCxwjARNsQ53AAAAZljYm9yomdhY3Rpb25zgqJmYWN0aW9ua2MycGEub3BlbmVkanBhcmFtZXRlcnOha2luZ3JlZGllbnRzgaJjdXJseC1zZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmluZ3JlZGllbnQudjNkaGFzaFggZ2r4ih4poBctK7V700VuM9MdFTeuOiR7GGaQeGrEB3mkZmFjdGlvbngdY29tLmFudGhyb3BpYy5jbGF1ZGUucHJvdmlkZWRqcGFyYW1ldGVyc6F4H2NvbS5hbnRocm9waWMub3JpZ2luLWNvbmZpZGVuY2VndW5rbm93bmtkZXNjcmlwdGlvbnhmQ2xhdWRlIHByb3ZpZGVkIHRoaXMgZmlsZSBhdCB0aGUgcmVxdWVzdCBvZiBhIHVzZXIgYW5kIG1heSBoYXZlIGNyZWF0ZWQgb3IgbW9kaWZpZWQgdGhlIGZpbGUgY29udGVudHMubXNvZnR3YXJlQWdlbnShZG5hbWVmQ2xhdWRlcmFsbEFjdGlvbnNJbmNsdWRlZPUAAADIanVtYgAAAEBqdW1kY2JvcgARABCAAACqADibcRNjMnBhLmhhc2guZGF0YQAAAAAYYzJzaHHj40sj1teay6NFbLUngNAAAACAY2JvcqVjYWxnZnNoYTI1NmNwYWRMAAAAAAAAAAAAAAAAZGhhc2hYIMJ1h7Gt6PML4399X74MmTDmltCclyelQVMmXuXIItxjZG5hbWVuanVtYmYgbWFuaWZlc3RqZXhjbHVzaW9uc4GiZXN0YXJ0GRh/Zmxlbmd0aBkeBAAAAj5qdW1iAAAAJ2p1bWRjMmNsABEAEIAAAKoAOJtxA2MycGEuY2xhaW0udjIAAAACD2Nib3KlY2FsZ2ZzaGEyNTZpc2lnbmF0dXJleE1zZWxmI2p1bWJmPS9jMnBhL3VybjpjMnBhOjc0OGIxYWM1LWQxZDctNDcxZi1iZDY3LWZlNzcwYWIxZTBlMy9jMnBhLnNpZ25hdHVyZWppbnN0YW5jZUlEeCx4bXA6aWlkOmY5N2VkNTc2LTliNzEtNGYyOS05NDI4LTZhOTE1YTUwMTZhOHJjcmVhdGVkX2Fzc2VydGlvbnODomN1cmx4LXNlbGYjanVtYmY9YzJwYS5hc3NlcnRpb25zL2MycGEuaW5ncmVkaWVudC52M2RoYXNoWCBnaviKHimgFy0rtXvTRW4z0x0VN646JHsYZpB4asQHeaJjdXJseCpzZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmFjdGlvbnMudjJkaGFzaFggH5DVjuxCOfYT7Bn+IyP/SAohlEw5Hc7JaOXvNb6Nf5miY3VybHgpc2VsZiNqdW1iZj1jMnBhLmFzc2VydGlvbnMvYzJwYS5oYXNoLmRhdGFkaGFzaFggtECuw84iDuc0GKljphg3xA9kEoTxnXrY++qtx9uzj090Y2xhaW1fZ2VuZXJhdG9yX2luZm+jZG5hbWVvQW50aHJvcGljIEZpbGVzZ3ZlcnNpb25lMS4wLjBrc3BlY1ZlcnNpb25lMi40LjAAABA4anVtYgAAAChqdW1kYzJjcwARABCAAACqADibcQNjMnBhLnNpZ25hdHVyZQAAABAIY2JvctKEWQISogEmGCFZAgowggIGMIIBjaADAgECAhRA5aAK7sI50L64g/oGQgU9Z1UTADAKBggqhkjOPQQDAzBJMRcwFQYDVQQKEw5BbnRocm9waWMsIFBCQzEuMCwGA1UEAxMlQW50aHJvcGljIENvbnRlbnQgQ3JlZGVudGlhbHMgUm9vdCBDQTAeFw0yNjA4MDcxODQzNTZaFw0yODA4MDYxOTQzNTZaMEQxFzAVBgNVBAoTDkFudGhyb3BpYywgUEJDMSkwJwYDVQQDEyBBbnRocm9waWMgQ2xhdWRlIENvbnRlbnQgU2lnbmluZzBZMBMGByqGSM49AgEGCCqGSM49AwEHA0IABJh6CmvLUBgFFNU0vUKlOVtE6djd17L5SuwX0LemFisBM3dkd/3cyjxFA3Qo5S46fX0/ihY0VZ7mfb9KF703t5OjWDBWMA4GA1UdDwEB/wQEAwIHgDAVBgNVHSUEDjAMBgorBgEEAYPoXgIBMAwGA1UdEwEB/wQCMAAwHwYDVR0jBBgwFoAUzlHiBIFOZFsj+OPEz5o+nMHXXMIwCgYIKoZIzj0EAwMDZwAwZAIwMXMdFJ4BetLLVY7ORuE9noqbbAZOZn/aArXyTwFAZfKrPzxF2vPoJNf1+UCdg1XGAjBwX1zd9WGqYkqmL5SFqw1QySjr1zJfpJM9+1rdDwSPLMOPOjKuiXjoU/pUUeG9RwmhY3BhZFkNngAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAPZYQKo/WVHsW37xerKj5WxlVWPkfzySCIJQN3R3d1pjj8vDIru8l68dtWzAN9wJLIHv7LcsoN/rwn7aMdzCZ80PFdw= இந்தியாவின் முக்கிய வரிகளும் அவை ஈட்டுவதும் "மொத்தம்" பற்றிய குறிப்பு. மொத்த வரி வருவாய் முழுவதும் மத்திய அரசுக்கு மட்டும் சொந்தமானது அல்ல. அதில் பெரும் பகுதி மாநிலங்களுக்கு அவற்றின் வரிப் பங்காகச் செல்கிறது (Fiscal federalism: the Finance Commission, tax devolution and grants பார்க்கவும்). எனவே மத்திய அரசின் சொந்த நிகர வரி வருவாய் சிறியதாக இருக்கும்.
வருமான வரி: புதிய முறையும் புதிய சட்டமும் ₹12 லட்சம் வரம்பு. 2025-26 பட்ஜெட் உரையில், புதிய முறையின் கீழ் ₹12 லட்சம் வருமானம் வரை வருமான வரி செலுத்தத் தேவையில்லை என அரசு அறிவித்தது. சம்பளம் பெறுபவர்களுக்கு ₹75,000 நிலையான கழிவு சேர்த்தால், வரம்பு ₹12.75 லட்சம் ஆகும். இது rebate மூலம் செயல்படுகிறது: அடுக்குவாரியாக வரி கணக்கிடப்பட்டு, இந்த வருமானம் வரை முழுவதும் திருப்பி அளிக்கப்படுகிறது.
New regime slabs (2025-26 onwards) Tax rate on income within each slab 0% 10% 20% 30% Nil 5% 10% 15% 20% 25% 30% 0 ₹4 ₹8 ₹12 ₹16 ₹20 ₹24 lakh Up to ₹12 lakh: no tax (rebate) Salaried: ₹12.75 lakh With the standard deduction of ₹75,000, the tax-free limit is ₹12.75 lakh. Progressive: only the income within each slab is taxed at that slab's rate. Trap: the ₹12 lakh limit works through a rebate; the slab starting at ₹4 lakh still exists. AAAWgmp1bWIAAAAeanVtZGMycGEAEQAQgAAAqgA4m3EDYzJwYQAAABZcanVtYgAAAEdqdW1kYzJtYQARABCAAACqADibcQN1cm46YzJwYTpkZWFmMTYzZC1kZGE1LTQ5MmEtOGRlMC1jODE5MjliNTdjZTAAAAADl2p1bWIAAAApanVtZGMyYXMAEQAQgAAAqgA4m3EDYzJwYS5hc3NlcnRpb25zAAAAALxqdW1iAAAARGp1bWRjYm9yABEAEIAAAKoAOJtxE2MycGEuaW5ncmVkaWVudC52MwAAAAAYYzJzaByMyfdseY3+1C+nGJs/kRIAAABwY2JvcqNpZGM6Zm9ybWF0bWltYWdlL3N2Zyt4bWxqaW5zdGFuY2VJRHgseG1wOmlpZDo4NDJjOTAzMC0wZDYwLTQyOWMtYmQ4NC03YmYyYjczZTYxZTBscmVsYXRpb25zaGlwaHBhcmVudE9mAAAB4mp1bWIAAABBanVtZGNib3IAEQAQgAAAqgA4m3ETYzJwYS5hY3Rpb25zLnYyAAAAABhjMnNoFyvWphcmH2wRm4tZUrNBcgAAAZljYm9yomdhY3Rpb25zgqJmYWN0aW9ua2MycGEub3BlbmVkanBhcmFtZXRlcnOha2luZ3JlZGllbnRzgaJjdXJseC1zZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmluZ3JlZGllbnQudjNkaGFzaFggpeWAj+8gjteSOjp2ED9zBVxH25svE/4NDDtqf6HeskKkZmFjdGlvbngdY29tLmFudGhyb3BpYy5jbGF1ZGUucHJvdmlkZWRqcGFyYW1ldGVyc6F4H2NvbS5hbnRocm9waWMub3JpZ2luLWNvbmZpZGVuY2VndW5rbm93bmtkZXNjcmlwdGlvbnhmQ2xhdWRlIHByb3ZpZGVkIHRoaXMgZmlsZSBhdCB0aGUgcmVxdWVzdCBvZiBhIHVzZXIgYW5kIG1heSBoYXZlIGNyZWF0ZWQgb3IgbW9kaWZpZWQgdGhlIGZpbGUgY29udGVudHMubXNvZnR3YXJlQWdlbnShZG5hbWVmQ2xhdWRlcmFsbEFjdGlvbnNJbmNsdWRlZPUAAADIanVtYgAAAEBqdW1kY2JvcgARABCAAACqADibcRNjMnBhLmhhc2guZGF0YQAAAAAYYzJzaNhQO/EJMfUzbieK6wFitM4AAACAY2JvcqVjYWxnZnNoYTI1NmNwYWRMAAAAAAAAAAAAAAAAZGhhc2hYIEb2h9+TVytG/gx4VmXkEfkEurImrxGg0yaXIQqQeccIZG5hbWVuanVtYmYgbWFuaWZlc3RqZXhjbHVzaW9uc4GiZXN0YXJ0GRXuZmxlbmd0aBkeBAAAAj5qdW1iAAAAJ2p1bWRjMmNsABEAEIAAAKoAOJtxA2MycGEuY2xhaW0udjIAAAACD2Nib3KlY2FsZ2ZzaGEyNTZpc2lnbmF0dXJleE1zZWxmI2p1bWJmPS9jMnBhL3VybjpjMnBhOmRlYWYxNjNkLWRkYTUtNDkyYS04ZGUwLWM4MTkyOWI1N2NlMC9jMnBhLnNpZ25hdHVyZWppbnN0YW5jZUlEeCx4bXA6aWlkOjk3Y2ZkMThhLTQ0OTMtNDFjZC1iMjg1LTIwZWI4ZTFkZGMzM3JjcmVhdGVkX2Fzc2VydGlvbnODomN1cmx4LXNlbGYjanVtYmY9YzJwYS5hc3NlcnRpb25zL2MycGEuaW5ncmVkaWVudC52M2RoYXNoWCCl5YCP7yCO15I6OnYQP3MFXEfbmy8T/g0MO2p/od6yQqJjdXJseCpzZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmFjdGlvbnMudjJkaGFzaFggKtVJ93Dnwspyt+cSC+hB4PCcAh+TlCiIxnc/12zXlmKiY3VybHgpc2VsZiNqdW1iZj1jMnBhLmFzc2VydGlvbnMvYzJwYS5oYXNoLmRhdGFkaGFzaFggo1lheY0knwDQjR2slOv00afJXRvQa74X6yatWOkn4m90Y2xhaW1fZ2VuZXJhdG9yX2luZm+jZG5hbWVvQW50aHJvcGljIEZpbGVzZ3ZlcnNpb25lMS4wLjBrc3BlY1ZlcnNpb25lMi40LjAAABA4anVtYgAAAChqdW1kYzJjcwARABCAAACqADibcQNjMnBhLnNpZ25hdHVyZQAAABAIY2JvctKEWQISogEmGCFZAgowggIGMIIBjaADAgECAhRA5aAK7sI50L64g/oGQgU9Z1UTADAKBggqhkjOPQQDAzBJMRcwFQYDVQQKEw5BbnRocm9waWMsIFBCQzEuMCwGA1UEAxMlQW50aHJvcGljIENvbnRlbnQgQ3JlZGVudGlhbHMgUm9vdCBDQTAeFw0yNjA4MDcxODQzNTZaFw0yODA4MDYxOTQzNTZaMEQxFzAVBgNVBAoTDkFudGhyb3BpYywgUEJDMSkwJwYDVQQDEyBBbnRocm9waWMgQ2xhdWRlIENvbnRlbnQgU2lnbmluZzBZMBMGByqGSM49AgEGCCqGSM49AwEHA0IABJh6CmvLUBgFFNU0vUKlOVtE6djd17L5SuwX0LemFisBM3dkd/3cyjxFA3Qo5S46fX0/ihY0VZ7mfb9KF703t5OjWDBWMA4GA1UdDwEB/wQEAwIHgDAVBgNVHSUEDjAMBgorBgEEAYPoXgIBMAwGA1UdEwEB/wQCMAAwHwYDVR0jBBgwFoAUzlHiBIFOZFsj+OPEz5o+nMHXXMIwCgYIKoZIzj0EAwMDZwAwZAIwMXMdFJ4BetLLVY7ORuE9noqbbAZOZn/aArXyTwFAZfKrPzxF2vPoJNf1+UCdg1XGAjBwX1zd9WGqYkqmL5SFqw1QySjr1zJfpJM9+1rdDwSPLMOPOjKuiXjoU/pUUeG9RwmhY3BhZFkNngAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAPZYQO6VbIzpPSCfwI6pXk2pFSYS/UtM0pOh6UhPN4zdacKAv8j5g0pT1Wqz5z+hIbl/QVeygXWArDLvuIJR3zFCXCk=
புதிய முறை அடுக்குகள் (2025-26 முதல்) அடுக்குகள் (புதிய முறை, 2025-26 முதல்):
வருமான அடுக்கு
வரி விகிதம்
₹4 லட்சம் வரை
பூஜ்ஜியம்
₹4–8 லட்சம்
5%
₹8–12 லட்சம்
10%
₹12–16 லட்சம்
15%
₹16–20 லட்சம்
20%
₹20–24 லட்சம்
25%
₹24 லட்சத்துக்கு மேல்
30%
முற்போக்கு வரிவிதிப்பு. வருமானம் உயரும்போது விகிதமும் உயர்கிறது; எனவே அதிக வருமானம் உள்ளவர்கள் தங்கள் வருமானத்தில் பெரிய பங்கைச் செலுத்துகிறார்கள். ஒவ்வொரு அடுக்கிற்குள் உள்ள வருமானத்திற்கு மட்டுமே அந்த அடுக்கின் விகிதத்தில் வரி விதிக்கப்படுகிறது.
புதிய சட்டம். வருமான வரிச் சட்டம், 1961 -இன் எளிய வடிவமாக விவரிக்கப்படும் வருமான வரிச் சட்டம், 2025 , 1 ஏப்ரல் 2026 முதல் நடைமுறைக்கு வந்தது. எளிய மொழி மற்றும் குறைந்த தகராறுகளே இதன் நோக்கம்.
Quick revision
ஒரு நேரடி வரி (direct tax), எடுத்துக்காட்டாக வருமான வரி அல்லது கார்ப்பரேஷன் வரி, அதை விதிக்கப்பட்ட நபரே செலுத்துகிறார். ஆனால் ஒரு மறைமுக வரி (indirect tax), எடுத்துக்காட்டாக GST, சுங்க வரி அல்லது கலால் வரி, விலைகளின் வழியாக அடுத்தவருக்குக் கைமாறுகிறது.
2026-27 பட்ஜெட்டில் மொத்த வரி வருவாய் ₹44.04 லட்சம் கோடி (GDP-யில் 11.2%). நேரடி வரிகள் ₹26.97 லட்சம் கோடி தருகின்றன, அது மொத்தத்தில் 61.2% .
நேரடி வரிகளுக்குள், வருமானத்தின் மீதான வரி ₹14.66 லட்சம் கோடி தருகிறது. கார்ப்பரேஷன் வரி ₹12.31 லட்சம் கோடி தருகிறது.
2025-26 முதல் புதிய முறையில், ரிபேட் காரணமாக ₹12 லட்சம் வரையிலான வருமானத்திற்கு வரி கிடையாது (சம்பளம் பெறுபவர்களுக்கு நிலையான கழிவுடன் ₹12.75 லட்சம்).
ஸ்லாப்கள் ₹4 லட்சம் வரை nil-இல் தொடங்கி, ₹4 லட்சம் இடைவெளியில் 5, 10, 15, 20, 25% என உயர்கின்றன. ₹24 லட்சத்திற்கு மேல் 30% ஆகும்.
Income-tax Act, 2025 1961 சட்டத்தின் எளிமைப்படுத்திய வடிவமாக 1 ஏப்ரல் 2026 முதல் நடைமுறைக்கு வந்தது.வரியின் impact என்பது அரசுக்குச் செலுத்துபவரைச் சார்ந்தது. incidence என்பது இறுதியில் சுமப்பவரைச் சார்ந்தது. buoyancy வரி வளர்ச்சியை GDP வளர்ச்சியோடு ஒப்பிடுகிறது. Laffer curve மிக அதிக விகிதங்கள் வருவாயைக் குறைக்கும் என எச்சரிக்கிறது.
செப்டம்பர் 2019 -இல், உள்நாட்டு நிறுவனங்களுக்கு 22% கார்ப்பரேட் வரி விருப்பமும் (பயனுள்ள விகிதம் 25.17%), புதிய உற்பத்தியாளர்களுக்கு 15% விருப்பமும் (பயனுள்ள விகிதம் 17.01%) வழங்கப்பட்டன. விலக்குகளோ MAT-ஓ இல்லை.Faceless assessment மற்றும் Taxpayers' Charter 13 ஆகஸ்ட் 2020 அன்று தொடங்கின. Taxation Laws (Amendment) Act, 2021 28 மே 2012 -க்கு முன் நடந்த மறைமுகப் பரிமாற்றங்களுக்கான வரி கோரிக்கைகளை முடித்தது.
பொதுவான குழப்பங்களும் தேர்வுப் பொறிகளும்:
Revision card: taxes Taxes: key facts ₹44.04 lakh cr Gross tax revenue 2026-27 (11.2% of GDP) 61.2% Direct taxes: ₹26.97 lakh crore ₹14.66 / ₹12.31 Taxes on income / corporation tax (lakh crore) ₹12 lakh Tax-free under new regime (₹12.75 lakh salaried) 0 → 30% Slabs in ₹4 lakh steps; 30% above ₹24 lakh 1 April 2026 Income-tax Act, 2025 in effect 22% / 15% Corporate tax options of 2019 (effective 25.17% / 17.01%) 13 Aug 2020 Faceless assessment, Taxpayers' Charter 28 May 2012 Cut-off in the 2021 Act on indirect transfers Impact ≠ incidence Who pays vs who finally bears AAAWgmp1bWIAAAAeanVtZGMycGEAEQAQgAAAqgA4m3EDYzJwYQAAABZcanVtYgAAAEdqdW1kYzJtYQARABCAAACqADibcQN1cm46YzJwYTpkYzRjMDg0OS0xODllLTQ0MmUtOGUwZC0zNjA2M2RlMDI0MjYAAAADl2p1bWIAAAApanVtZGMyYXMAEQAQgAAAqgA4m3EDYzJwYS5hc3NlcnRpb25zAAAAALxqdW1iAAAARGp1bWRjYm9yABEAEIAAAKoAOJtxE2MycGEuaW5ncmVkaWVudC52MwAAAAAYYzJzaLvJy1ybY0R4AGs185/HiJcAAABwY2JvcqNpZGM6Zm9ybWF0bWltYWdlL3N2Zyt4bWxqaW5zdGFuY2VJRHgseG1wOmlpZDphZDE0OGVlOS1mM2Q3LTQ0YTItOTY0Zi0zYTlmZDI1OTgxNzVscmVsYXRpb25zaGlwaHBhcmVudE9mAAAB4mp1bWIAAABBanVtZGNib3IAEQAQgAAAqgA4m3ETYzJwYS5hY3Rpb25zLnYyAAAAABhjMnNo4M2H8URuSNRh/S8p8XE4agAAAZljYm9yomdhY3Rpb25zgqJmYWN0aW9ua2MycGEub3BlbmVkanBhcmFtZXRlcnOha2luZ3JlZGllbnRzgaJjdXJseC1zZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmluZ3JlZGllbnQudjNkaGFzaFggEIzJh3mE49Corbb0LEiuw4Ee1q6xidXEYgeQGFkl8JikZmFjdGlvbngdY29tLmFudGhyb3BpYy5jbGF1ZGUucHJvdmlkZWRqcGFyYW1ldGVyc6F4H2NvbS5hbnRocm9waWMub3JpZ2luLWNvbmZpZGVuY2VndW5rbm93bmtkZXNjcmlwdGlvbnhmQ2xhdWRlIHByb3ZpZGVkIHRoaXMgZmlsZSBhdCB0aGUgcmVxdWVzdCBvZiBhIHVzZXIgYW5kIG1heSBoYXZlIGNyZWF0ZWQgb3IgbW9kaWZpZWQgdGhlIGZpbGUgY29udGVudHMubXNvZnR3YXJlQWdlbnShZG5hbWVmQ2xhdWRlcmFsbEFjdGlvbnNJbmNsdWRlZPUAAADIanVtYgAAAEBqdW1kY2JvcgARABCAAACqADibcRNjMnBhLmhhc2guZGF0YQAAAAAYYzJzaA4LtM8TxlsXju4LqlfPE4MAAACAY2JvcqVjYWxnZnNoYTI1NmNwYWRMAAAAAAAAAAAAAAAAZGhhc2hYIG3EPzfuZf0NCLorpUbi7LUlnsQ7KY9RzKG7wKlE+E8xZG5hbWVuanVtYmYgbWFuaWZlc3RqZXhjbHVzaW9uc4GiZXN0YXJ0GRRBZmxlbmd0aBkeBAAAAj5qdW1iAAAAJ2p1bWRjMmNsABEAEIAAAKoAOJtxA2MycGEuY2xhaW0udjIAAAACD2Nib3KlY2FsZ2ZzaGEyNTZpc2lnbmF0dXJleE1zZWxmI2p1bWJmPS9jMnBhL3VybjpjMnBhOmRjNGMwODQ5LTE4OWUtNDQyZS04ZTBkLTM2MDYzZGUwMjQyNi9jMnBhLnNpZ25hdHVyZWppbnN0YW5jZUlEeCx4bXA6aWlkOjdlYjMyYjcxLTYyOGMtNDgxMC1iMjA0LTliNmRiMTQ2ODY4MHJjcmVhdGVkX2Fzc2VydGlvbnODomN1cmx4LXNlbGYjanVtYmY9YzJwYS5hc3NlcnRpb25zL2MycGEuaW5ncmVkaWVudC52M2RoYXNoWCAQjMmHeYTj0KittvQsSK7DgR7WrrGJ1cRiB5AYWSXwmKJjdXJseCpzZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmFjdGlvbnMudjJkaGFzaFggMU197zr96+R1kRE+6nbpVrQbzhgcsBjKIOGWmQQhOyCiY3VybHgpc2VsZiNqdW1iZj1jMnBhLmFzc2VydGlvbnMvYzJwYS5oYXNoLmRhdGFkaGFzaFgg3BvImtBUuCbMIjRHmU8HPkfiwiXwwX/QbEkdzpa1fKh0Y2xhaW1fZ2VuZXJhdG9yX2luZm+jZG5hbWVvQW50aHJvcGljIEZpbGVzZ3ZlcnNpb25lMS4wLjBrc3BlY1ZlcnNpb25lMi40LjAAABA4anVtYgAAAChqdW1kYzJjcwARABCAAACqADibcQNjMnBhLnNpZ25hdHVyZQAAABAIY2JvctKEWQISogEmGCFZAgowggIGMIIBjaADAgECAhRA5aAK7sI50L64g/oGQgU9Z1UTADAKBggqhkjOPQQDAzBJMRcwFQYDVQQKEw5BbnRocm9waWMsIFBCQzEuMCwGA1UEAxMlQW50aHJvcGljIENvbnRlbnQgQ3JlZGVudGlhbHMgUm9vdCBDQTAeFw0yNjA4MDcxODQzNTZaFw0yODA4MDYxOTQzNTZaMEQxFzAVBgNVBAoTDkFudGhyb3BpYywgUEJDMSkwJwYDVQQDEyBBbnRocm9waWMgQ2xhdWRlIENvbnRlbnQgU2lnbmluZzBZMBMGByqGSM49AgEGCCqGSM49AwEHA0IABJh6CmvLUBgFFNU0vUKlOVtE6djd17L5SuwX0LemFisBM3dkd/3cyjxFA3Qo5S46fX0/ihY0VZ7mfb9KF703t5OjWDBWMA4GA1UdDwEB/wQEAwIHgDAVBgNVHSUEDjAMBgorBgEEAYPoXgIBMAwGA1UdEwEB/wQCMAAwHwYDVR0jBBgwFoAUzlHiBIFOZFsj+OPEz5o+nMHXXMIwCgYIKoZIzj0EAwMDZwAwZAIwMXMdFJ4BetLLVY7ORuE9noqbbAZOZn/aArXyTwFAZfKrPzxF2vPoJNf1+UCdg1XGAjBwX1zd9WGqYkqmL5SFqw1QySjr1zJfpJM9+1rdDwSPLMOPOjKuiXjoU/pUUeG9RwmhY3BhZFkNngAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAPZYQBVhcJDjQCvxrnklrrMDooH+YqyZiUY5ujNQbTfMVTehRRXyOIz71StiUNzsBvCJUvnLdHjpbzilCrgJIJt115Q=
Revision card: taxes
₹12 லட்சம் வரம்பு ரிபேட் மூலம் செயல்படுகிறது. ₹4 லட்சத்தில் தொடங்கும் ஸ்லாப் இன்னும் உள்ளது.
Progressive என்றால் வருமானம் உயர உயர விகிதமும் உயரும். Regressive என்றால் சுமை ஏழைகள் மீது அதிகம் விழும்.மொத்த வரி வருவாயில் மாநிலங்களின் பங்கும் அடங்கும். அதனால் மையம் வைத்துக்கொள்வதை விட அது அதிகம்.
Mains answer practice Write your answer first, then open the points a good answer should cover.
நேரடி வரி மற்றும் மறைமுக வரிக்கு இடையிலான வேறுபாட்டை விளக்குக. நேரடி வரியின் பங்கு அதிகமாக இருப்பது ஏன் விரும்பத்தக்கதாகக் கருதப்படுகிறது? (150 சொற்கள்)
Show answer points நேரடி வரி: வரி செலுத்தப்படும் நபரே சுமக்கிறார் (வருமானம், கார்ப்பரேஷன்); மறைமுக வரி: விலைகள் வழியாக மாற்றப்படுகிறது (GST, சுங்கம், கலால்) 2026-27: மொத்த வரி வருவாய் (GTR) ₹44.04 லட்சம் கோடி (GDP-யில் 11.2%), நேரடி வரி 61.2% முற்போக்கு வரி எதிர் பின்தங்கிய வரி; சமத்துவம் புதிய முறை: rebate மூலம் ₹12 லட்சம் வரை வரி இல்லை; Income-tax Act 2025 1 ஏப்ரல் 2026 முதல் வரி வலையை விரிவுபடுத்துதல்: data, digital payments; நிவாரணத்துக்கும் வருவாய்க்கும் இடையே சமநிலை குறைந்த விகிதங்கள், குறைவான விலக்குகள், அதிக உறுதித்தன்மை: 2019 முதல் இந்தியாவின் நேரடி வரி சீர்திருத்தங்களை மதிப்பிடுக. (250 சொற்கள்)
Show answer points 2019 கார்ப்பரேட் வரிக் குறைப்பை (விலக்குகளும் MAT-உம் இல்லாத 22% மற்றும் 15% விருப்பங்கள்) அதன் வளர்ச்சி மற்றும் முதலீட்டு நோக்கத்துடன் விளக்குக. தொல்லை மற்றும் தன்னிச்சையான அதிகாரத்திற்கான பதில்களாக faceless assessment மற்றும் Taxpayers' Charter (2020) ஆகியவற்றை விளக்குக. 2021-இல் மறைமுக பரிமாற்றங்கள் மீதான பின்னோக்கிய வரி கோரிக்கைகள் முடிவுக்கு வந்ததை விளக்குக; முதலீட்டாளர்களுக்கு உறுதித்தன்மை ஏன் முக்கியம் என்பதையும் விளக்குக. வருவாய் இழப்பு, Laffer வளைவு வாதம் மற்றும் முதலீடு பதிலளித்ததா என்பதை எடைபோட்டு, முன்னோக்கிய வழியுடன் முடிக்குக. Frequently asked questions நேரடி மற்றும் மறைமுக வரிகளுக்கு என்ன வேறுபாடு? நேரடி வரியை, அது விதிக்கப்பட்ட நபரே செலுத்துகிறார்; அதை மற்றவருக்கு மாற்ற முடியாது. வருமான வரி இதற்கு உதாரணம். மறைமுக வரி பொருட்கள் அல்லது சேவைகளின் விலையின் மூலம் வசூலிக்கப்படுகிறது; அதன் சுமை அடுத்தவருக்கு மாற்றப்படுகிறது. GST இதற்கு உதாரணம்.
புதிய வரி முறையில் எவ்வளவு வருமானம் வரை வரி இல்லை? பட்ஜெட் 2025-26 முதல், ரebate மூலம் ₹12 லட்சம் வரை வருமான வரி இல்லை. சம்பளம் பெறுவோருக்கு ₹75,000 standard deduction உடன் இது ₹12.75 லட்சம் வரை.
இந்தியாவில் நிறுவன வரி விகிதம் எவ்வளவு? 2019 அவசரச் சட்டத்திலிருந்து, உள்நாட்டு நிறுவனங்கள் விலக்குகள் மற்றும் ஊக்கத்தொகைகளைக் கைவிட்டால் 22% (surcharge மற்றும் cess உடன் 25.17%) நிறுவன வரி செலுத்தலாம்.
faceless assessment என்றால் என்ன? 'Transparent Taxation - Honouring the Honest' (13 ஆகஸ்ட் 2020) திட்டத்தின் கீழ், வரி மதிப்பீடுகள் வரி செலுத்துபவர் அதிகாரியைச் சந்திக்காமல் செய்யப்படுகின்றன. 25 செப்டம்பர் 2020 முதல் faceless appeals நடைமுறைக்கு வந்தன.