TNPSC › TNPSC Group 4 course › நிதிச் சந்தைகளும் நிதி உள்ளடக்கமும்TNPSC Group 4 · Module 40 · basic depth · 5 min
நிதி உள்ளடக்கம்: Jan Dhan, MUDRA மற்றும் அதற்கு அப்பால் What TNPSC Group 4 asks from this chapter Syllabus lines this chapter covers:
Part B: General Studies · இந்தியப் பொருளாதாரம் மற்றும் தமிழ்நாட்டின் வளர்ச்சி நிர்வாகம்.TNPSC Group 4 questions from this module are being sorted into our bank.
Cut to basic depth for TNPSC Group 4. 23 deeper paragraphs are in the full chapter.
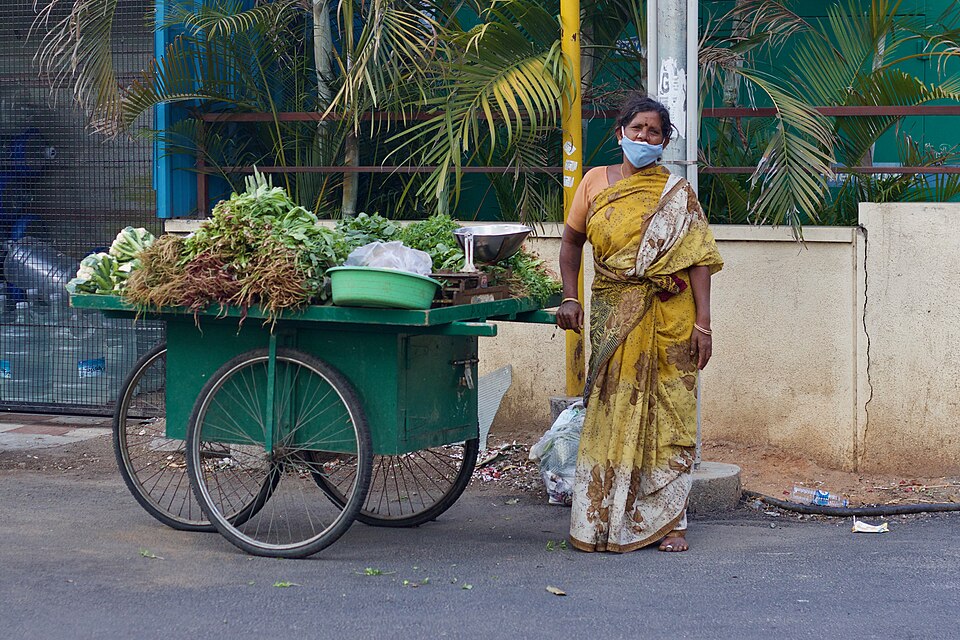
பூஜ்ஜியத்திலிருந்து தொடங்குவோம்: காய்கறி விற்பவரும் கந்துவட்டிக்காரரும் வண்டியில் காய்கறி விற்கும் ஒரு பெண்ணை நினையுங்கள். ஒவ்வொரு காலையிலும் மண்டியிலிருந்து சரக்கு வாங்க அவளுக்கு ₹2,000 தேவை. வங்கிக் கணக்கு இல்லாததால் அவள் மிக அதிக வட்டிக்குக் கந்துவட்டிக்காரரிடம் கடன் வாங்குகிறாள். அவளுடைய லாபத்தின் பெரும்பகுதி அவருக்குப் போகிறது.
The moneylender vs the bank A vegetable seller with a cart Without a bank account Needs ₹2,000 every morning to buy stock at the mandi Borrows from a moneylender at very high interest Much of her profit goes to him Cash at home; government help hard to receive With a bank account Savings are safe Government benefits reach her directly The bank knows her payment record Later, a small business loan at a fair rate Financial inclusion: basic services (account, credit, insurance, pensions) for everyone at affordable cost. AAAWgmp1bWIAAAAeanVtZGMycGEAEQAQgAAAqgA4m3EDYzJwYQAAABZcanVtYgAAAEdqdW1kYzJtYQARABCAAACqADibcQN1cm46YzJwYTpmZmQ1MGRmYi05NzcxLTQ1N2MtYTZlNS1hNjRiMGZkN2ZjNWIAAAADl2p1bWIAAAApanVtZGMyYXMAEQAQgAAAqgA4m3EDYzJwYS5hc3NlcnRpb25zAAAAALxqdW1iAAAARGp1bWRjYm9yABEAEIAAAKoAOJtxE2MycGEuaW5ncmVkaWVudC52MwAAAAAYYzJzaJAwpjVGm77jVxnsUoukgXgAAABwY2JvcqNpZGM6Zm9ybWF0bWltYWdlL3N2Zyt4bWxqaW5zdGFuY2VJRHgseG1wOmlpZDo2ZjJlNjk0OS05YzFkLTRkODktOTAyOC02NjgxNjhmMDJiNjJscmVsYXRpb25zaGlwaHBhcmVudE9mAAAB4mp1bWIAAABBanVtZGNib3IAEQAQgAAAqgA4m3ETYzJwYS5hY3Rpb25zLnYyAAAAABhjMnNoxchEDaXX/HGnG6+Zriai4QAAAZljYm9yomdhY3Rpb25zgqJmYWN0aW9ua2MycGEub3BlbmVkanBhcmFtZXRlcnOha2luZ3JlZGllbnRzgaJjdXJseC1zZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmluZ3JlZGllbnQudjNkaGFzaFggZtmEbNVrh0W/Lx3iUTrXnykpP8JdMZQeD96hcgZSonakZmFjdGlvbngdY29tLmFudGhyb3BpYy5jbGF1ZGUucHJvdmlkZWRqcGFyYW1ldGVyc6F4H2NvbS5hbnRocm9waWMub3JpZ2luLWNvbmZpZGVuY2VndW5rbm93bmtkZXNjcmlwdGlvbnhmQ2xhdWRlIHByb3ZpZGVkIHRoaXMgZmlsZSBhdCB0aGUgcmVxdWVzdCBvZiBhIHVzZXIgYW5kIG1heSBoYXZlIGNyZWF0ZWQgb3IgbW9kaWZpZWQgdGhlIGZpbGUgY29udGVudHMubXNvZnR3YXJlQWdlbnShZG5hbWVmQ2xhdWRlcmFsbEFjdGlvbnNJbmNsdWRlZPUAAADIanVtYgAAAEBqdW1kY2JvcgARABCAAACqADibcRNjMnBhLmhhc2guZGF0YQAAAAAYYzJzaEwv8leQGBQyLo28mncuVbEAAACAY2JvcqVjYWxnZnNoYTI1NmNwYWRMAAAAAAAAAAAAAAAAZGhhc2hYIAdcDL/CmnZM7lcQOpjB6ab1mkrI3p3rvirS+pnZYM+4ZG5hbWVuanVtYmYgbWFuaWZlc3RqZXhjbHVzaW9uc4GiZXN0YXJ0GQ9wZmxlbmd0aBkeBAAAAj5qdW1iAAAAJ2p1bWRjMmNsABEAEIAAAKoAOJtxA2MycGEuY2xhaW0udjIAAAACD2Nib3KlY2FsZ2ZzaGEyNTZpc2lnbmF0dXJleE1zZWxmI2p1bWJmPS9jMnBhL3VybjpjMnBhOmZmZDUwZGZiLTk3NzEtNDU3Yy1hNmU1LWE2NGIwZmQ3ZmM1Yi9jMnBhLnNpZ25hdHVyZWppbnN0YW5jZUlEeCx4bXA6aWlkOmYzZTI0MDQ3LTYyMGUtNGVhNS1hNDgyLTM3YzEwMzZkMGYzZXJjcmVhdGVkX2Fzc2VydGlvbnODomN1cmx4LXNlbGYjanVtYmY9YzJwYS5hc3NlcnRpb25zL2MycGEuaW5ncmVkaWVudC52M2RoYXNoWCBm2YRs1WuHRb8vHeJROtefKSk/wl0xlB4P3qFyBlKidqJjdXJseCpzZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmFjdGlvbnMudjJkaGFzaFgg0rSi+GHowYEicnbE/Q7ozWRGXjYlDoHRX9bWOsKnEYOiY3VybHgpc2VsZiNqdW1iZj1jMnBhLmFzc2VydGlvbnMvYzJwYS5oYXNoLmRhdGFkaGFzaFggyth9hNN+Z6xNQFzVJcyIJ90b1Q22e3iZh3kkgQ5ZPAx0Y2xhaW1fZ2VuZXJhdG9yX2luZm+jZG5hbWVvQW50aHJvcGljIEZpbGVzZ3ZlcnNpb25lMS4wLjBrc3BlY1ZlcnNpb25lMi40LjAAABA4anVtYgAAAChqdW1kYzJjcwARABCAAACqADibcQNjMnBhLnNpZ25hdHVyZQAAABAIY2JvctKEWQISogEmGCFZAgowggIGMIIBjaADAgECAhRA5aAK7sI50L64g/oGQgU9Z1UTADAKBggqhkjOPQQDAzBJMRcwFQYDVQQKEw5BbnRocm9waWMsIFBCQzEuMCwGA1UEAxMlQW50aHJvcGljIENvbnRlbnQgQ3JlZGVudGlhbHMgUm9vdCBDQTAeFw0yNjA4MDcxODQzNTZaFw0yODA4MDYxOTQzNTZaMEQxFzAVBgNVBAoTDkFudGhyb3BpYywgUEJDMSkwJwYDVQQDEyBBbnRocm9waWMgQ2xhdWRlIENvbnRlbnQgU2lnbmluZzBZMBMGByqGSM49AgEGCCqGSM49AwEHA0IABJh6CmvLUBgFFNU0vUKlOVtE6djd17L5SuwX0LemFisBM3dkd/3cyjxFA3Qo5S46fX0/ihY0VZ7mfb9KF703t5OjWDBWMA4GA1UdDwEB/wQEAwIHgDAVBgNVHSUEDjAMBgorBgEEAYPoXgIBMAwGA1UdEwEB/wQCMAAwHwYDVR0jBBgwFoAUzlHiBIFOZFsj+OPEz5o+nMHXXMIwCgYIKoZIzj0EAwMDZwAwZAIwMXMdFJ4BetLLVY7ORuE9noqbbAZOZn/aArXyTwFAZfKrPzxF2vPoJNf1+UCdg1XGAjBwX1zd9WGqYkqmL5SFqw1QySjr1zJfpJM9+1rdDwSPLMOPOjKuiXjoU/pUUeG9RwmhY3BhZFkNngAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAPZYQE/vCnil5v+dfEZozMwybGubZfGyxFJ34nwYM/VfQQtP6Eo+0CWq/CYokuMzDeGmOoi7Q9RzgJlTl51fudfMkAQ=
கந்துவட்டிக்காரர் vs வங்கி இப்போது அவளுக்கு வங்கிக் கணக்கு இருப்பதாக கற்பனை செய்யுங்கள். அவளுடைய சேமிப்பு பாதுகாப்பாக இருக்கும். அரசின் நலத்திட்டப் பயன்கள் அவளை நேரடியாகச் சென்றடையும். வங்கி அவளுடைய பணம் செலுத்தும் பதிவை அறியும். பின்னர் நியாயமான வட்டியில் சிறு வணிகக் கடனைப் பெறலாம்.
தெரு காய்கறி வியாபாரி: நிதி உள்ளடக்கம் உதவ விரும்பும் சிறு வருவாய் ஈட்டுபவர் இவர்தான்Photo: Nagarjun , CC BY 2.0 , via Wikimedia Commons இது நிதி உள்ளடக்கம் (financial inclusion) . ஏழைகள் உட்பட அனைவரும் வங்கிக் கணக்கு, கடன், காப்பீடு, ஓய்வூதியம் போன்ற அடிப்படை நிதிச் சேவைகளை மலிவான விலையில் பயன்படுத்தக்கூடிய நிலையை உறுதி செய்வதே இதன் நோக்கம்.
பிரதமர் ஜன் தன் யோஜனா தொடக்கம். PMJDY 28 ஆகஸ்ட் 2014 அன்று தேசிய நிதி உள்ளடக்க இயக்கம் என்ற பெயரில் தொடங்கப்பட்டது. உலகிலேயே மிகப்பெரிய நிதி உள்ளடக்க முயற்சி இது என அரசு கூறுகிறது.
Jan Dhan at a glance PMJDY reach, as on 19 August 2026 Total accounts 59.09 crore Rural and semi-urban (≈78%) 45.95 crore RuPay cards issued 41.29 crore Women's accounts (≈56%) 32.92 crore Launched 28 August 2014: National Mission for Financial Inclusion ₹0 minimum No minimum balance, no maintenance charges ₹2 lakh Accident cover on the free RuPay card ₹10,000 Overdraft facility, up to ₹3.17 lakh cr Deposits in Jan Dhan accounts Jan Dhan is the 'J' of the JAM trinity (Jan Dhan, Aadhaar, mobile) used for DBT. AAAWgmp1bWIAAAAeanVtZGMycGEAEQAQgAAAqgA4m3EDYzJwYQAAABZcanVtYgAAAEdqdW1kYzJtYQARABCAAACqADibcQN1cm46YzJwYTo0OGIxNWY0NS02NDJkLTRiZmEtYTdkNy0wOTMwOWM4NTljZTEAAAADl2p1bWIAAAApanVtZGMyYXMAEQAQgAAAqgA4m3EDYzJwYS5hc3NlcnRpb25zAAAAALxqdW1iAAAARGp1bWRjYm9yABEAEIAAAKoAOJtxE2MycGEuaW5ncmVkaWVudC52MwAAAAAYYzJzaIRUnRtd/KsMEvOFvJLNXq0AAABwY2JvcqNpZGM6Zm9ybWF0bWltYWdlL3N2Zyt4bWxqaW5zdGFuY2VJRHgseG1wOmlpZDpmMGI2N2U4Mi01MjA3LTQ4MGItYjQwMi0xNDE2YTkzYWE4YThscmVsYXRpb25zaGlwaHBhcmVudE9mAAAB4mp1bWIAAABBanVtZGNib3IAEQAQgAAAqgA4m3ETYzJwYS5hY3Rpb25zLnYyAAAAABhjMnNoiQsPjYsF1xs4WBtr+tXlCgAAAZljYm9yomdhY3Rpb25zgqJmYWN0aW9ua2MycGEub3BlbmVkanBhcmFtZXRlcnOha2luZ3JlZGllbnRzgaJjdXJseC1zZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmluZ3JlZGllbnQudjNkaGFzaFggEErAXLfBG8GrctMi5ovn3Ue8f1WnDvWRFAaa1NioRlWkZmFjdGlvbngdY29tLmFudGhyb3BpYy5jbGF1ZGUucHJvdmlkZWRqcGFyYW1ldGVyc6F4H2NvbS5hbnRocm9waWMub3JpZ2luLWNvbmZpZGVuY2VndW5rbm93bmtkZXNjcmlwdGlvbnhmQ2xhdWRlIHByb3ZpZGVkIHRoaXMgZmlsZSBhdCB0aGUgcmVxdWVzdCBvZiBhIHVzZXIgYW5kIG1heSBoYXZlIGNyZWF0ZWQgb3IgbW9kaWZpZWQgdGhlIGZpbGUgY29udGVudHMubXNvZnR3YXJlQWdlbnShZG5hbWVmQ2xhdWRlcmFsbEFjdGlvbnNJbmNsdWRlZPUAAADIanVtYgAAAEBqdW1kY2JvcgARABCAAACqADibcRNjMnBhLmhhc2guZGF0YQAAAAAYYzJzaFVJOrUjxVxJmiQgihGGmeQAAACAY2JvcqVjYWxnZnNoYTI1NmNwYWRMAAAAAAAAAAAAAAAAZGhhc2hYILMb+ofakRvROI/gfSr91R4u5mA9xdBlu6gHG8oYfcO2ZG5hbWVuanVtYmYgbWFuaWZlc3RqZXhjbHVzaW9uc4GiZXN0YXJ0GRCwZmxlbmd0aBkeBAAAAj5qdW1iAAAAJ2p1bWRjMmNsABEAEIAAAKoAOJtxA2MycGEuY2xhaW0udjIAAAACD2Nib3KlY2FsZ2ZzaGEyNTZpc2lnbmF0dXJleE1zZWxmI2p1bWJmPS9jMnBhL3VybjpjMnBhOjQ4YjE1ZjQ1LTY0MmQtNGJmYS1hN2Q3LTA5MzA5Yzg1OWNlMS9jMnBhLnNpZ25hdHVyZWppbnN0YW5jZUlEeCx4bXA6aWlkOjBmZDA4MGFkLWMzNjMtNGZiMC04MGZmLWM5MzBkZTkwNTJiY3JjcmVhdGVkX2Fzc2VydGlvbnODomN1cmx4LXNlbGYjanVtYmY9YzJwYS5hc3NlcnRpb25zL2MycGEuaW5ncmVkaWVudC52M2RoYXNoWCAQSsBct8Ebwaty0yLmi+fdR7x/VacO9ZEUBprU2KhGVaJjdXJseCpzZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmFjdGlvbnMudjJkaGFzaFggeqnpDMuDA3tHJIrRBhwl6vwxPyo4TI8wCECNq8gkZ0GiY3VybHgpc2VsZiNqdW1iZj1jMnBhLmFzc2VydGlvbnMvYzJwYS5oYXNoLmRhdGFkaGFzaFggStnuCGUHnLadptVHa38LzOd+A0PXfwCx0OyQ+PcCb7V0Y2xhaW1fZ2VuZXJhdG9yX2luZm+jZG5hbWVvQW50aHJvcGljIEZpbGVzZ3ZlcnNpb25lMS4wLjBrc3BlY1ZlcnNpb25lMi40LjAAABA4anVtYgAAAChqdW1kYzJjcwARABCAAACqADibcQNjMnBhLnNpZ25hdHVyZQAAABAIY2JvctKEWQISogEmGCFZAgowggIGMIIBjaADAgECAhRA5aAK7sI50L64g/oGQgU9Z1UTADAKBggqhkjOPQQDAzBJMRcwFQYDVQQKEw5BbnRocm9waWMsIFBCQzEuMCwGA1UEAxMlQW50aHJvcGljIENvbnRlbnQgQ3JlZGVudGlhbHMgUm9vdCBDQTAeFw0yNjA4MDcxODQzNTZaFw0yODA4MDYxOTQzNTZaMEQxFzAVBgNVBAoTDkFudGhyb3BpYywgUEJDMSkwJwYDVQQDEyBBbnRocm9waWMgQ2xhdWRlIENvbnRlbnQgU2lnbmluZzBZMBMGByqGSM49AgEGCCqGSM49AwEHA0IABJh6CmvLUBgFFNU0vUKlOVtE6djd17L5SuwX0LemFisBM3dkd/3cyjxFA3Qo5S46fX0/ihY0VZ7mfb9KF703t5OjWDBWMA4GA1UdDwEB/wQEAwIHgDAVBgNVHSUEDjAMBgorBgEEAYPoXgIBMAwGA1UdEwEB/wQCMAAwHwYDVR0jBBgwFoAUzlHiBIFOZFsj+OPEz5o+nMHXXMIwCgYIKoZIzj0EAwMDZwAwZAIwMXMdFJ4BetLLVY7ORuE9noqbbAZOZn/aArXyTwFAZfKrPzxF2vPoJNf1+UCdg1XGAjBwX1zd9WGqYkqmL5SFqw1QySjr1zJfpJM9+1rdDwSPLMOPOjKuiXjoU/pUUeG9RwmhY3BhZFkNngAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAPZYQPMV1hFvZ61/8X8503ydsIsHEc2yx6rjeXLUaCIJIayYvdr4BFWxAn+EyuuQTZmDu7jdZ3KyrtnDjdPW36vBIgI=
ஜன் தன் – ஒரு பார்வை ஜன் தன் கணக்கின் அம்சங்கள்:
குறைந்தபட்ச இருப்புத் தொகை தேவையில்லை; பராமரிப்புக் கட்டணமும் இல்லை.இலவச RuPay debit card மற்றும் ₹2 லட்சம் விபத்துக் காப்பீடு .₹10,000 வரை overdraft வசதி .
அடைந்துள்ள எட்டல் (19 ஆகஸ்ட் 2026 நிலவரப்படி):
குறியீடு
மதிப்பு
மொத்தக் கணக்குகள்
59.09 கோடி
பெண்களின் பங்கு
சுமார் 56% (32.92 கோடி)
கிராமம் மற்றும் அரை நகர்ப்புறப் பங்கு
சுமார் 78% (45.95 கோடி)
வைப்புத் தொகைகள்
₹3.17 லட்சம் கோடி
வழங்கப்பட்ட RuPay cards
41.29 கோடி
பெரிய படம்: ஜன் தன் கணக்குகள் Aadhaar மற்றும் கைபேசி எண்ணுடன் சேர்ந்து JAM trinity -யின் "J" ஆகும். இதன் மூலம் DBT வழியாக நலத்திட்டப் பலன்களை இடைத்தரகர்கள் திருடாமல் வழங்கலாம் என அரசு கூறுகிறது (Inclusive growth and welfare: DBT, social security and rural jobs பார்க்கவும்).
MUDRA: மிகச் சிறு தொழில்களுக்கான கடன்கள் திட்டம். பிரதமர் MUDRA யோஜனா (PMMY) 8 ஏப்ரல் 2015 அன்று தொடங்கப்பட்டது. நுண் தொழில் நிறுவனங்களுக்கு பிணையில்லாத கடன்களை இது வழங்குகிறது. எடுத்துக்காட்டாக, ஒரு சிறு கடை அல்லது தையல் தொழில் நிறுவனத்தை நினைத்துப் பாருங்கள்.
MUDRA's four steps 1 Shishu up to ₹50,000 2 Kishor up to ₹5 lakh 3 Tarun up to ₹10 lakh 4 Tarun Plus up to ₹20 lakh (2024) Shishu's share of MUDRA loans (%) 74% By number of loans 32% By amount MUDRA refinances; does not lend directly Lenders banks, RRBs, small finance banks, NBFCs, MFIs Micro enterprises collateral-free loans Launched 8 April 2015. By 27 March 2026: 57.79 crore loans, ₹40.07 lakh crore, about two-thirds to women. AAAWgmp1bWIAAAAeanVtZGMycGEAEQAQgAAAqgA4m3EDYzJwYQAAABZcanVtYgAAAEdqdW1kYzJtYQARABCAAACqADibcQN1cm46YzJwYTozYzQzODg3ZS0xZTFmLTQwMTktOTIwMi01NjI1MjVlOTAzYjMAAAADl2p1bWIAAAApanVtZGMyYXMAEQAQgAAAqgA4m3EDYzJwYS5hc3NlcnRpb25zAAAAALxqdW1iAAAARGp1bWRjYm9yABEAEIAAAKoAOJtxE2MycGEuaW5ncmVkaWVudC52MwAAAAAYYzJzaA2Hf1mzrBbxZe3AaNHNt4YAAABwY2JvcqNpZGM6Zm9ybWF0bWltYWdlL3N2Zyt4bWxqaW5zdGFuY2VJRHgseG1wOmlpZDoxMWM1ZmNjOS0yZDAzLTQ0MjItYWFmNC03YTUxNDJhMWViMDdscmVsYXRpb25zaGlwaHBhcmVudE9mAAAB4mp1bWIAAABBanVtZGNib3IAEQAQgAAAqgA4m3ETYzJwYS5hY3Rpb25zLnYyAAAAABhjMnNoDenXCi70AAyAo22sqLSnqQAAAZljYm9yomdhY3Rpb25zgqJmYWN0aW9ua2MycGEub3BlbmVkanBhcmFtZXRlcnOha2luZ3JlZGllbnRzgaJjdXJseC1zZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmluZ3JlZGllbnQudjNkaGFzaFggloQtC5duIZSTlzzBhOU5sK6mDJjfI9enev9ceoxVECukZmFjdGlvbngdY29tLmFudGhyb3BpYy5jbGF1ZGUucHJvdmlkZWRqcGFyYW1ldGVyc6F4H2NvbS5hbnRocm9waWMub3JpZ2luLWNvbmZpZGVuY2VndW5rbm93bmtkZXNjcmlwdGlvbnhmQ2xhdWRlIHByb3ZpZGVkIHRoaXMgZmlsZSBhdCB0aGUgcmVxdWVzdCBvZiBhIHVzZXIgYW5kIG1heSBoYXZlIGNyZWF0ZWQgb3IgbW9kaWZpZWQgdGhlIGZpbGUgY29udGVudHMubXNvZnR3YXJlQWdlbnShZG5hbWVmQ2xhdWRlcmFsbEFjdGlvbnNJbmNsdWRlZPUAAADIanVtYgAAAEBqdW1kY2JvcgARABCAAACqADibcRNjMnBhLmhhc2guZGF0YQAAAAAYYzJzaJoBqscN4rrYSYd1D13BG6cAAACAY2JvcqVjYWxnZnNoYTI1NmNwYWRMAAAAAAAAAAAAAAAAZGhhc2hYIBqbpQBBQ68grQTQS4s8jnuXm7su4VkYoQ4kGs6N0babZG5hbWVuanVtYmYgbWFuaWZlc3RqZXhjbHVzaW9uc4GiZXN0YXJ0GRUcZmxlbmd0aBkeBAAAAj5qdW1iAAAAJ2p1bWRjMmNsABEAEIAAAKoAOJtxA2MycGEuY2xhaW0udjIAAAACD2Nib3KlY2FsZ2ZzaGEyNTZpc2lnbmF0dXJleE1zZWxmI2p1bWJmPS9jMnBhL3VybjpjMnBhOjNjNDM4ODdlLTFlMWYtNDAxOS05MjAyLTU2MjUyNWU5MDNiMy9jMnBhLnNpZ25hdHVyZWppbnN0YW5jZUlEeCx4bXA6aWlkOmY1MjY2YWJjLTg5ZDAtNDAyOS1iODBkLTYzZDljOTgwNWM3MHJjcmVhdGVkX2Fzc2VydGlvbnODomN1cmx4LXNlbGYjanVtYmY9YzJwYS5hc3NlcnRpb25zL2MycGEuaW5ncmVkaWVudC52M2RoYXNoWCCWhC0Ll24hlJOXPMGE5TmwrqYMmN8j16d6/1x6jFUQK6JjdXJseCpzZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmFjdGlvbnMudjJkaGFzaFggI73dafbaQmseCwWJpfP8t5+9OINwWEwiAmXMjM5kBJqiY3VybHgpc2VsZiNqdW1iZj1jMnBhLmFzc2VydGlvbnMvYzJwYS5oYXNoLmRhdGFkaGFzaFggtsjccucdsxeG18kgogW+5/hZbw5PLcC7439DmyXhFaJ0Y2xhaW1fZ2VuZXJhdG9yX2luZm+jZG5hbWVvQW50aHJvcGljIEZpbGVzZ3ZlcnNpb25lMS4wLjBrc3BlY1ZlcnNpb25lMi40LjAAABA4anVtYgAAAChqdW1kYzJjcwARABCAAACqADibcQNjMnBhLnNpZ25hdHVyZQAAABAIY2JvctKEWQISogEmGCFZAgowggIGMIIBjaADAgECAhRA5aAK7sI50L64g/oGQgU9Z1UTADAKBggqhkjOPQQDAzBJMRcwFQYDVQQKEw5BbnRocm9waWMsIFBCQzEuMCwGA1UEAxMlQW50aHJvcGljIENvbnRlbnQgQ3JlZGVudGlhbHMgUm9vdCBDQTAeFw0yNjA4MDcxODQzNTZaFw0yODA4MDYxOTQzNTZaMEQxFzAVBgNVBAoTDkFudGhyb3BpYywgUEJDMSkwJwYDVQQDEyBBbnRocm9waWMgQ2xhdWRlIENvbnRlbnQgU2lnbmluZzBZMBMGByqGSM49AgEGCCqGSM49AwEHA0IABJh6CmvLUBgFFNU0vUKlOVtE6djd17L5SuwX0LemFisBM3dkd/3cyjxFA3Qo5S46fX0/ihY0VZ7mfb9KF703t5OjWDBWMA4GA1UdDwEB/wQEAwIHgDAVBgNVHSUEDjAMBgorBgEEAYPoXgIBMAwGA1UdEwEB/wQCMAAwHwYDVR0jBBgwFoAUzlHiBIFOZFsj+OPEz5o+nMHXXMIwCgYIKoZIzj0EAwMDZwAwZAIwMXMdFJ4BetLLVY7ORuE9noqbbAZOZn/aArXyTwFAZfKrPzxF2vPoJNf1+UCdg1XGAjBwX1zd9WGqYkqmL5SFqw1QySjr1zJfpJM9+1rdDwSPLMOPOjKuiXjoU/pUUeG9RwmhY3BhZFkNngAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAPZYQBupwYMsxuQUR8Up9+9Zs8aV/qJvjwOb/04NraJkOW2dZjlAPpMFG7UOUB2uYDwojzjyAaVyiDGmplAbYCsXY0E= MUDRA's four steps நான்கு வகைகள்:
Shishu: ₹50,000 வரை.Kishor: ₹50,000-க்கு மேல், ₹5 லட்சம் வரை.Tarun: ₹5 லட்சத்துக்கு மேல், ₹10 லட்சம் வரை.Tarun Plus: ₹10 லட்சத்துக்கு மேல், ₹20 லட்சம் வரை (2024-இல் தொடங்கப்பட்டது).
யார் கடன் கொடுக்கிறார்கள். MUDRA கடன்காரர்களுக்கு நேரடியாகக் கடன் கொடுப்பதில்லை. திட்டமிடப்பட்ட வணிக வங்கிகள், பிராந்திய கிராமப்புற வங்கிகள், சிறு நிதி வங்கிகள், NBFC-கள் மற்றும் நுண்நிதி நிறுவனங்கள் ஆகியவற்றுக்கு refinance ஆதரவு அளிக்கிறது. இந்த நிறுவனங்களே நேரடியாகக் கடன் வழங்குகின்றன.
அடைந்துள்ள எட்டல் (27 மார்ச் 2026 நிலவரப்படி). 57.79 கோடி கடன்கள் மூலம் ₹40.07 லட்சம் கோடிக்கும் மேல் விடுவிக்கப்பட்டுள்ளது. கடன்களில் சுமார் மூன்றில் இரண்டு பங்கு பெண்களுக்குச் சென்றுள்ளது. எண்ணிக்கையில் Shishu கடன்கள் 74% , ஆனால் தொகையில் 32% மட்டுமே.
முழுமையான உள்ளடக்க ஏணி நிதி உள்ளடக்கம் என்பது ஒரே ஒரு கணக்கு மட்டும் அல்ல. அது சேவைகளின் ஒரு ஏணி:
The full inclusion ladder 1. Jan Dhan account A safe place to save and receive money 2. DBT via JAM Direct receipt of benefits 3. MUDRA Small business credit 4. RuPay accident cover, low-cost insurance Protection against shocks 5. Atal Pension Yojana Income in old age 6. UPI Fast, cheap payments Each step builds on the last: an account allows benefits, a payment record allows credit, credit lets a business grow. AAAWgmp1bWIAAAAeanVtZGMycGEAEQAQgAAAqgA4m3EDYzJwYQAAABZcanVtYgAAAEdqdW1kYzJtYQARABCAAACqADibcQN1cm46YzJwYTphYzUzNGVkMi0yNmE4LTQxZTUtOGNmMS05NjdjMmFlZWM0MDcAAAADl2p1bWIAAAApanVtZGMyYXMAEQAQgAAAqgA4m3EDYzJwYS5hc3NlcnRpb25zAAAAALxqdW1iAAAARGp1bWRjYm9yABEAEIAAAKoAOJtxE2MycGEuaW5ncmVkaWVudC52MwAAAAAYYzJzaJ2itX1yIHUNy7+RLag60rMAAABwY2JvcqNpZGM6Zm9ybWF0bWltYWdlL3N2Zyt4bWxqaW5zdGFuY2VJRHgseG1wOmlpZDozYmNlOWJjNy0wYzVlLTRkZjMtYjZiNi01MGI2YTFlZWQwOThscmVsYXRpb25zaGlwaHBhcmVudE9mAAAB4mp1bWIAAABBanVtZGNib3IAEQAQgAAAqgA4m3ETYzJwYS5hY3Rpb25zLnYyAAAAABhjMnNoKf58eNr22aRuibmVhq2kCQAAAZljYm9yomdhY3Rpb25zgqJmYWN0aW9ua2MycGEub3BlbmVkanBhcmFtZXRlcnOha2luZ3JlZGllbnRzgaJjdXJseC1zZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmluZ3JlZGllbnQudjNkaGFzaFgguJh8tq5usvdb9WNrm98HlhjpNcOO1LMx7rTlY7yiS/ukZmFjdGlvbngdY29tLmFudGhyb3BpYy5jbGF1ZGUucHJvdmlkZWRqcGFyYW1ldGVyc6F4H2NvbS5hbnRocm9waWMub3JpZ2luLWNvbmZpZGVuY2VndW5rbm93bmtkZXNjcmlwdGlvbnhmQ2xhdWRlIHByb3ZpZGVkIHRoaXMgZmlsZSBhdCB0aGUgcmVxdWVzdCBvZiBhIHVzZXIgYW5kIG1heSBoYXZlIGNyZWF0ZWQgb3IgbW9kaWZpZWQgdGhlIGZpbGUgY29udGVudHMubXNvZnR3YXJlQWdlbnShZG5hbWVmQ2xhdWRlcmFsbEFjdGlvbnNJbmNsdWRlZPUAAADIanVtYgAAAEBqdW1kY2JvcgARABCAAACqADibcRNjMnBhLmhhc2guZGF0YQAAAAAYYzJzaGskvNflZlgZ2Q05nD/zjj8AAACAY2JvcqVjYWxnZnNoYTI1NmNwYWRMAAAAAAAAAAAAAAAAZGhhc2hYIKI1Hk+o7IRpuQjU/eYTyp3CwAwEdSZT0lMlG+keXmCDZG5hbWVuanVtYmYgbWFuaWZlc3RqZXhjbHVzaW9uc4GiZXN0YXJ0GQ6wZmxlbmd0aBkeBAAAAj5qdW1iAAAAJ2p1bWRjMmNsABEAEIAAAKoAOJtxA2MycGEuY2xhaW0udjIAAAACD2Nib3KlY2FsZ2ZzaGEyNTZpc2lnbmF0dXJleE1zZWxmI2p1bWJmPS9jMnBhL3VybjpjMnBhOmFjNTM0ZWQyLTI2YTgtNDFlNS04Y2YxLTk2N2MyYWVlYzQwNy9jMnBhLnNpZ25hdHVyZWppbnN0YW5jZUlEeCx4bXA6aWlkOjQ1YzVmYzQ3LWYwYzUtNGUyZS05YTk1LWNjYmQ2MDM3MGZlMXJjcmVhdGVkX2Fzc2VydGlvbnODomN1cmx4LXNlbGYjanVtYmY9YzJwYS5hc3NlcnRpb25zL2MycGEuaW5ncmVkaWVudC52M2RoYXNoWCC4mHy2rm6y91v1Y2ub3weWGOk1w47UszHutOVjvKJL+6JjdXJseCpzZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmFjdGlvbnMudjJkaGFzaFggxDCKkqz5Ysdp5D5JyUHq5kSLXbcX/JPv0HwZSlBQ/g6iY3VybHgpc2VsZiNqdW1iZj1jMnBhLmFzc2VydGlvbnMvYzJwYS5oYXNoLmRhdGFkaGFzaFggWf3jTWRyETsKeaJmCbYcnvVIVaZujQvLWPhsZsRzQVx0Y2xhaW1fZ2VuZXJhdG9yX2luZm+jZG5hbWVvQW50aHJvcGljIEZpbGVzZ3ZlcnNpb25lMS4wLjBrc3BlY1ZlcnNpb25lMi40LjAAABA4anVtYgAAAChqdW1kYzJjcwARABCAAACqADibcQNjMnBhLnNpZ25hdHVyZQAAABAIY2JvctKEWQISogEmGCFZAgowggIGMIIBjaADAgECAhRA5aAK7sI50L64g/oGQgU9Z1UTADAKBggqhkjOPQQDAzBJMRcwFQYDVQQKEw5BbnRocm9waWMsIFBCQzEuMCwGA1UEAxMlQW50aHJvcGljIENvbnRlbnQgQ3JlZGVudGlhbHMgUm9vdCBDQTAeFw0yNjA4MDcxODQzNTZaFw0yODA4MDYxOTQzNTZaMEQxFzAVBgNVBAoTDkFudGhyb3BpYywgUEJDMSkwJwYDVQQDEyBBbnRocm9waWMgQ2xhdWRlIENvbnRlbnQgU2lnbmluZzBZMBMGByqGSM49AgEGCCqGSM49AwEHA0IABJh6CmvLUBgFFNU0vUKlOVtE6djd17L5SuwX0LemFisBM3dkd/3cyjxFA3Qo5S46fX0/ihY0VZ7mfb9KF703t5OjWDBWMA4GA1UdDwEB/wQEAwIHgDAVBgNVHSUEDjAMBgorBgEEAYPoXgIBMAwGA1UdEwEB/wQCMAAwHwYDVR0jBBgwFoAUzlHiBIFOZFsj+OPEz5o+nMHXXMIwCgYIKoZIzj0EAwMDZwAwZAIwMXMdFJ4BetLLVY7ORuE9noqbbAZOZn/aArXyTwFAZfKrPzxF2vPoJNf1+UCdg1XGAjBwX1zd9WGqYkqmL5SFqw1QySjr1zJfpJM9+1rdDwSPLMOPOjKuiXjoU/pUUeG9RwmhY3BhZFkNngAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAPZYQC+Jm2F8NHoYyOI/cSVA1C9Veniesxeu74elErDyBRsN5Vcb6E5jfCD4veInVq+Mnt2cqNXZ2A/V8dDUnPr3Ex8= முழுமையான உள்ளடக்க ஏணி
படி
தேவை
முக்கிய திட்டம்
1
பணத்தைப் பாதுகாப்பாகச் சேமிக்கவும் பெறவும் ஓர் இடம்
ஜன் தன் கணக்கு
2
நலத்திட்டப் பலன்களை நேரடியாகப் பெறுதல்
JAM மூலம் DBT
3
சிறு தொழிலுக்கான கடன் வசதி
MUDRA
4
எதிர்பாராத இழப்புகளுக்கு எதிரான பாதுகாப்பு
RuPay cards-இல் விபத்துக் காப்பீடு உள்ளது; குறைந்த செலவுக் காப்பீடு அதிகப் பாதுகாப்பு தருகிறது.
5
முதுமையில் வருமானம்
அடல் ஓய்வூதியத் திட்டம் (Atal Pension Yojana)
6
வேகமான, மலிவான பணப் பரிவர்த்தனை
UPI
இது ஏன் முக்கியம்: ஒவ்வொரு படியும் முந்தையதின் மேல் கட்டப்படுகிறது. கணக்கு இருந்தால்தான் பலன்கள் கிடைக்கும். பணப் பதிவு இருந்தால்தான் கடன் கிடைக்கும். கடன் கிடைத்தால்தான் தொழில் வளரும்.
Quick revision
PMJDY 28 August 2014 அன்று தொடங்கப்பட்டது; 19 August 2026 நிலவரப்படி இது 59.09 கோடி கணக்குகளைத் திறந்துள்ளது.இந்தக் கணக்குகளில் சுமார் 56% பெண்களுடையவை; சுமார் 78% கிராமப்புற அல்லது அரை-நகர்ப்புறங்களில் உள்ளன. இவை ₹3.17 லட்சம் கோடி deposits வைத்திருக்கின்றன; 41.29 கோடி RuPay cards வழங்கப்பட்டுள்ளன.
Jan Dhan கணக்குக்கு குறைந்தபட்ச இருப்பு தேவையில்லை. RuPay card-இல் ₹2 லட்சம் accident cover உண்டு; ₹10,000 வரை overdraft வசதியும் உண்டு.
PMMY (MUDRA) 8 April 2015 அன்று தொடங்கியது; சிறு தொழில்களுக்கு collateral இல்லாத கடன்களை வழங்குகிறது.இதன் கடன்கள் நான்கு அளவுகளில் வருகின்றன: Shishu ₹50,000 வரை, Kishor ₹5 லட்சம் வரை, Tarun ₹10 லட்சம் வரை, Tarun Plus ₹20 லட்சம் வரை (2024-இல் சேர்க்கப்பட்டது).
27 March 2026 நிலவரப்படி 57.79 கோடி MUDRA கடன்கள், மொத்தம் ₹40.07 லட்சம் கோடி வழங்கப்பட்டுள்ளன. அவற்றில் சுமார் மூன்றில் இரண்டு பெண்களுக்கு; எண்ணிக்கையில் Shishu கடன்கள் 74% .
MUDRA நேரடியாக கடன் வழங்குவதில்லை; கடன் கொடுக்கும் வங்கிகள், RRBs, small finance banks, NBFCs, MFIs ஆகியவற்றுக்கு refinance செய்கிறது.
RBI-இன் FI-Index (0-100; Access 35% , Usage 45% , Quality 20% ) March 2025-இல் 64.2-இலிருந்து 67.0 ஆக உயர்ந்தது; இதற்கு usage மற்றும் quality முக்கிய காரணங்கள்.
Microfinance குழுப் பொறுப்பின் மூலம் collateral இல்லாமல் சிறு தொகைகளை வழங்குகிறது; இதன் முக்கிய ஆபத்து over-indebtedness ஆகும்.
பொதுவான குழப்பங்களும் தேர்வுப் பொறிகளும்:
Revision card: financial inclusion Financial inclusion: key facts 28 Aug 2014 PMJDY launched 59.09 crore Jan Dhan accounts (19 Aug 2026); ≈56% women ₹2 lakh · ₹10,000 RuPay accident cover · overdraft 8 April 2015 MUDRA (PMMY): refinances, does not lend ₹50K · 5L · 10L · 20L Shishu, Kishor, Tarun, Tarun Plus (2024) ₹40.07 lakh cr 57.79 crore MUDRA loans (27 Mar 2026) 74% Shishu share by number (32% by amount) 35 · 45 · 20 FI-Index weights: access, usage, quality 67.0 FI-Index, March 2025 (64.2 a year earlier) JAM Jan Dhan, Aadhaar, mobile: diversion-proof DBT Trap: MUDRA is a refinancing body; Tarun Plus (up to ₹20 lakh) is the newest category. AAAWgmp1bWIAAAAeanVtZGMycGEAEQAQgAAAqgA4m3EDYzJwYQAAABZcanVtYgAAAEdqdW1kYzJtYQARABCAAACqADibcQN1cm46YzJwYTo1MzE1YzY3MC03MWRiLTQyMjMtOGQ5MC00Mzk3MGQzZTg1MjQAAAADl2p1bWIAAAApanVtZGMyYXMAEQAQgAAAqgA4m3EDYzJwYS5hc3NlcnRpb25zAAAAALxqdW1iAAAARGp1bWRjYm9yABEAEIAAAKoAOJtxE2MycGEuaW5ncmVkaWVudC52MwAAAAAYYzJzaOPtjGSA933Pm+q3Q9hUb24AAABwY2JvcqNpZGM6Zm9ybWF0bWltYWdlL3N2Zyt4bWxqaW5zdGFuY2VJRHgseG1wOmlpZDozMjMxMDI5NC03NmFkLTRkMDgtODI0Yy03NTk1NGM2Y2UzZmJscmVsYXRpb25zaGlwaHBhcmVudE9mAAAB4mp1bWIAAABBanVtZGNib3IAEQAQgAAAqgA4m3ETYzJwYS5hY3Rpb25zLnYyAAAAABhjMnNoZpd5acA39cRuIPWThARUmQAAAZljYm9yomdhY3Rpb25zgqJmYWN0aW9ua2MycGEub3BlbmVkanBhcmFtZXRlcnOha2luZ3JlZGllbnRzgaJjdXJseC1zZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmluZ3JlZGllbnQudjNkaGFzaFgg2pab2OYNPv5TczHlA6CP6gR7t3x5E7pOP3xunjbm2wikZmFjdGlvbngdY29tLmFudGhyb3BpYy5jbGF1ZGUucHJvdmlkZWRqcGFyYW1ldGVyc6F4H2NvbS5hbnRocm9waWMub3JpZ2luLWNvbmZpZGVuY2VndW5rbm93bmtkZXNjcmlwdGlvbnhmQ2xhdWRlIHByb3ZpZGVkIHRoaXMgZmlsZSBhdCB0aGUgcmVxdWVzdCBvZiBhIHVzZXIgYW5kIG1heSBoYXZlIGNyZWF0ZWQgb3IgbW9kaWZpZWQgdGhlIGZpbGUgY29udGVudHMubXNvZnR3YXJlQWdlbnShZG5hbWVmQ2xhdWRlcmFsbEFjdGlvbnNJbmNsdWRlZPUAAADIanVtYgAAAEBqdW1kY2JvcgARABCAAACqADibcRNjMnBhLmhhc2guZGF0YQAAAAAYYzJzaD9Qr4AHDHV9NduB57fmOAEAAACAY2JvcqVjYWxnZnNoYTI1NmNwYWRMAAAAAAAAAAAAAAAAZGhhc2hYIPM0EZBP9MTxBueSOexJhXNJdwwcJV7OYfafEmAqGP/EZG5hbWVuanVtYmYgbWFuaWZlc3RqZXhjbHVzaW9uc4GiZXN0YXJ0GRXnZmxlbmd0aBkeBAAAAj5qdW1iAAAAJ2p1bWRjMmNsABEAEIAAAKoAOJtxA2MycGEuY2xhaW0udjIAAAACD2Nib3KlY2FsZ2ZzaGEyNTZpc2lnbmF0dXJleE1zZWxmI2p1bWJmPS9jMnBhL3VybjpjMnBhOjUzMTVjNjcwLTcxZGItNDIyMy04ZDkwLTQzOTcwZDNlODUyNC9jMnBhLnNpZ25hdHVyZWppbnN0YW5jZUlEeCx4bXA6aWlkOmExMzliZjNkLTY2NmYtNGY5Yi1iYzdmLTAyMTNlYzJjZWVlMnJjcmVhdGVkX2Fzc2VydGlvbnODomN1cmx4LXNlbGYjanVtYmY9YzJwYS5hc3NlcnRpb25zL2MycGEuaW5ncmVkaWVudC52M2RoYXNoWCDalpvY5g0+/lNzMeUDoI/qBHu3fHkTuk4/fG6eNubbCKJjdXJseCpzZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmFjdGlvbnMudjJkaGFzaFggknHLQMsnv8klHpry5o67IjTHtqk57NejvfdwbtjebSGiY3VybHgpc2VsZiNqdW1iZj1jMnBhLmFzc2VydGlvbnMvYzJwYS5oYXNoLmRhdGFkaGFzaFggX9PdFkf8CG8G+/64O3wNLB/jOgb8xfNMlCSFsEgfEYZ0Y2xhaW1fZ2VuZXJhdG9yX2luZm+jZG5hbWVvQW50aHJvcGljIEZpbGVzZ3ZlcnNpb25lMS4wLjBrc3BlY1ZlcnNpb25lMi40LjAAABA4anVtYgAAAChqdW1kYzJjcwARABCAAACqADibcQNjMnBhLnNpZ25hdHVyZQAAABAIY2JvctKEWQISogEmGCFZAgowggIGMIIBjaADAgECAhRA5aAK7sI50L64g/oGQgU9Z1UTADAKBggqhkjOPQQDAzBJMRcwFQYDVQQKEw5BbnRocm9waWMsIFBCQzEuMCwGA1UEAxMlQW50aHJvcGljIENvbnRlbnQgQ3JlZGVudGlhbHMgUm9vdCBDQTAeFw0yNjA4MDcxODQzNTZaFw0yODA4MDYxOTQzNTZaMEQxFzAVBgNVBAoTDkFudGhyb3BpYywgUEJDMSkwJwYDVQQDEyBBbnRocm9waWMgQ2xhdWRlIENvbnRlbnQgU2lnbmluZzBZMBMGByqGSM49AgEGCCqGSM49AwEHA0IABJh6CmvLUBgFFNU0vUKlOVtE6djd17L5SuwX0LemFisBM3dkd/3cyjxFA3Qo5S46fX0/ihY0VZ7mfb9KF703t5OjWDBWMA4GA1UdDwEB/wQEAwIHgDAVBgNVHSUEDjAMBgorBgEEAYPoXgIBMAwGA1UdEwEB/wQCMAAwHwYDVR0jBBgwFoAUzlHiBIFOZFsj+OPEz5o+nMHXXMIwCgYIKoZIzj0EAwMDZwAwZAIwMXMdFJ4BetLLVY7ORuE9noqbbAZOZn/aArXyTwFAZfKrPzxF2vPoJNf1+UCdg1XGAjBwX1zd9WGqYkqmL5SFqw1QySjr1zJfpJM9+1rdDwSPLMOPOjKuiXjoU/pUUeG9RwmhY3BhZFkNngAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAPZYQEI+MtbpMoLyLThz3zdn9y3Kk1XgLS8wSlGg6PY69gKjWHMD2CHJ34ky+xcUV5hH8FuRaAjF/3lMZ5NKjfCcNqc=
Revision card: financial inclusion
MUDRA ஒரு மறுநிதியளிப்பு அமைப்பு; இது கடன் வாங்குபவர்களுக்கு நேரடியாக கடன் வழங்குவதில்லை.
ஜன் தன் overdraft ₹10,000 ; RuPay விபத்துக் காப்பீடு ₹2 லட்சம் .
தருண் பிளஸ் (₹20 லட்சம் வரை) மிகப் புதிய பிரிவு; இது 2024 -ல் தொடங்கப்பட்டது.
Mains answer practice Write your answer first, then open the points a good answer should cover.
வங்கிக் கணக்கு அணுகலை இந்தியா பெருமளவு தீர்த்துவிட்டது. ஜன் தன் மற்றும் MUDRA-வைக் கருத்தில் கொண்டு நிதி உள்ளடக்கத்தின் அடுத்த சவால்களை விமர்சனப் பார்வையுடன் ஆராயுங்கள். (250 சொற்கள்)
Show answer points PMJDY 28 ஆக. 2014: 59.09 கோடி கணக்குகள், சுமார் 56% பெண்கள், சுமார் 78% கிராமப்புறம்; ₹3.17 லட்சம் கோடி அம்சங்கள்: குறைந்தபட்ச இருப்பு இல்லை, RuPay ₹2 லட்சம் காப்பீடு, ₹10,000 overdraft JAM + DBT MUDRA 2015: 57.79 கோடி கடன்கள், ₹40.07 லட்சம் கோடி, சுமார் ⅔ பெண்கள்; Shishu 74% சவால்கள்: செயலற்ற கணக்குகள், சிறிய கடன் அளவு, திருப்பிச் செலுத்துதல், மோசடி, கல்வியறிவு எதிர்கால வழி: பயன்பாடு, கடன் முன்னேற்றம், காப்பீடு/ஓய்வூதியம், குறைதீர்ப்பு இந்தியா நிதி உள்ளடக்கத்தில் 'access' நிலையிலிருந்து 'usage' நிலைக்கு நகர்ந்துள்ளது, ஆனால் பயணம் முழுமையடையவில்லை. FI-Index-ஐ மேற்கோளாகக் கொண்டு விவாதிக்கவும். (250 words)
Show answer points FI-Index-ஐ விளக்குங்கள்: RBI, 2021, 0-100, 97 குறிகாட்டிகள், அணுகல் 35%, பயன்பாடு 45%, தரம் 20%. முன்னேற்றம்: 64.2 (மார்ச் 2024) இலிருந்து 67.0 (மார்ச் 2025) வரை; usage மற்றும் quality-யால் உந்தப்பட்டது; Jan Dhan, Aadhaar, mobile. இடைவெளிகள்: dormant accounts, குறைந்த insurance மற்றும் pension பயன்பாடு, நிதி அறிவு (financial literacy), நுகர்வோர் பாதுகாப்பு, microfinance-ல் அதிக கடன் சுமை. முன்னோக்கிய வழி: தயாரிப்பு வடிவமைப்பு, கல்வியறிவு, குறைதீர்ப்பு, கடன் முன்னேற்றம். Frequently asked questions Pradhan Mantri Jan Dhan Yojana எப்போது தொடங்கப்பட்டது? PMJDY 2014 ஆகஸ்ட் 28 அன்று தேசிய நிதி உள்ளடக்க இயக்கமாகத் தொடங்கப்பட்டது. ஆகஸ்ட் 2026 நிலவரப்படி இதில் 59.09 கோடி கணக்குகள் இருந்தன, அவற்றில் சுமார் 56% பெண்களின் பெயரில் உள்ளது.
Jan Dhan கணக்கால் என்ன பயன்கள் கிடைக்கின்றன? இதற்கு குறைந்தபட்ச இருப்புத் தொகை தேவையில்லை. இலவச RuPay debit card கிடைக்கும், அதனுடன் ₹2 லட்சம் விபத்துக் காப்பீடும், ₹10,000 வரை overdraft வசதியும் உண்டு.
MUDRA கடன் வகைகள் என்னென்ன? MUDRA கடன்களுக்குப் பிணை தேவையில்லை. நுண் தொழில்களுக்காக Shishu (₹50,000 வரை), Kishor (₹5 லட்சம் வரை), Tarun மற்றும் Tarun Plus என நான்கு வகைகள் உள்ளன.
MUDRA நேரடியாகக் கடன் கொடுக்கிறதா? இல்லை. MUDRA வணிக வங்கிகள், மண்டல கிராமிய வங்கிகள், சிறு நிதி வங்கிகள், NBFC-கள் மற்றும் நுண்நிதி நிறுவனங்களுக்கு refinance வழங்குகிறது. அவை கடன் பெறுவோருக்குக் கடன் கொடுக்கின்றன.