BPSC › BPSC LDC कोर्स › सार्वजनिक वित्त (Public finance)BPSC LDC · मॉड्यूल 44 · बुनियादी स्तर · 6 min
टैक्स: direct और indirect, income tax और corporation tax BPSC LDC इस chapter से क्या पूछता है यह chapter सिलेबस की इन लाइनों को पढ़ाता है:
प्रश्नपत्र 2: सामान्य ज्ञान (सामान्य अध्ययन, सामान्य विज्ञान और गणित, मानसिक क्षमता) · भूगोल, आर्थिक मामले, भारतीय कृषि और प्राकृतिक संसाधन, पंचवर्षीय योजनाएँइस मॉड्यूल के BPSC LDC प्रश्न अभी बैंक में जोड़े जा रहे हैं।
BPSC LDC के लिए बुनियादी स्तर तक। 28 गहरे paragraph पूरे chapter में हैं।
शून्य से शुरू: टैक्स देने के दो तरीक़े मीना एक शिक्षिका हैं। हर महीने उनके वेतन से कुछ income tax कटकर सरकार के पास जाता है। यह टैक्स वह ख़ुद देती हैं, और इसे किसी और पर नहीं डाल सकतीं।
असल में टैक्स कौन देता है? Direct tax: income tax मीना का वेतन वह शिक्षिका हैं Income tax कटता है हर महीने सरकार वह इसे ख़ुद देती हैं, किसी और पर नहीं डाल सकतीं। Indirect tax: GST मीना साबुन ख़रीदती हैं क़ीमत में GST शामिल दुकानदार वसूलता है और आगे जमा करता है सरकार पैसा दुकानदार सौंपता है, पर असल में ख़रीदार से आया। Direct taxes Income tax Corporation tax Indirect taxes GST Customs और excise duties AAAWgmp1bWIAAAAeanVtZGMycGEAEQAQgAAAqgA4m3EDYzJwYQAAABZcanVtYgAAAEdqdW1kYzJtYQARABCAAACqADibcQN1cm46YzJwYTplZTNmNDcwYS03NWQ2LTRhNzgtYTFlYi01MDgxNTVjODI3MjgAAAADl2p1bWIAAAApanVtZGMyYXMAEQAQgAAAqgA4m3EDYzJwYS5hc3NlcnRpb25zAAAAALxqdW1iAAAARGp1bWRjYm9yABEAEIAAAKoAOJtxE2MycGEuaW5ncmVkaWVudC52MwAAAAAYYzJzaGB+3VyW31RZfC57Qpjz7mEAAABwY2JvcqNpZGM6Zm9ybWF0bWltYWdlL3N2Zyt4bWxqaW5zdGFuY2VJRHgseG1wOmlpZDo1M2ZkNzkxOS1lOGY3LTQ0NDktYThkZi02ODkyNGI5ZGZiMTVscmVsYXRpb25zaGlwaHBhcmVudE9mAAAB4mp1bWIAAABBanVtZGNib3IAEQAQgAAAqgA4m3ETYzJwYS5hY3Rpb25zLnYyAAAAABhjMnNoaAio6r5zcxqRqIBm8JbmegAAAZljYm9yomdhY3Rpb25zgqJmYWN0aW9ua2MycGEub3BlbmVkanBhcmFtZXRlcnOha2luZ3JlZGllbnRzgaJjdXJseC1zZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmluZ3JlZGllbnQudjNkaGFzaFgga3KcNxHm0HrsAFpgARFOQ+MZ6IAdloZc+XnQ1Wga3tikZmFjdGlvbngdY29tLmFudGhyb3BpYy5jbGF1ZGUucHJvdmlkZWRqcGFyYW1ldGVyc6F4H2NvbS5hbnRocm9waWMub3JpZ2luLWNvbmZpZGVuY2VndW5rbm93bmtkZXNjcmlwdGlvbnhmQ2xhdWRlIHByb3ZpZGVkIHRoaXMgZmlsZSBhdCB0aGUgcmVxdWVzdCBvZiBhIHVzZXIgYW5kIG1heSBoYXZlIGNyZWF0ZWQgb3IgbW9kaWZpZWQgdGhlIGZpbGUgY29udGVudHMubXNvZnR3YXJlQWdlbnShZG5hbWVmQ2xhdWRlcmFsbEFjdGlvbnNJbmNsdWRlZPUAAADIanVtYgAAAEBqdW1kY2JvcgARABCAAACqADibcRNjMnBhLmhhc2guZGF0YQAAAAAYYzJzaInfeINCeugEe0lsfzXug50AAACAY2JvcqVjYWxnZnNoYTI1NmNwYWRMAAAAAAAAAAAAAAAAZGhhc2hYIO+dRyIo3Pc2LRPG77Xjp+IbTPX/mhOCw6QNAIPwxgOlZG5hbWVuanVtYmYgbWFuaWZlc3RqZXhjbHVzaW9uc4GiZXN0YXJ0GRXHZmxlbmd0aBkeBAAAAj5qdW1iAAAAJ2p1bWRjMmNsABEAEIAAAKoAOJtxA2MycGEuY2xhaW0udjIAAAACD2Nib3KlY2FsZ2ZzaGEyNTZpc2lnbmF0dXJleE1zZWxmI2p1bWJmPS9jMnBhL3VybjpjMnBhOmVlM2Y0NzBhLTc1ZDYtNGE3OC1hMWViLTUwODE1NWM4MjcyOC9jMnBhLnNpZ25hdHVyZWppbnN0YW5jZUlEeCx4bXA6aWlkOjY2ZWQ1ZGQzLTE3ZWYtNDM4ZS1hMGQ0LTRhMmZiYWFhODA5MnJjcmVhdGVkX2Fzc2VydGlvbnODomN1cmx4LXNlbGYjanVtYmY9YzJwYS5hc3NlcnRpb25zL2MycGEuaW5ncmVkaWVudC52M2RoYXNoWCBrcpw3EebQeuwAWmABEU5D4xnogB2Whlz5edDVaBre2KJjdXJseCpzZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmFjdGlvbnMudjJkaGFzaFgg8mlyp9yzzVooL2/5J79qlBx2/BiIDYCnG5a65dTiJtyiY3VybHgpc2VsZiNqdW1iZj1jMnBhLmFzc2VydGlvbnMvYzJwYS5oYXNoLmRhdGFkaGFzaFggVpD7jbyeUUuSq1f5x+Vny59t4qU6XHOVEiNIQrt8MG90Y2xhaW1fZ2VuZXJhdG9yX2luZm+jZG5hbWVvQW50aHJvcGljIEZpbGVzZ3ZlcnNpb25lMS4wLjBrc3BlY1ZlcnNpb25lMi40LjAAABA4anVtYgAAAChqdW1kYzJjcwARABCAAACqADibcQNjMnBhLnNpZ25hdHVyZQAAABAIY2JvctKEWQISogEmGCFZAgowggIGMIIBjaADAgECAhRA5aAK7sI50L64g/oGQgU9Z1UTADAKBggqhkjOPQQDAzBJMRcwFQYDVQQKEw5BbnRocm9waWMsIFBCQzEuMCwGA1UEAxMlQW50aHJvcGljIENvbnRlbnQgQ3JlZGVudGlhbHMgUm9vdCBDQTAeFw0yNjA4MDcxODQzNTZaFw0yODA4MDYxOTQzNTZaMEQxFzAVBgNVBAoTDkFudGhyb3BpYywgUEJDMSkwJwYDVQQDEyBBbnRocm9waWMgQ2xhdWRlIENvbnRlbnQgU2lnbmluZzBZMBMGByqGSM49AgEGCCqGSM49AwEHA0IABJh6CmvLUBgFFNU0vUKlOVtE6djd17L5SuwX0LemFisBM3dkd/3cyjxFA3Qo5S46fX0/ihY0VZ7mfb9KF703t5OjWDBWMA4GA1UdDwEB/wQEAwIHgDAVBgNVHSUEDjAMBgorBgEEAYPoXgIBMAwGA1UdEwEB/wQCMAAwHwYDVR0jBBgwFoAUzlHiBIFOZFsj+OPEz5o+nMHXXMIwCgYIKoZIzj0EAwMDZwAwZAIwMXMdFJ4BetLLVY7ORuE9noqbbAZOZn/aArXyTwFAZfKrPzxF2vPoJNf1+UCdg1XGAjBwX1zd9WGqYkqmL5SFqw1QySjr1zJfpJM9+1rdDwSPLMOPOjKuiXjoU/pUUeG9RwmhY3BhZFkNngAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAPZYQH1ytG8KZQ6PFW6zetAXHyWv9P6Hc5eA07QycEGxb2CnTvJ/vuNbbC2hBN8sgm1Dr8mqW+NwWN9qJUmEjDOeWxk= असल में टैक्स कौन देता है? घर लौटते हुए मीना एक साबुन ख़रीदती हैं। इसकी क़ीमत में GST शामिल है। दुकानदार इसे वसूलकर सरकार को देता है, पर असल में पैसा ख़रीदार, यानी मीना से आया।
ये टैक्स के दो मुख्य प्रकार हैं। direct tax वह है, जो वही व्यक्ति चुकाता है, जिस पर टैक्स लगाया गया है, जैसे income tax और corporation tax । indirect tax बेचने वाला वसूलता है, पर क़ीमत के ज़रिए यह ख़रीदार पर पहुँच जाता है, जैसे GST , customs और excise duties ।
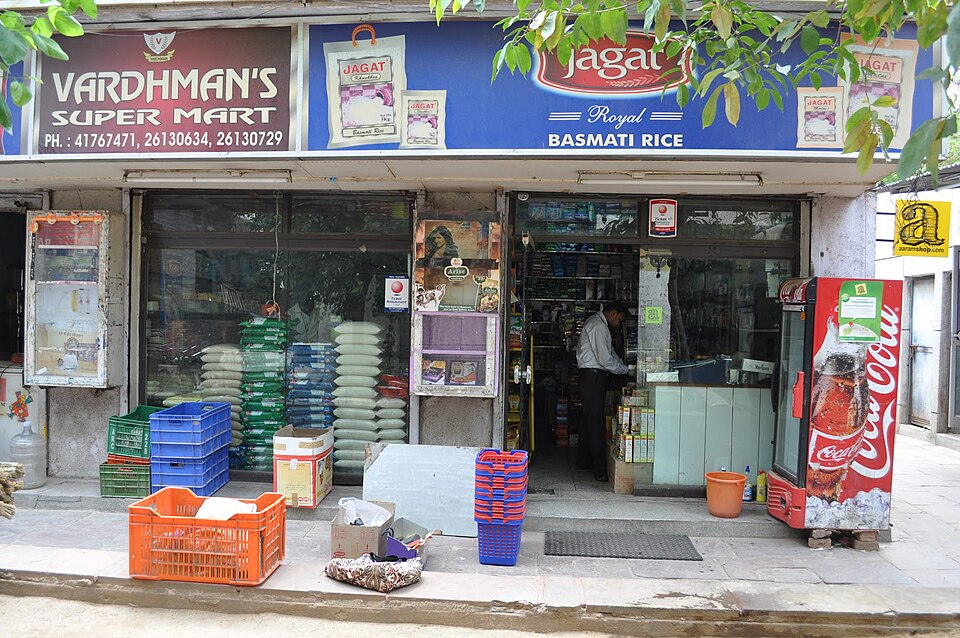
मोहल्ले की किराना दुकान: यहाँ हर ख़रीद में indirect tax छिपा हैफ़ोटो: Renzilde , CC BY-SA 3.0 , Wikimedia Commons से यह chapter यह अंतर, भारत के मुख्य टैक्स और income tax के नए slab समझाता है। यह भी बताता है कि निष्पक्षता के लिए direct और indirect टैक्स का संतुलन क्यों अहम है।
भारत के मुख्य टैक्स
टैक्स
प्रकार
कौन देता है
income tax
direct
व्यक्ति और दूसरे, अपनी आमदनी पर
corporation tax
direct
कंपनियाँ, अपने मुनाफ़े पर
GST
indirect
सामान और सेवा ख़रीदने वाले, क़ीमत के ज़रिए
customs duty
indirect
आयात करने वाले, जो इसे ख़रीदारों पर डालते हैं
केंद्रीय excise duty
indirect
कुछ चीज़ें बनाने वाले, जो इसे ख़रीदारों पर डालते हैं
भारत के मुख्य टैक्स ऊपर की table में हैं।
भारत के मुख्य टैक्स और उनसे आमदनी टैक्स प्रकार कौन देता है Income tax Direct व्यक्ति और अन्य, अपनी आय पर Corporation tax Direct companies, अपने मुनाफ़े पर GST Indirect सामान और सेवाओं के ख़रीदार, क़ीमत के ज़रिए Customs duty Indirect आयातक, ख़रीदारों पर डाला जाता है Union excise duty Indirect कुछ सामान के उत्पादक, आगे डाला जाता है सकल टैक्स राजस्व 2026-27: ₹44.04 lakh crore (₹ lakh crore) 14.66 12.31 17.07 Direct 61.2% 14.66 आय पर टैक्स 12.31 Corporation tax 17.07 बाक़ी सभी टैक्स (GST, customs, excise आदि) Direct taxes: ₹26.97 lakh crore। सकल राजस्व में राज्यों का हिस्सा शामिल है, केंद्र के पास कम बचता है। AAAWgmp1bWIAAAAeanVtZGMycGEAEQAQgAAAqgA4m3EDYzJwYQAAABZcanVtYgAAAEdqdW1kYzJtYQARABCAAACqADibcQN1cm46YzJwYTo3M2I4ZjMyZC04NTZlLTRmYjEtOGJmZi1mMjhkMTAxYTQwMTcAAAADl2p1bWIAAAApanVtZGMyYXMAEQAQgAAAqgA4m3EDYzJwYS5hc3NlcnRpb25zAAAAALxqdW1iAAAARGp1bWRjYm9yABEAEIAAAKoAOJtxE2MycGEuaW5ncmVkaWVudC52MwAAAAAYYzJzaNcXzDhE4QIWSHXKjQeb1mIAAABwY2JvcqNpZGM6Zm9ybWF0bWltYWdlL3N2Zyt4bWxqaW5zdGFuY2VJRHgseG1wOmlpZDpiNjgwOTljOS04ZDViLTQ3MTktYTlhYi1mYmI2MDUxNDdiNjNscmVsYXRpb25zaGlwaHBhcmVudE9mAAAB4mp1bWIAAABBanVtZGNib3IAEQAQgAAAqgA4m3ETYzJwYS5hY3Rpb25zLnYyAAAAABhjMnNoP0PaDQv6h4fHQjj+wbQ2sAAAAZljYm9yomdhY3Rpb25zgqJmYWN0aW9ua2MycGEub3BlbmVkanBhcmFtZXRlcnOha2luZ3JlZGllbnRzgaJjdXJseC1zZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmluZ3JlZGllbnQudjNkaGFzaFggxbGWxHDh3Ox2NoEW2y/1W5TzAUCJKx5XFS5fne7IRiCkZmFjdGlvbngdY29tLmFudGhyb3BpYy5jbGF1ZGUucHJvdmlkZWRqcGFyYW1ldGVyc6F4H2NvbS5hbnRocm9waWMub3JpZ2luLWNvbmZpZGVuY2VndW5rbm93bmtkZXNjcmlwdGlvbnhmQ2xhdWRlIHByb3ZpZGVkIHRoaXMgZmlsZSBhdCB0aGUgcmVxdWVzdCBvZiBhIHVzZXIgYW5kIG1heSBoYXZlIGNyZWF0ZWQgb3IgbW9kaWZpZWQgdGhlIGZpbGUgY29udGVudHMubXNvZnR3YXJlQWdlbnShZG5hbWVmQ2xhdWRlcmFsbEFjdGlvbnNJbmNsdWRlZPUAAADIanVtYgAAAEBqdW1kY2JvcgARABCAAACqADibcRNjMnBhLmhhc2guZGF0YQAAAAAYYzJzaLJgs4P5aLIqWVmYIlw/D5YAAACAY2JvcqVjYWxnZnNoYTI1NmNwYWRMAAAAAAAAAAAAAAAAZGhhc2hYICZvcLcdF986O4As2eL2dEhShZtfWEkIQlmW22Z4s9nkZG5hbWVuanVtYmYgbWFuaWZlc3RqZXhjbHVzaW9uc4GiZXN0YXJ0GRsGZmxlbmd0aBkeBAAAAj5qdW1iAAAAJ2p1bWRjMmNsABEAEIAAAKoAOJtxA2MycGEuY2xhaW0udjIAAAACD2Nib3KlY2FsZ2ZzaGEyNTZpc2lnbmF0dXJleE1zZWxmI2p1bWJmPS9jMnBhL3VybjpjMnBhOjczYjhmMzJkLTg1NmUtNGZiMS04YmZmLWYyOGQxMDFhNDAxNy9jMnBhLnNpZ25hdHVyZWppbnN0YW5jZUlEeCx4bXA6aWlkOjJjODI0MDAxLTBkN2YtNGU0Ni1hYzkyLTVmOWI3Y2Q0MTk0NXJjcmVhdGVkX2Fzc2VydGlvbnODomN1cmx4LXNlbGYjanVtYmY9YzJwYS5hc3NlcnRpb25zL2MycGEuaW5ncmVkaWVudC52M2RoYXNoWCDFsZbEcOHc7HY2gRbbL/VblPMBQIkrHlcVLl+d7shGIKJjdXJseCpzZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmFjdGlvbnMudjJkaGFzaFgg59ZzAHYq+NU6vFyN9S+U7cJTmrBy8pSm1C+SQohQVUGiY3VybHgpc2VsZiNqdW1iZj1jMnBhLmFzc2VydGlvbnMvYzJwYS5oYXNoLmRhdGFkaGFzaFggU4yoQV+8STe+T6L0ywrZuF5PN7TbkuqYYmSMVAVB+lx0Y2xhaW1fZ2VuZXJhdG9yX2luZm+jZG5hbWVvQW50aHJvcGljIEZpbGVzZ3ZlcnNpb25lMS4wLjBrc3BlY1ZlcnNpb25lMi40LjAAABA4anVtYgAAAChqdW1kYzJjcwARABCAAACqADibcQNjMnBhLnNpZ25hdHVyZQAAABAIY2JvctKEWQISogEmGCFZAgowggIGMIIBjaADAgECAhRA5aAK7sI50L64g/oGQgU9Z1UTADAKBggqhkjOPQQDAzBJMRcwFQYDVQQKEw5BbnRocm9waWMsIFBCQzEuMCwGA1UEAxMlQW50aHJvcGljIENvbnRlbnQgQ3JlZGVudGlhbHMgUm9vdCBDQTAeFw0yNjA4MDcxODQzNTZaFw0yODA4MDYxOTQzNTZaMEQxFzAVBgNVBAoTDkFudGhyb3BpYywgUEJDMSkwJwYDVQQDEyBBbnRocm9waWMgQ2xhdWRlIENvbnRlbnQgU2lnbmluZzBZMBMGByqGSM49AgEGCCqGSM49AwEHA0IABJh6CmvLUBgFFNU0vUKlOVtE6djd17L5SuwX0LemFisBM3dkd/3cyjxFA3Qo5S46fX0/ihY0VZ7mfb9KF703t5OjWDBWMA4GA1UdDwEB/wQEAwIHgDAVBgNVHSUEDjAMBgorBgEEAYPoXgIBMAwGA1UdEwEB/wQCMAAwHwYDVR0jBBgwFoAUzlHiBIFOZFsj+OPEz5o+nMHXXMIwCgYIKoZIzj0EAwMDZwAwZAIwMXMdFJ4BetLLVY7ORuE9noqbbAZOZn/aArXyTwFAZfKrPzxF2vPoJNf1+UCdg1XGAjBwX1zd9WGqYkqmL5SFqw1QySjr1zJfpJM9+1rdDwSPLMOPOjKuiXjoU/pUUeG9RwmhY3BhZFkNngAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAPZYQJbCF8LcdFJv4KECPPOA7EJvsacd9uloZQ6qVqgVRRZhBVQ0+5aFW1V4kBc64xhvP8qqVqg49KyHaoJ2R7iWe34= भारत के मुख्य टैक्स और उनसे आमदनी 2026-27 के आँकड़े। कुल टैक्स आमदनी ₹44.04 lakh crore , यानी GDP का 11.2% आँकी गई है। direct taxes से ₹26.97 lakh crore आते हैं, जो कुल टैक्स आमदनी का 61.2% है। इसमें income पर टैक्स ₹14.66 lakh crore और corporation tax ₹12.31 lakh crore है।
"gross" पर एक बात। कुल टैक्स आमदनी पूरी केंद्र के पास नहीं रहती। इसका बड़ा हिस्सा राज्यों को उनके टैक्स हिस्से के रूप में जाता है (राजकोषीय संघवाद: Finance Commission, टैक्स का बँटवारा और grants देखें), इसलिए केंद्र की अपनी net टैक्स आमदनी कम होती है।
income tax: new regime और नया क़ानून
आमदनी का slab
टैक्स दर
₹4 lakh तक
शून्य
₹4–8 lakh
5%
₹8–12 lakh
10%
₹12–16 lakh
15%
₹16–20 lakh
20%
₹20–24 lakh
25%
₹24 lakh से ऊपर
30%
₹12 lakh की सीमा। Budget Speech 2025-26 में सरकार ने घोषणा की कि new regime में ₹12 lakh तक की आमदनी पर कोई income tax नहीं लगेगा। नौकरीपेशा लोगों के लिए ₹75,000 के standard deduction के साथ यह सीमा ₹12.75 lakh है। यह rebate के ज़रिए होता है। पहले slab के हिसाब से टैक्स निकाला जाता है, फिर इस आमदनी तक पूरा टैक्स rebate में छूट जाता है।
new regime के slab (2025-26 से) हर slab के भीतर की आय पर टैक्स दर 0% 10% 20% 30% शून्य 5% 10% 15% 20% 25% 30% 0 ₹4 ₹8 ₹12 ₹16 ₹20 ₹24 lakh ₹12 lakh तक: कोई टैक्स नहीं (rebate) वेतनभोगी: ₹12.75 lakh ₹75,000 के standard deduction के साथ सीमा ₹12.75 lakh। Progressive: हर slab के भीतर की आय पर ही उस slab की दर लगती है। Trap: ₹12 lakh की सीमा rebate से है; ₹4 lakh से शुरू होने वाला slab बना रहता है। AAAWgmp1bWIAAAAeanVtZGMycGEAEQAQgAAAqgA4m3EDYzJwYQAAABZcanVtYgAAAEdqdW1kYzJtYQARABCAAACqADibcQN1cm46YzJwYTpmYWIwNzM0Mi0zODE4LTQwMzMtYjE0Ny1mOWIyNmEwMDFiZDgAAAADl2p1bWIAAAApanVtZGMyYXMAEQAQgAAAqgA4m3EDYzJwYS5hc3NlcnRpb25zAAAAALxqdW1iAAAARGp1bWRjYm9yABEAEIAAAKoAOJtxE2MycGEuaW5ncmVkaWVudC52MwAAAAAYYzJzaKzjAuzxEdXKheWG7k99yHIAAABwY2JvcqNpZGM6Zm9ybWF0bWltYWdlL3N2Zyt4bWxqaW5zdGFuY2VJRHgseG1wOmlpZDpiYWU0MzQxMi0yMWJhLTRhZGEtOTNkZi0xNzc0MzRiODhlNDJscmVsYXRpb25zaGlwaHBhcmVudE9mAAAB4mp1bWIAAABBanVtZGNib3IAEQAQgAAAqgA4m3ETYzJwYS5hY3Rpb25zLnYyAAAAABhjMnNoW9XpT2QsBIVrN5iN2UOPXQAAAZljYm9yomdhY3Rpb25zgqJmYWN0aW9ua2MycGEub3BlbmVkanBhcmFtZXRlcnOha2luZ3JlZGllbnRzgaJjdXJseC1zZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmluZ3JlZGllbnQudjNkaGFzaFggFLGvFGIcWgCsUGJQykz64fJyzr/BlVMv+9FwRse9j+ykZmFjdGlvbngdY29tLmFudGhyb3BpYy5jbGF1ZGUucHJvdmlkZWRqcGFyYW1ldGVyc6F4H2NvbS5hbnRocm9waWMub3JpZ2luLWNvbmZpZGVuY2VndW5rbm93bmtkZXNjcmlwdGlvbnhmQ2xhdWRlIHByb3ZpZGVkIHRoaXMgZmlsZSBhdCB0aGUgcmVxdWVzdCBvZiBhIHVzZXIgYW5kIG1heSBoYXZlIGNyZWF0ZWQgb3IgbW9kaWZpZWQgdGhlIGZpbGUgY29udGVudHMubXNvZnR3YXJlQWdlbnShZG5hbWVmQ2xhdWRlcmFsbEFjdGlvbnNJbmNsdWRlZPUAAADIanVtYgAAAEBqdW1kY2JvcgARABCAAACqADibcRNjMnBhLmhhc2guZGF0YQAAAAAYYzJzaEt4X386zwvUDze0gvHqblsAAACAY2JvcqVjYWxnZnNoYTI1NmNwYWRMAAAAAAAAAAAAAAAAZGhhc2hYIN4Y+ZrWqPpLmn1n+atvH844GRTFxQsg9waXApjX0oYqZG5hbWVuanVtYmYgbWFuaWZlc3RqZXhjbHVzaW9uc4GiZXN0YXJ0GRXtZmxlbmd0aBkeBAAAAj5qdW1iAAAAJ2p1bWRjMmNsABEAEIAAAKoAOJtxA2MycGEuY2xhaW0udjIAAAACD2Nib3KlY2FsZ2ZzaGEyNTZpc2lnbmF0dXJleE1zZWxmI2p1bWJmPS9jMnBhL3VybjpjMnBhOmZhYjA3MzQyLTM4MTgtNDAzMy1iMTQ3LWY5YjI2YTAwMWJkOC9jMnBhLnNpZ25hdHVyZWppbnN0YW5jZUlEeCx4bXA6aWlkOjg2NDRkZWU2LTNjMTktNGEwZS04Y2FkLTY1NDA1ZDYzMjJlNnJjcmVhdGVkX2Fzc2VydGlvbnODomN1cmx4LXNlbGYjanVtYmY9YzJwYS5hc3NlcnRpb25zL2MycGEuaW5ncmVkaWVudC52M2RoYXNoWCAUsa8UYhxaAKxQYlDKTPrh8nLOv8GVUy/70XBGx72P7KJjdXJseCpzZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmFjdGlvbnMudjJkaGFzaFgg2GbXnjXqanJIRA+RLx8ThbsmGlgBH0R3Q0LGcvcspaWiY3VybHgpc2VsZiNqdW1iZj1jMnBhLmFzc2VydGlvbnMvYzJwYS5oYXNoLmRhdGFkaGFzaFggz5oQ1WCSpLHbLfEHBQUinqR+hUVDaU1L2mUABVnbZEV0Y2xhaW1fZ2VuZXJhdG9yX2luZm+jZG5hbWVvQW50aHJvcGljIEZpbGVzZ3ZlcnNpb25lMS4wLjBrc3BlY1ZlcnNpb25lMi40LjAAABA4anVtYgAAAChqdW1kYzJjcwARABCAAACqADibcQNjMnBhLnNpZ25hdHVyZQAAABAIY2JvctKEWQISogEmGCFZAgowggIGMIIBjaADAgECAhRA5aAK7sI50L64g/oGQgU9Z1UTADAKBggqhkjOPQQDAzBJMRcwFQYDVQQKEw5BbnRocm9waWMsIFBCQzEuMCwGA1UEAxMlQW50aHJvcGljIENvbnRlbnQgQ3JlZGVudGlhbHMgUm9vdCBDQTAeFw0yNjA4MDcxODQzNTZaFw0yODA4MDYxOTQzNTZaMEQxFzAVBgNVBAoTDkFudGhyb3BpYywgUEJDMSkwJwYDVQQDEyBBbnRocm9waWMgQ2xhdWRlIENvbnRlbnQgU2lnbmluZzBZMBMGByqGSM49AgEGCCqGSM49AwEHA0IABJh6CmvLUBgFFNU0vUKlOVtE6djd17L5SuwX0LemFisBM3dkd/3cyjxFA3Qo5S46fX0/ihY0VZ7mfb9KF703t5OjWDBWMA4GA1UdDwEB/wQEAwIHgDAVBgNVHSUEDjAMBgorBgEEAYPoXgIBMAwGA1UdEwEB/wQCMAAwHwYDVR0jBBgwFoAUzlHiBIFOZFsj+OPEz5o+nMHXXMIwCgYIKoZIzj0EAwMDZwAwZAIwMXMdFJ4BetLLVY7ORuE9noqbbAZOZn/aArXyTwFAZfKrPzxF2vPoJNf1+UCdg1XGAjBwX1zd9WGqYkqmL5SFqw1QySjr1zJfpJM9+1rdDwSPLMOPOjKuiXjoU/pUUeG9RwmhY3BhZFkNngAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAPZYQESFMcW5L3fZlUGQNmaZVquY0mm8qf2ST/CVgJVY1/s1uTeH3fBkHUTjjqDGZvJewt0Lvf4jZzLNV1DcrW5Awi8=
new regime के slab (2025-26 से) slab (new regime, 2025-26 से) ऊपर की table में हैं।
progressive टैक्स। आमदनी बढ़ने के साथ दर बढ़ती है, इसलिए अमीर लोग अपनी आमदनी का बड़ा हिस्सा टैक्स में देते हैं। हर slab के अंदर की आमदनी पर सिर्फ़ उसी slab की दर लगती है।
नया क़ानून। Income-tax Act, 2025 , जिसे Income-tax Act, 1961 का आसान रूप बताया गया है, 1 April 2026 से लागू हुआ। इसका मक़सद आसान भाषा और कम विवाद है।
तेज़ दोहराव
Direct tax , जैसे income tax या corporation tax, वही व्यक्ति देता है जिस पर यह लगता है, जबकि indirect tax , जैसे GST, customs या excise, दामों के ज़रिए आगे खिसका दिया जाता है।2026-27 के Budget में कुल टैक्स राजस्व ₹44.04 लाख करोड़ (GDP का 11.2%) है, और direct taxes से ₹26.97 लाख करोड़ आते हैं, जो इसका 61.2% है।
Direct taxes में आय पर टैक्स से ₹14.66 लाख करोड़ और corporation tax से ₹12.31 लाख करोड़ आते हैं।
2025-26 से नई व्यवस्था में एक rebate ₹12 लाख तक की आमदनी को टैक्स-मुक्त कर देती है (standard deduction के साथ वेतन वालों के लिए ₹12.75 लाख)।
Slabs ₹4 लाख तक शून्य से शुरू होकर ₹4 लाख के क़दमों में 5, 10, 15, 20 और 25% तक जाते हैं, और ₹24 लाख से ऊपर 30% हो जाते हैं।
Income-tax Act, 2025 , 1961 वाले Act के सरल रूप के तौर पर 1 April 2026 से लागू हुआ।Tax का impact उस पर है जो उसे सरकार को देता है, incidence उस पर जो आख़िर में बोझ उठाता है, buoyancy tax की बढ़त को GDP की बढ़त से तौलती है, और Laffer curve चेताती है कि बहुत ऊँची दरें आमदनी घटा सकती हैं।
September 2019 में घरेलू companies को 22% corporate tax का विकल्प (असल में 25.17%) और नई manufacturing companies को 15% (असल में 17.01%) मिला, बिना छूट और MAT के।Faceless assessment और Taxpayers' Charter 13 August 2020 से शुरू हुए, और Taxation Laws (Amendment) Act, 2021 ने 28 May 2012 से पहले के indirect transfers पर tax माँग ख़त्म की।
आम उलझनें और exam के जाल:
Revision card: टैक्स टैक्स: मुख्य तथ्य ₹44.04 lakh cr सकल टैक्स राजस्व 2026-27 (GDP का 11.2%) 61.2% Direct taxes: ₹26.97 lakh crore ₹14.66 / ₹12.31 आय पर टैक्स / corporation tax (lakh crore) ₹12 lakh new regime में कर-मुक्त (वेतनभोगी ₹12.75 lakh) 0 → 30% ₹4 lakh के क़दम; ₹24 lakh से ऊपर 30% 1 April 2026 Income-tax Act, 2025 लागू 22% / 15% 2019 के corporate tax विकल्प (effective 25.17% / 17.01%) 13 Aug 2020 Faceless assessment, Taxpayers' Charter 28 May 2012 2021 Act में indirect transfers की cut-off Impact ≠ incidence कौन देता है बनाम बोझ किस पर AAAWgmp1bWIAAAAeanVtZGMycGEAEQAQgAAAqgA4m3EDYzJwYQAAABZcanVtYgAAAEdqdW1kYzJtYQARABCAAACqADibcQN1cm46YzJwYTplNWJjOTc3YS1hNDgxLTRjY2QtYjJkZS0wNTlkYjg1OGRmNTAAAAADl2p1bWIAAAApanVtZGMyYXMAEQAQgAAAqgA4m3EDYzJwYS5hc3NlcnRpb25zAAAAALxqdW1iAAAARGp1bWRjYm9yABEAEIAAAKoAOJtxE2MycGEuaW5ncmVkaWVudC52MwAAAAAYYzJzaKkhbDropYyVtpCvywU2g6oAAABwY2JvcqNpZGM6Zm9ybWF0bWltYWdlL3N2Zyt4bWxqaW5zdGFuY2VJRHgseG1wOmlpZDo1MzVmMmYwYy1lYmM1LTQzY2EtYWFhYi04MjhkYTAzYjE1YjlscmVsYXRpb25zaGlwaHBhcmVudE9mAAAB4mp1bWIAAABBanVtZGNib3IAEQAQgAAAqgA4m3ETYzJwYS5hY3Rpb25zLnYyAAAAABhjMnNo0ojrk9VDJ1TZSBDBjdK67QAAAZljYm9yomdhY3Rpb25zgqJmYWN0aW9ua2MycGEub3BlbmVkanBhcmFtZXRlcnOha2luZ3JlZGllbnRzgaJjdXJseC1zZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmluZ3JlZGllbnQudjNkaGFzaFggwfr8lYaHhH+vzWIcI4iikX//6jgnTxUOXGezrMingDKkZmFjdGlvbngdY29tLmFudGhyb3BpYy5jbGF1ZGUucHJvdmlkZWRqcGFyYW1ldGVyc6F4H2NvbS5hbnRocm9waWMub3JpZ2luLWNvbmZpZGVuY2VndW5rbm93bmtkZXNjcmlwdGlvbnhmQ2xhdWRlIHByb3ZpZGVkIHRoaXMgZmlsZSBhdCB0aGUgcmVxdWVzdCBvZiBhIHVzZXIgYW5kIG1heSBoYXZlIGNyZWF0ZWQgb3IgbW9kaWZpZWQgdGhlIGZpbGUgY29udGVudHMubXNvZnR3YXJlQWdlbnShZG5hbWVmQ2xhdWRlcmFsbEFjdGlvbnNJbmNsdWRlZPUAAADIanVtYgAAAEBqdW1kY2JvcgARABCAAACqADibcRNjMnBhLmhhc2guZGF0YQAAAAAYYzJzaHiWhvNjVXdD7YpYe2oeKyUAAACAY2JvcqVjYWxnZnNoYTI1NmNwYWRMAAAAAAAAAAAAAAAAZGhhc2hYICj1ehk8suLUdK6GNAKwkQdppJ86+XUrUEPC5XMEBicNZG5hbWVuanVtYmYgbWFuaWZlc3RqZXhjbHVzaW9uc4GiZXN0YXJ0GRSkZmxlbmd0aBkeBAAAAj5qdW1iAAAAJ2p1bWRjMmNsABEAEIAAAKoAOJtxA2MycGEuY2xhaW0udjIAAAACD2Nib3KlY2FsZ2ZzaGEyNTZpc2lnbmF0dXJleE1zZWxmI2p1bWJmPS9jMnBhL3VybjpjMnBhOmU1YmM5NzdhLWE0ODEtNGNjZC1iMmRlLTA1OWRiODU4ZGY1MC9jMnBhLnNpZ25hdHVyZWppbnN0YW5jZUlEeCx4bXA6aWlkOmRlNGU1ZTkxLTNmZGMtNDZjNy04NTNmLWUxOTg5MGRjMjQzOXJjcmVhdGVkX2Fzc2VydGlvbnODomN1cmx4LXNlbGYjanVtYmY9YzJwYS5hc3NlcnRpb25zL2MycGEuaW5ncmVkaWVudC52M2RoYXNoWCDB+vyVhoeEf6/NYhwjiKKRf//qOCdPFQ5cZ7OsyKeAMqJjdXJseCpzZWxmI2p1bWJmPWMycGEuYXNzZXJ0aW9ucy9jMnBhLmFjdGlvbnMudjJkaGFzaFggbaaxltsYq9hOXzMSZhrQON13xq1Na7orFKbIDU9ZEWaiY3VybHgpc2VsZiNqdW1iZj1jMnBhLmFzc2VydGlvbnMvYzJwYS5oYXNoLmRhdGFkaGFzaFggrJc6zUgEXanTQGMpucPU5k3GhVlxQO6FVQms905tuiF0Y2xhaW1fZ2VuZXJhdG9yX2luZm+jZG5hbWVvQW50aHJvcGljIEZpbGVzZ3ZlcnNpb25lMS4wLjBrc3BlY1ZlcnNpb25lMi40LjAAABA4anVtYgAAAChqdW1kYzJjcwARABCAAACqADibcQNjMnBhLnNpZ25hdHVyZQAAABAIY2JvctKEWQISogEmGCFZAgowggIGMIIBjaADAgECAhRA5aAK7sI50L64g/oGQgU9Z1UTADAKBggqhkjOPQQDAzBJMRcwFQYDVQQKEw5BbnRocm9waWMsIFBCQzEuMCwGA1UEAxMlQW50aHJvcGljIENvbnRlbnQgQ3JlZGVudGlhbHMgUm9vdCBDQTAeFw0yNjA4MDcxODQzNTZaFw0yODA4MDYxOTQzNTZaMEQxFzAVBgNVBAoTDkFudGhyb3BpYywgUEJDMSkwJwYDVQQDEyBBbnRocm9waWMgQ2xhdWRlIENvbnRlbnQgU2lnbmluZzBZMBMGByqGSM49AgEGCCqGSM49AwEHA0IABJh6CmvLUBgFFNU0vUKlOVtE6djd17L5SuwX0LemFisBM3dkd/3cyjxFA3Qo5S46fX0/ihY0VZ7mfb9KF703t5OjWDBWMA4GA1UdDwEB/wQEAwIHgDAVBgNVHSUEDjAMBgorBgEEAYPoXgIBMAwGA1UdEwEB/wQCMAAwHwYDVR0jBBgwFoAUzlHiBIFOZFsj+OPEz5o+nMHXXMIwCgYIKoZIzj0EAwMDZwAwZAIwMXMdFJ4BetLLVY7ORuE9noqbbAZOZn/aArXyTwFAZfKrPzxF2vPoJNf1+UCdg1XGAjBwX1zd9WGqYkqmL5SFqw1QySjr1zJfpJM9+1rdDwSPLMOPOjKuiXjoU/pUUeG9RwmhY3BhZFkNngAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAAPZYQKaCCLGe4WDF8yG9gVW2ioIOU+dwf/1ORgKEc9riznDBsTNJqwHSEm6QxZHJ/YZI6ri2kKNWybj4FbCq8QXEu1g=
Revision card: टैक्स
₹12 lakh की सीमा rebate से काम करती है। ₹4 lakh से शुरू होने वाला slab अब भी है।
progressive = आमदनी के साथ दर बढ़ती है। regressive = बोझ ग़रीबों पर ज़्यादा पड़ता है।कुल टैक्स आमदनी में राज्यों का हिस्सा भी शामिल है, इसलिए यह केंद्र के पास रहने वाली रक़म से ज़्यादा है।
Mains उत्तर का अभ्यास पहले अपना जवाब लिखिए, फिर देखिए कि एक अच्छे जवाब में कौन-से points होने चाहिए।
direct और indirect टैक्स में अंतर बताइए। direct taxes का बड़ा हिस्सा क्यों अच्छा माना जाता है? (150 शब्द)
जवाब के points देखें direct: जिस पर लगा वही चुकाए (income, corporation); indirect: क़ीमत से आगे (GST, customs, excise) 2026-27: GTR ₹44.04 lakh crore (GDP का 11.2%), direct 61.2% progressive बनाम regressive; बराबरी new regime: rebate से ₹12 lakh तक शून्य; Income-tax Act 2025, 1 Apr 2026 से दायरा बढ़ाना: data, digital भुगतान; राहत और आमदनी में संतुलन कम दरें, कम छूट और ज़्यादा निश्चितता: 2019 से भारत के direct tax सुधारों का आकलन कीजिए। (250 शब्द)
जवाब के points देखें 2019 की corporate tax कटौती (बिना छूट और MAT के 22% और 15% के विकल्प) और विकास और निवेश के उसके मक़सद को समझाइए। Faceless assessment और Taxpayers' Charter (2020) को परेशानी और मनमानी के जवाब के रूप में समझाइए। 2021 में indirect transfers पर पिछली तारीख़ की माँगों के अंत और निवेशकों के लिए निश्चितता के महत्व को समझाइए। आमदनी के नुक़सान, Laffer curve के तर्क और निवेश पर असर को तौलिए, और आगे के रास्ते के साथ निष्कर्ष दीजिए।