

MPPSC SSE (State Service) · मॉड्यूल 41 · मेन्स स्तर · 17 min
विनिवेश, निजीकरण और asset monetisation
MPPSC SSE (State Service) इस chapter से क्या पूछता है
यह chapter सिलेबस की इन लाइनों को पढ़ाता है:
- प्रारंभिक प्रश्नपत्र I: सामान्य अध्ययन · भारत और मध्य प्रदेश की अर्थव्यवस्था
MPPSC SSE (State Service) ने इस chapter से 1 प्रश्न पूछे हैं (2019); पूरे मॉड्यूल से 34।
पूरे स्तर पर: बुनियाद, स्टैंडर्ड हिस्सा और मेन्स विश्लेषण।
शून्य से शुरू: जब सरकार कोई कारोबार बेचती है
एक परिवार की दुकान से शुरू करें। सोचिए, एक परिवार की दस दुकानें हैं, पर उसके पास उन्हें चलाने का समय कम है और बच्चों की पढ़ाई के लिए पैसा चाहिए। वह हर दुकान में कुछ हिस्सा बेचकर नियंत्रण अपने पास रख सकता है, कुछ दुकानें पूरी बेच सकता है, या कुछ सालों के लिए किराये पर दे सकता है। सरकार अपनी कंपनियों के साथ यही विकल्प झेलती है।
जानने लायक़ शब्द। सरकार कई Central Public Sector Enterprises (CPSEs) की मालिक है। अपनी हिस्सेदारी का कुछ हिस्सा बेचना विनिवेश (disinvestment) कहलाता है, और DIPAM इसे दो तरह में बाँटता है:
- अल्पांश हिस्सेदारी की बिक्री: सरकार कुछ shares बेचती है पर नियंत्रण अपने पास रखती है, जो IPO, FPO, stock exchange पर offer for sale (OFS), buyback या exchange traded fund (ETF) से होता है।
- रणनीतिक विनिवेश: सरकार अपनी पूरी या बड़ी हिस्सेदारी प्रबंधन के नियंत्रण समेत बेचती है। जब नियंत्रण किसी निजी ख़रीदार को जाता है, तो यह निजीकरण है।
तीसरा रास्ता: monetisation। Asset monetisation में सरकार संपत्ति बेचती ही नहीं। वह कोई सड़क, रेल line या बिजली की line तय समय के लिए निजी operator को देती है और पैसा पहले ले लेती है, और अवधि ख़त्म होने पर संपत्ति लौट आती है।
भारत ने सरकारी उद्यम क्यों बनाए, और बेचना क्यों शुरू किया
राज्य ने इन्हें क्यों बनाया। आज़ादी के समय निजी पूँजी कम थी और जोखिम से बचती थी। Steel plants, भारी मशीनें, तेल की खोज और बिजली को बड़े, लंबे निवेश की ज़रूरत थी, जो कम ही निजी कंपनियाँ कर सकती थीं। 1956 के Industrial Policy Resolution ने "commanding heights" राज्य को दिए, और सरकारी उद्यमों का मक़सद क्षेत्रीय संतुलन, रोज़गार और आत्मनिर्भरता भी था (देखें औद्योगिक नीति: 1948 से 1991 और उसके बाद)।
कहाँ चूक हुई। 1980 के दशक तक कई सरकारी उद्यम परियोजनाओं में देरी, ज़रूरत से ज़्यादा पूँजी, ज़्यादा कर्मचारियों, क्षमता के कम इस्तेमाल और राजनीतिक दख़ल से जूझ रहे थे। लगाई गई भारी पूँजी पर मुनाफ़ा कम था, और घाटे वाली इकाइयाँ budget पर बोझ थीं। 1991 की Industrial Policy ने ख़ुद इन समस्याओं को माना।
1991 में बेचना क्यों समझदारी लगा। 1991 के संकट में सरकार के पास पैसे की कमी थी, और उसके कारोबारों में सरकारी पूँजी फँसी थी। Shares बेचने से पैसा जुट सकता था, listing से बाज़ार का अनुशासन आ सकता था, और राज्य उन क्षेत्रों पर ध्यान दे सकता था जहाँ बाज़ार ठीक से काम नहीं करता। पर आलोचकों ने budget की कमी भरने के लिए मुनाफ़े वाली इकाइयों को सस्ते में बेचने के ख़िलाफ़ चेताया, जिसे उन्होंने "deficit privatisation" कहा।
विनिवेश के तीस साल
पहला दौर (1991-1999)। विनिवेश 1991-92 में शुरू हुआ, जब सरकार ने कई CPSEs में अल्पांश हिस्सेदारी बेचकर ₹3,038 करोड़ जुटाए। नियंत्रण सरकार के पास रहा। कौन-सी कंपनियाँ और कैसे बेचनी हैं, इस पर सलाह के लिए 23 August 1996 को G.V. Ramakrishna की अध्यक्षता में Disinvestment Commission बना।
रणनीतिक बिक्री (1999-2004)। 10 December 1999 को अलग Department of Disinvestment बना, और भारत ने रणनीतिक बिक्री को नीति बनाया। पहली बिक्री Modern Food Industries की थी, जिसका 74% Hindustan Lever को गया। फिर BALCO आया, जिसका 51% 2 March 2001 को Sterlite को ₹551.50 करोड़ में बिका, और VSNL, Hindustan Zinc, IPCL और Maruti Udyog में भी हिस्सेदारी बिकी।
ठहराव और नया कोष (2004-2014)। 2004 में विभाग वित्त मंत्रालय का हिस्सा बना, और बड़ी रणनीतिक बिक्रियाँ धीमी पड़ीं। 1 April 2005 से रक़म National Investment Fund में जानी थी, जिसकी आमदनी सामाजिक क्षेत्र की योजनाओं और सरकारी उद्यमों में पूँजी निवेश में लगती। Public offers से अल्पांश बिक्री जारी रही।
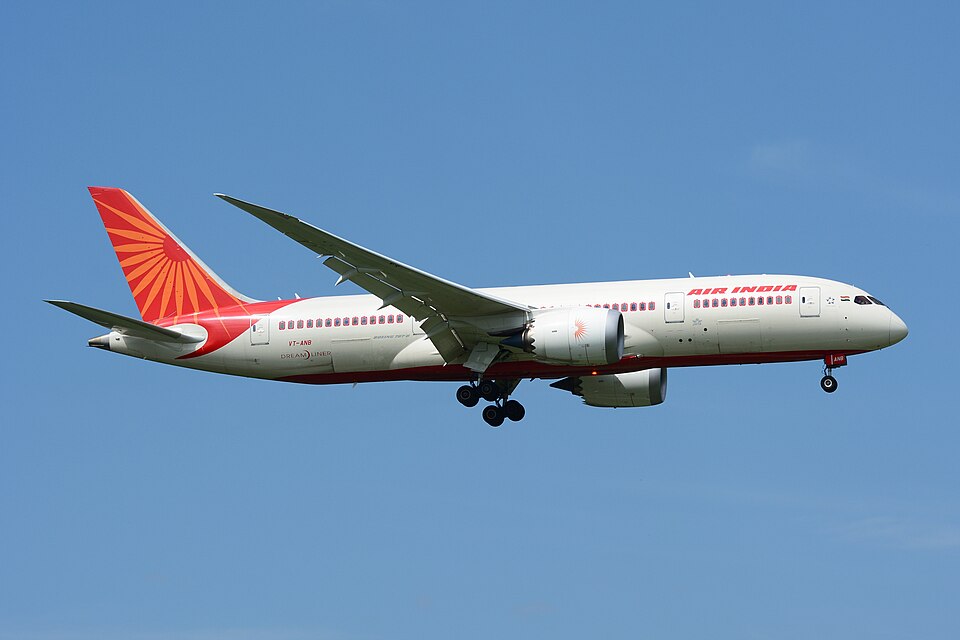
हाल का दौर (2014 से)। CPSE ETF (2014) और Bharat-22 ETF (2017) जैसे नए साधनों ने सरकारी shares छोटे निवेशकों तक पहुँचाए। 14 April 2016 को विभाग का नाम DIPAM हुआ, और 2017-18 में आमदनी लगभग ₹1 लाख करोड़ के रिकॉर्ड पर पहुँची। 27 January 2022 को Air India Talace (Tata Sons) को बिकी, और May 2022 के LIC IPO से लगभग ₹20,516 करोड़ जुटे।
New Public Sector Enterprise Policy (2021)
बड़ा बदलाव। दशकों तक सवाल यह था कि किसी सरकारी कंपनी का कितना हिस्सा बेचा जाए। 1 February 2021 के Budget में घोषित New Public Sector Enterprise Policy ने अलग सवाल पूछा: राज्य किन क्षेत्रों में रहे ही? यह अर्थव्यवस्था को रणनीतिक और ग़ैर-रणनीतिक क्षेत्रों में बाँटती है।
चार रणनीतिक क्षेत्र समूह।
- परमाणु ऊर्जा, अंतरिक्ष और रक्षा
- परिवहन और दूरसंचार
- बिजली, पेट्रोलियम, कोयला और दूसरे खनिज
- Banking, बीमा और वित्तीय सेवाएँ
हर एक के साथ क्या होता है। रणनीतिक क्षेत्रों में सरकार holding company स्तर पर सरकारी उद्यमों की न्यूनतम मौजूदगी रखती है। May 2020 की घोषणा में कहा गया था कि इसका मतलब आम तौर पर हर क्षेत्र में सिर्फ़ एक से चार उद्यम होगा। ग़ैर-रणनीतिक क्षेत्रों में CPSEs का निजीकरण होगा, या ख़रीदार न मिलने पर उन्हें बंद किया जाएगा।
नीति अमल में। Air India (2022) और Neelachal Ispat Nigam (2022 में Tata Steel Long Products को बिकी) ने दिखाया कि रणनीतिक बिक्री पूरी हो सकती है। 14 October 2026 को Cabinet Committee on Economic Affairs ने IDBI Bank के 60.72% के ख़रीदार के रूप में Fairfax समूह की एक कंपनी को ₹81 प्रति share पर, लगभग ₹52,878 करोड़ में, मंज़ूरी दी। बिक्री के लिए अब भी ख़रीदार को उपयुक्त मानने की RBI की मंज़ूरी चाहिए।
आमदनी और asset monetisation
कितना जुटाया गया। विनिवेश की आमदनी साल-दर-साल बहुत ऊपर-नीचे होती है, क्योंकि यह बाज़ार की हालत और बड़ी बिक्रियों के पूरा होने पर टिकी है। यह 2017-18 में लगभग ₹1 लाख करोड़ के रिकॉर्ड पर पहुँची, पर 2024-25 में लगभग ₹10,163 करोड़ और 2025-26 में ₹16,886 करोड़ रह गई। लक्ष्य अक्सर चूके हैं, इसलिए यह budget के लिए भरोसेमंद स्रोत नहीं है।
Budget में यह कैसे दिखता है। Budget में यह आमदनी "miscellaneous capital receipts" में आती है, जिसमें asset monetisation भी शामिल है। 2026-27 के लिए यह शीर्ष ₹80,000 करोड़ रखा गया है। ये क़र्ज़ न बनने वाली पूँजीगत प्राप्तियाँ हैं, इसलिए ये घटाती हैं कि सरकार को कितना उधार लेना है (देखें घाटा और क़र्ज़: fiscal, revenue और primary deficit, और FRBM Act)।
Asset monetisation। कंपनियाँ बेचने के बजाय सरकार brownfield संपत्तियाँ, यानी पहले से बनी और कमाने वाली, जैसे highways, railway stations, बिजली की lines और pipelines, किराये पर दे सकती है। निजी operator पहले पैसा देता है या कमाई बाँटता है, तय अवधि तक संपत्ति चलाता है, और लौटा देता है। फिर यह पैसा नया infrastructure बनाने में लगता है, इसीलिए इस विचार को अक्सर पूँजी का पुनर्चक्रण (recycling capital) कहते हैं।
Pipelines। 23 August 2021 को शुरू हुई पहली National Monetisation Pipeline में चार साल के लिए लगभग ₹6 लाख करोड़ का अनुमान था और लगभग 90% हासिल हुआ। 23 February 2026 को शुरू हुई NMP 2.0 में 2025-26 से 2029-30 के लिए ₹16.72 लाख करोड़ का अनुमान है, जिसमें highways, बिजली, रेल, बंदरगाह और कोयला आगे हैं।
सौदों के भीतर: सुधारना, बेचना और shares फैलाना
पहले सुधारें, या बेचें? 1991 के सुधारों ने सिर्फ़ shares नहीं बेचे। लंबे समय से बीमार सरकारी उद्यम Board for Industrial and Financial Reconstruction (BIFR) को भेजे गए, ताकि तय हो कि उन्हें फिर से खड़ा किया जा सकता है या बंद करना चाहिए। अच्छी हालत वाले उद्यमों ने अपने मंत्रालयों के साथ Memoranda of Understanding (MoUs) किए, जिनसे प्रबंधकों को साफ़ सालाना लक्ष्यों के बदले ज़्यादा आज़ादी मिली। विचार यह था कि सरकारी कंपनी को भी निजी कंपनी की तरह नतीजों पर परखा जाए।
Air India की बिक्री का ढाँचा। Air India पर भारी क़र्ज़ जमा हो गया था और उसे budget से बार-बार मदद चाहिए थी। January 2022 में जब यह Tata Sons की कंपनी Talace को बिकी, तो सरकार को ₹2,700 करोड़ नक़द मिले, जबकि airline का ₹15,300 करोड़ का क़र्ज़ नए मालिक के तहत airline के पास ही रहा। यह एक अहम सबक़ दिखाता है: बिक्री का मूल्य सिर्फ़ मिली नक़दी नहीं, बल्कि वे भविष्य के घाटे और क़र्ज़ भी हैं जो अब राज्य को नहीं उठाने पड़ेंगे।
नागरिकों में shares फैलाना। अल्पांश बिक्री आम लोगों को सरकारी कंपनियों का मालिक बनाने का भी रास्ता है। CPSE ETF (2014) और Bharat-22 ETF (2017), जिसके पहले issue से ₹14,500 करोड़ जुटे, कई CPSEs के shares को एक product में जोड़ते हैं जिसे छोटे निवेशक ख़रीद सकते हैं। 2022 का LIC IPO भारत के इतिहास का सबसे बड़ा IPO था, और बाद में LIC में offer for sale से 2026-27 में लगभग ₹31,515 करोड़ जुटे।
यह क्यों अहम है। Listing से कंपनियों को हर तिमाही नतीजे छापने और shareholders को जवाब देने पड़ते हैं। इससे सरकार को अपनी हिस्सेदारी का बाज़ार भाव भी मिलता है, जिससे आगे की बिक्री का मूल्यांकन आसान होता है। इसलिए नियंत्रण राज्य के पास रहने पर भी अल्पांश बिक्री बेहतर शासन की ओर एक क़दम हो सकती है।
बेचें ही क्यों? बहस
पक्ष में तर्क। समर्थक कहते हैं कि निजी मालिक कंपनियाँ ज़्यादा कुशलता से चलाते हैं, क्योंकि उन पर मुनाफ़े का दबाव और सख़्त budget होता है। बिक्री से सरकारी पैसा स्कूलों, स्वास्थ्य और सड़कों के लिए खाली होता है, और listing से कंपनियाँ ज़्यादा पारदर्शी बनती हैं। सालों से घाटे में चल रही Air India को अक्सर ऐसी कंपनी के रूप में गिनाया जाता है जिसे राज्य को कभी चलाना ही नहीं चाहिए था।
विरोध में तर्क। आलोचक कहते हैं कि मुनाफ़े वाली सरकारी कंपनियाँ थोड़े समय के budget फ़ासले भरने के लिए, कभी-कभी कम दाम पर, बेच दी जाती हैं। सरकारी उद्यम सामाजिक लक्ष्य भी पूरे करते हैं, जैसे आरक्षित वर्गों को नौकरी, दूर-दराज़ इलाक़ों में सेवा और संकट में स्थिर दाम। एक ख़रीदार को बेचने से, अगर नियमन मज़बूत न हो, तो निजी एकाधिकार बन सकता है।
बीच का रास्ता कहाँ है। ज़्यादातर अर्थशास्त्री मानते हैं कि राज्य को वही रखना चाहिए जो बाज़ार अच्छी तरह नहीं दे सकता, और होटल या bakery जैसे कारोबारों से निकल जाना चाहिए। वे इस पर भी ज़ोर देते हैं कि बिक्री कैसे हो: पारदर्शी मूल्यांकन, मुक़ाबले वाली बोलियाँ, कामगारों की हिफ़ाज़त, और रक़म का रोज़ के ख़र्च के बजाय नई संपत्तियों में इस्तेमाल। 2021 की नीति पहले से रणनीतिक क्षेत्र तय करके इसी तर्क पर चलने की कोशिश करती है।
असर। विनिवेश राजकोषीय नीति से जुड़ा है, क्योंकि यह क़र्ज़ न बनने वाली प्राप्ति है; औद्योगिक नीति से, क्योंकि यह सार्वजनिक क्षेत्र का ढाँचा बदलता है; और शासन से, क्योंकि इसके लिए साफ़, खुली प्रक्रिया चाहिए। अच्छा Mains जवाब कुशलता को सामाजिक लक्ष्यों के साथ तौलता है और सुरक्षा उपायों पर ख़त्म होता है।
Mains अभ्यास: चार सवाल, चार कोण
| कोण | सवाल | ज़रूरी बिंदु |
|---|---|---|
| क्यों (शुरुआत) | आज़ादी के बाद भारत ने बड़ा सार्वजनिक क्षेत्र क्यों बनाया, और 1991 के बाद विनिवेश क्यों शुरू किया? | कम पूँजी, commanding heights, 1956 IPR; समस्याएँ: देरी, ज़्यादा कर्मचारी, कम मुनाफ़ा; 1991 का संकट; पहली बिक्री 1991-92 (₹3,038 करोड़)। |
| नीति | 2021 की New Public Sector Enterprise Policy का परीक्षण कीजिए। यह विनिवेश का तर्क कैसे बदलती है? | चार रणनीतिक क्षेत्र समूह, न्यूनतम मौजूदगी, बाक़ी में निजीकरण या बंद; Air India, NINL, IDBI Bank; हिस्सेदारी बेचने से बाहर निकलने तक। |
| राजकोषीय | "विनिवेश से नई संपत्तियाँ बननी चाहिए, राजकोषीय फ़ासले नहीं भरने चाहिए।" चर्चा कीजिए। | क़र्ज़ न बनने वाली पूँजीगत प्राप्ति; 2017-18 में ~₹1 लाख करोड़ का रिकॉर्ड बनाम 2024-25 में ~₹10,163 करोड़; deficit privatisation; National Investment Fund; 2026-27 में misc. capital receipts BE ₹80,000 करोड़। |
| आगे का रास्ता | क्या infrastructure के लिए asset monetisation निजीकरण से बेहतर विकल्प है? NMP 2.0 के संदर्भ में परीक्षण कीजिए। | Brownfield leasing, मालिकाना हक़ बना रहता है, पूँजी का पुनर्चक्रण; NMP 1.0 ~₹6 लाख करोड़, ~90% हासिल; NMP 2.0 ₹16.72 लाख करोड़; जोखिम: मूल्यांकन, उपयोगकर्ता शुल्क, अनुबंध का ढाँचा। |
ये हमारे लिखे अभ्यास के सवाल हैं, पिछले सालों के प्रश्न-पत्र नहीं। हर exam के पिछले सवाल इस module के PYQ panel में हैं।
इस table का इस्तेमाल कैसे करें: हर जवाब पहले क्या समझाए, फिर ऊपर के sections से क्यों बताए, और आगे के रास्ते पर ख़त्म हो।
तेज़ दोहराव
- अल्पांश हिस्सेदारी की बिक्री में नियंत्रण सरकार के पास रहता है (IPO, FPO, OFS, buyback, ETF); रणनीतिक विनिवेश नियंत्रण सौंपता है; asset monetisation संपत्ति बेचे बिना किराये पर देता है।
- विनिवेश 1991-92 में शुरू हुआ (₹3,038 करोड़); Disinvestment Commission 23 Aug 1996 (G.V. Ramakrishna); Department of Disinvestment 1999; 14 Apr 2016 से DIPAM।
- रणनीतिक बिक्रियाँ: Modern Food (74% Hindustan Lever को), BALCO (51% Sterlite को, 2 Mar 2001); 1 Apr 2005 से National Investment Fund; CPSE ETF 2014, Bharat-22 2017।
- New PSE Policy (Feb 2021): चार रणनीतिक समूह (परमाणु ऊर्जा/अंतरिक्ष/रक्षा; परिवहन/दूरसंचार; बिजली/पेट्रोलियम/कोयला/खनिज; banking/बीमा/वित्त) में न्यूनतम मौजूदगी; बाक़ी का निजीकरण या बंद।
- 27 Jan 2022 को Air India Talace (Tata) को; LIC IPO May 2022 (~₹20,516 करोड़); IDBI Bank का 60.72% Fairfax की कंपनी को 14 Oct 2026 को मंज़ूर, RBI का इंतज़ार।
- आमदनी: रिकॉर्ड ~₹1 लाख करोड़ (2017-18); ~₹10,163 करोड़ (2024-25); misc. capital receipts BE ₹80,000 करोड़ (2026-27)।
- NMP 1.0 (Aug 2021) ~₹6 लाख करोड़, ~90% हासिल; NMP 2.0 (Feb 2026) 2025-30 के लिए ₹16.72 लाख करोड़।
इस chapter से MPPSC SSE (State Service) के प्रश्न
Evaluate the role and performance of Public Sector Enterprises in the Indian economy.
प्रश्न मूल अंग्रेज़ी में; हिंदी अनुवाद जल्द।