

UKPSC RO / ARO · मॉड्यूल 29 · स्टैंडर्ड स्तर · 19 min
मुद्रा: अदला-बदली से money supply (M1 से M4) तक
UKPSC RO / ARO इस chapter से क्या पूछता है
यह chapter सिलेबस की इन लाइनों को पढ़ाता है:
- प्रारंभिक: सामान्य अध्ययन (100) और सामान्य बुद्धि परीक्षण (50) · भारतीय राजव्यवस्था और अर्थव्यवस्था: संविधान, पंचायती राज, सामुदायिक विकास, अर्थव्यवस्था और नियोजन
- मुख्य प्रश्नपत्र 1: सामान्य अध्ययन (वस्तुनिष्ठ, 200 प्रश्न) · भारतीय राजव्यवस्था और अर्थव्यवस्था: संविधान, पंचायती राज, सामुदायिक विकास, अर्थव्यवस्था और नियोजन
हमारे बैंक में UKPSC RO / ARO के 2 प्रश्न इस मॉड्यूल (मुद्रा और banking (Money and banking)) से हैं।
UKPSC RO / ARO के लिए स्टैंडर्ड स्तर तक। 7 गहरे paragraph पूरे chapter में हैं।
शून्य से शुरू: पैसे के बिना ज़िंदगी
एक ऐसे गाँव की कल्पना कीजिए, जहाँ पैसा है ही नहीं। कुम्हार को चावल चाहिए। चावल वाले किसान को बर्तन नहीं, जूते चाहिए। मोची को बर्तन चाहिए, पर उसके पास चावल नहीं है।
सामान के बदले सीधे सामान देने को अदला-बदली (barter) कहते हैं। barter तभी चलता है, जब दो लोगों को ठीक वही चाहिए, जो दूसरे के पास है। अर्थशास्त्री इसे double coincidence of wants कहते हैं, और ऐसा कम ही होता है।
barter में और मुश्किलें भी हैं। एक बकरी कितने बर्तनों के बराबर है? आधी बोरी चावल के लिए आप बकरी के टुकड़े नहीं कर सकते। और अगले साल के लिए रखा चावल सड़ भी सकता है।
पैसा इन सब मुश्किलों को हल करता है। इसे हर कोई लेता है, इसलिए कुम्हार बर्तन बेचकर पैसा लेता है और उस पैसे से चावल ख़रीदता है। यह chapter बताता है कि पैसा क्या काम करता है, आज भारत में पैसा किसे माना जाता है, और RBI कुल money supply कैसे मापता है।
पैसा क्या काम करता है
पैसे का मुख्य काम लेन-देन को आसान बनाना है, पर यह दूसरे काम भी करता है।
- लेन-देन का माध्यम (medium of exchange)। यह पैसे का पहला और सबसे अहम काम है। आप अपनी मेहनत या सामान बेचकर पैसा लेते हैं, और उससे ज़रूरत की चीज़ें ख़रीदते हैं। barter की double coincidence वाली मुश्किल ख़त्म हो जाती है।
- हिसाब की इकाई (unit of account)। पैसा मूल्य को मापने का एक साझा पैमाना देता है। कमीज़ ₹500 की है और किताब ₹250 की, तो आप तुरंत समझ जाते हैं कि एक कमीज़ दो किताबों के बराबर है।
- मूल्य का भंडार (store of value)। आप आज पैसा रखकर अगले महीने या अगले साल ख़र्च कर सकते हैं। चावल की तरह यह सड़ता नहीं।
यह क्यों ज़रूरी है: ये सारे काम भरोसे पर टिके हैं। अगर दाम बहुत तेज़ी से बढ़ें, तो पैसे का मूल्य जल्दी घटता है, और लोग इसे बचाकर रखना बंद कर देते हैं। इसीलिए महँगाई पर क़ाबू (Inflation: अर्थ, कारण और प्रकार देखें) असल में पैसे की ही रक्षा है।
भारत में पैसा किसे माना जाता है
मुद्रा (currency)। नोट और सिक्के पैसे का सबसे जाना-पहचाना रूप हैं। भारत में नोट RBI जारी करता है, और ये fiat money हैं। इसका मतलब है कि इनकी क़ीमत इसलिए है, क्योंकि क़ानून इन्हें भुगतान के लिए मान्य बनाता है, इसलिए नहीं कि काग़ज़ ख़ुद क़ीमती है।
bank में जमा पैसा। आज ज़्यादातर पैसा नक़द नहीं है। cheque, debit card या phone के payment app से भुगतान करने पर पैसा एक bank खाते से दूसरे में जाता है। इसलिए आपके bank खाते का balance भी पैसा है।
high-powered money। central bank की जारी की हुई मुद्रा लोगों के पास भी हो सकती है और bank के पास भी। इस पैसे को high-powered money, reserve money या monetary base कहते हैं। इसे "high-powered" इसलिए कहते हैं, क्योंकि bank इसी आधार पर loan और जमा बनाते हैं।
यह क्यों ज़रूरी है: जब हम पूछते हैं कि "अर्थव्यवस्था में कितना पैसा है", तो सिर्फ़ नक़दी नहीं, bank की जमा रक़म भी गिननी पड़ती है। इसीलिए money supply के कई माप हैं।
money supply मापना: M1, M2, M3 और M4
| माप | इसमें क्या शामिल है | प्रकार |
|---|---|---|
| M1 | लोगों के पास मुद्रा + commercial banks की net demand deposits | narrow money |
| M2 | M1 + Post Office savings banks में savings deposits | narrow money |
| M3 | M1 + commercial banks की net time deposits | broad money |
| M4 | M3 + Post Office savings संस्थाओं में कुल जमा (NSC को छोड़कर) | broad money |
money supply किसी एक समय पर लोगों के पास मौजूद पैसे का कुल भंडार है। RBI ने इसके चार माप इस्तेमाल किए हैं, जो सबसे ज़्यादा liquid से सबसे कम liquid के क्रम में हैं। liquid का मतलब है कि किसी चीज़ से कितनी जल्दी भुगतान किया जा सकता है। चारों माप ऊपर की table में हैं।
table कैसे पढ़ें? demand deposits वे savings और current खातों के balance हैं, जिन्हें आप कभी भी निकाल सकते हैं। time deposits fixed deposits हैं, जिनमें पैसा एक तय समय के लिए बंद रहता है। "net" का मतलब है कि सिर्फ़ लोगों की जमा गिनी जाती है, एक bank की दूसरे bank में जमा नहीं।
narrow और broad money। M1 और M2, narrow money हैं, और M3 और M4, broad money हैं। M1 से M4 की ओर liquidity घटती जाती है। money supply का सबसे आम माप M3 है।
ताज़ा आँकड़े। RBI हर पखवाड़े reserve money और money supply के आँकड़े जारी करता है। 11 November 2026 की ताज़ा release, 31 October 2026 को ख़त्म हुए पखवाड़े की है।
bank पैसे को कई गुना कैसे करते हैं
bank सारी जमा रक़म नक़द नहीं रखते। वे एक हिस्सा reserve के रूप में रखते हैं और बाक़ी उधार दे देते हैं। loan का पैसा ख़र्च होता है, और वह किसी bank में नई जमा बनकर लौट आता है। फिर वह bank भी उसका एक हिस्सा उधार दे देता है।
एक आसान उदाहरण। मान लीजिए bank को जमा का 20% reserve में रखना है। आप ₹100 जमा करते हैं। bank ₹20 रखता है और ₹80 उधार देता है।
ये ₹80 ख़र्च होकर दूसरे bank में जमा होते हैं, जो ₹16 रखकर ₹64 उधार देता है। यह सिलसिला चलता रहता है, और आख़िर में ₹100 के reserve से 5 × 100 = ₹500 की जमा बन जाती है।
money multiplier। कुल money supply और high-powered money के अनुपात को money multiplier कहते हैं। इस आसान उदाहरण में 20% reserve ratio के साथ यह 1 ÷ 0.20 = 5 है। reserve ratio बढ़े, तो bank कम उधार दे पाते हैं, और multiplier घट जाता है।
ब्रेक। क़ानूनी reserve की शर्त यह सीमित करती है कि bank कितना loan बना सकते हैं। भारत में ये ब्रेक CRR और SLR हैं, जिन्हें RBI तय करता है (RBI और monetary policy: repo rate, CRR, SLR और MPC देखें)। असल ज़िंदगी में multiplier 5 से कम होता है, क्योंकि लोग कुछ नक़दी घर पर भी रखते हैं।
पैसा कौन बनाता है, और काग़ज़ के नोट की क़ीमत क्यों है
एक सीधी पहेली से शुरू कीजिए। ₹500 का नोट छापने में बस कुछ रुपये लगते हैं, फिर भी दुकानदार उसके बदले आपको ₹500 का सामान देता है। काग़ज़ की अपनी क़ीमत लगभग कुछ नहीं है, इसलिए क़ीमत कहीं और से आती है। यह क़ीमत क़ानून और भरोसे से आती है।
क़ानून इसे मान्य बनाता है। RBI Act, 1934 की Section 22 के तहत भारत में सिर्फ़ RBI banknotes जारी कर सकता है। Section 26 के तहत हर banknote legal tender है, यानी उस पर लिखी रक़म के भुगतान में उसे लेना ज़रूरी है। इसलिए कोई भी क़र्ज़ के भुगतान में असली नोट लेने से मना नहीं कर सकता। सिक्के और ₹1 के नोट इसका अपवाद हैं, क्योंकि इन्हें भारत सरकार Coinage Act, 2011 के तहत जारी करती है।
भरोसा इसे क़ीमती बनाता है। जिस पैसे की क़ीमत उसमें लगी धातु पर नहीं, बल्कि क़ानून और भरोसे पर टिकी हो, उसे fiat money कहते हैं। पहले सोने के सिक्कों में उनकी अपनी क़ीमत होती थी, पर आज के नोट में नहीं होती। इसकी क़ीमत तभी तक बनी रहती है, जब तक लोगों को भरोसा है कि यह कल भी उतनी ही चीज़ें ख़रीदेगा। इसीलिए जो central bank दामों को बेलगाम बढ़ने देता है, वह धीरे-धीरे अपने ही जारी किए पैसे को खोखला कर देता है।
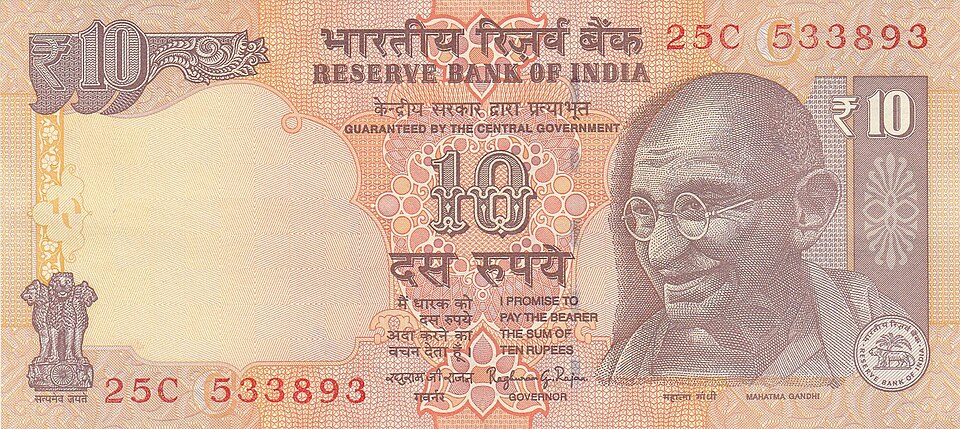
नोट के पीछे क्या है? RBI Act की Section 33 के तहत RBI के नोटों के पीछे सोने के सिक्के, सोने की ईंटें और विदेशी securities जैसी संपत्तियाँ होती हैं। इसका मतलब यह नहीं कि आप नोट देकर सोना ले सकते हैं। इसका मतलब बस इतना है कि जारी करने वाले के पास अपने वादे के बदले असली संपत्तियाँ हैं।
कौन-से नोट हैं? अब तक का सबसे बड़ा नोट 1938 का ₹10000 का नोट था। ₹2000 का नोट November 2016 में RBI Act की Section 24(1) के तहत आया। अब इसे चलन से वापस ले लिया गया है, पर यह अब भी legal tender है, और यह exam का एक काम का जाल है।
2016 की नोटबंदी: पैसे के बारे में यह क्या सिखाती है
क्या हुआ। 8 November 2016 को उस दिन तक जारी ₹500 और ₹1000 के नोटों का legal tender दर्जा वापस ले लिया गया। इन पुराने नोटों को Specified Bank Notes कहा गया। लोगों को एक तय समय के भीतर इन्हें bank में जमा करना या बदलना था, और उसके बाद ये पैसा नहीं रहे।
ऐसा क्यों किया गया। RBI ने बताया कि बड़े नोटों का इस्तेमाल काला धन जमा करने और आतंकवादियों ने किया था। उसने यह भी बताया कि नक़ली नोट ग़ैर-क़ानूनी कामों में लग रहे थे। बड़े नोटों को चलन से हटाने का मक़सद तीनों पर एक साथ चोट करना था।
यह क्या सिखाती है। नोटबंदी साफ़ दिखाती है कि नोट सिर्फ़ इसलिए पैसा है क्योंकि क़ानून ऐसा कहता है। 8 November को पुराने ₹1000 के नोट से राशन ख़रीदा जा सकता था, पर अगले दिन उसी काग़ज़ से नहीं, क्योंकि Section 26 वाला legal tender का दर्जा हट चुका था। इसलिए fiat money की क़ीमत जारी करने वाले के वचन पर टिकी है, और इसीलिए उस वचन का इस्तेमाल सोच-समझकर होना चाहिए।
इससे शुरू हुई बहस। समर्थक कहते हैं कि इसने लोगों को bank खातों और digital भुगतान की ओर धकेला और छिपी नक़दी रखना मुश्किल किया। आलोचक कहते हैं कि अचानक नक़दी की कमी ने दिहाड़ी मज़दूरों, किसानों और छोटे व्यापारियों को चोट पहुँचाई, जिनका काम ज़्यादातर नक़दी पर चलता है। संतुलित Mains उत्तर मक़सद बताता है, दोनों पक्षों को तौलता है, और फिर नीति को उसके इरादों से नहीं, नतीजों से परखता है।
हर रुपया कितनी मेहनत करता है: velocity और पैसे की मात्रा
एक नोट से शुरू कीजिए। सोमवार को किसान दर्ज़ी को ₹100 देता है, मंगलवार को दर्ज़ी वही नोट किराने वाले को देता है, और बुधवार को किराने वाला उसे खेत मज़दूर को देता है। एक ही नोट ने तीन दिन में ₹300 का सामान ख़रीदवा दिया। किसी अवधि में एक रुपया कितनी बार हाथ बदलता है, इसे पैसे की velocity कहते हैं।
मात्रा वाला समीकरण। अर्थशास्त्री पैसे और ख़र्च को एक सीधी पहचान से जोड़ते हैं: M × V = P × T। इसमें M पैसे का भंडार है, V उसकी velocity है, P दामों का स्तर है और T ख़रीदे-बेचे गए सामान और सेवाओं की मात्रा है। बायाँ हिस्सा ख़र्च हुआ पैसा है, और दायाँ हिस्सा ख़रीदी गई चीज़ों का मूल्य है, इसलिए दोनों बराबर होने ही चाहिए।
यह क्या बताता है। मान लीजिए velocity और असली उत्पादन धीरे-धीरे बदलते हैं। तब अगर पैसे का भंडार उत्पादन से बहुत तेज़ बढ़े, तो अतिरिक्त पैसा सिर्फ़ P, यानी दामों का स्तर, बढ़ा सकता है। यही पुराना quantity theory of money है, और इसीलिए central banks पहले पैसे की बढ़त पर इतनी कड़ी नज़र रखते थे।
यह कहाँ टूटता है। यह सिद्धांत तभी चलता है जब velocity स्थिर हो। पर जब लोग UPI अपनाते हैं, bank में ज़्यादा बचत रखते हैं या संकट में नक़दी जमा करते हैं, तो velocity ऐसे बदलती है जिसका अनुमान लगाना मुश्किल है। ठीक इसी वजह से RBI पैसे की मात्रा का target छोड़कर सीधे inflation का target रखने लगा, जैसा अगला हिस्सा बताता है।
एक हल किया हुआ उदाहरण। मान लीजिए M ₹100 लाख करोड़ है और V 2 है, तो ख़र्च ₹200 लाख करोड़ हुआ। अगर M 10% बढ़े और V और असली उत्पादन वही रहें, तो दाम लगभग 10% बढ़ेंगे। पर अगर उत्पादन भी 6% बढ़े, तो दाम सिर्फ़ लगभग 4% बढ़ेंगे, जो दिखाता है कि पैसे की बढ़त मोटे तौर पर उत्पादन की बढ़त के बराबर क्यों होनी चाहिए।
पैसे को चार तरह से क्यों मापते हैं: कब, कहाँ और क्यों
समस्या: पैसा एक ही चीज़ नहीं है। जेब के नोट तुरंत ख़र्च हो सकते हैं। Savings deposit के लिए bank जाना या एक click चाहिए। Fixed deposit महीनों के लिए बंद रहता है। अगर RBI जानना चाहे कि अर्थव्यवस्था में कितनी "ख़र्च करने की ताक़त" है, तो उसे तय करना होगा कि इनमें से क्या-क्या गिने।
जवाब: मापों की सीढ़ी। M1 सबसे तरल पैसा गिनता है: जनता के पास मुद्रा और demand deposits। M3 इसमें time deposits जोड़ता है, जिन्हें लोग धीरे ख़र्च में बदल सकते हैं। इसीलिए M1 और M2 को narrow money और M3 व M4 को broad money कहते हैं, घटती तरलता के क्रम में। M3 money supply का सबसे ज़्यादा इस्तेमाल होने वाला माप है।
RBI के लिए reserve money सबसे अहम क्यों। मुद्रा और banks के RBI में जमा पैसे मिलकर high-powered money बनाते हैं। Banks इस आधार पर कई गुना loan देते हैं (bank: ये कैसे काम करते हैं, पैसा कैसे बनाते हैं, और bank के प्रकार देखें), इसलिए reserve money में छोटा बदलाव भी M3 को बहुत हिला सकता है। इसीलिए CRR और reserves बदलने वाले दूसरे औज़ार इतने ताक़तवर हैं।
RBI ने पहले money को target क्यों किया और फिर छोड़ा। 1985 से 1998 तक RBI ने money supply की बढ़त को निशाना बनाया, क्योंकि उसे लगता था कि पैसा और दाम स्थिर ढंग से साथ चलते हैं। 1991 के सुधारों के बाद यह रिश्ता अस्थिर हो गया, इसलिए RBI पहले कई indicators देखने लगा और फिर 2016 से सीधे inflation को target करने लगा (Inflation: अर्थ, कारण और प्रकार देखें)। Money supply अब भी देखी जाती है, पर कई संकेतों में से एक के रूप में।
असर। Broad money की तेज़ बढ़त आगे की inflation या credit boom की चेतावनी दे सकती है, और बहुत धीमी बढ़त कमज़ोर माँग की। इसीलिए RBI हर पंद्रह दिन में money supply के आँकड़े जारी करता है।
तेज़ दोहराव
- Barter तभी चलता है जब दोनों पक्षों को एक-दूसरे की चीज़ चाहिए, यानी double coincidence of wants, और पैसा इस शर्त को हटा देता है।
- पैसे का मुख्य काम लेन-देन का माध्यम बनना है, और यह हिसाब की इकाई और मूल्य का भंडार भी है।
- High-powered money, जिसे reserve money या monetary base भी कहते हैं, central bank की जारी की हुई वह currency है जो जनता या banks के पास है।
- M1, जनता के पास की currency और banks की net demand deposits का जोड़ है।
- M2, M1 में Post Office savings banks की बचत जमा जोड़कर मिलता है।
- M3, M1 में banks की net time deposits जोड़कर मिलता है, और सबसे ज़्यादा यही इस्तेमाल होता है।
- M4, M3 में Post Office की सारी बचत जमा जोड़कर मिलता है, पर National Savings Certificates इसमें नहीं गिने जाते।
- M1 और M2 को narrow money और M3 और M4 को broad money कहते हैं, और M1 से M4 की ओर जाने पर liquidity घटती है।
- Money multiplier, money supply को high-powered money से भाग देकर मिलता है, इसलिए 20% reserve ratio पर ₹100 का reserve ₹500 तक के पैसे को सहारा दे सकता है।
- RBI Act की Section 22 के तहत सिर्फ़ RBI banknotes जारी करता है, Section 26 के तहत हर नोट legal tender है, और सिक्के और ₹1 के नोट सरकार Coinage Act, 2011 के तहत जारी करती है।
- आज का नोट fiat money है, इसलिए इसकी क़ीमत क़ानून और भरोसे पर टिकी है, और Section 33 के तहत इसके पीछे सोने और विदेशी securities जैसी संपत्तियाँ होनी चाहिए।
- 8 November 2016 की नोटबंदी ने पुराने ₹500 और ₹1000 के नोटों का legal tender दर्जा हटा दिया, जबकि ₹2000 का नोट सिर्फ़ चलन से वापस लिया गया और अब भी legal tender है।
- M × V = P × T वाला समीकरण दिखाता है कि उत्पादन से बहुत तेज़ बढ़ता पैसा दाम बढ़ाता है, पर तभी जब velocity स्थिर रहे।
आम उलझनें और exam के जाल:
- M2 में M1 के साथ Post Office की savings जमा जुड़ती है, bank की time deposits नहीं। M3 में bank की time deposits M1 में जुड़ती हैं, M2 में नहीं।
- demand deposits कभी भी निकाली जा सकती हैं। time deposits एक तय समय के लिए होती हैं।
- reserve ratio ज़्यादा, तो multiplier छोटा।