

Module 9 · 13 min read · Free chapter
ಹಿಂತೆಗೆತ (disinvestment), ಖಾಸಗೀಕರಣ ಮತ್ತು ಆಸ್ತಿ monetisation.
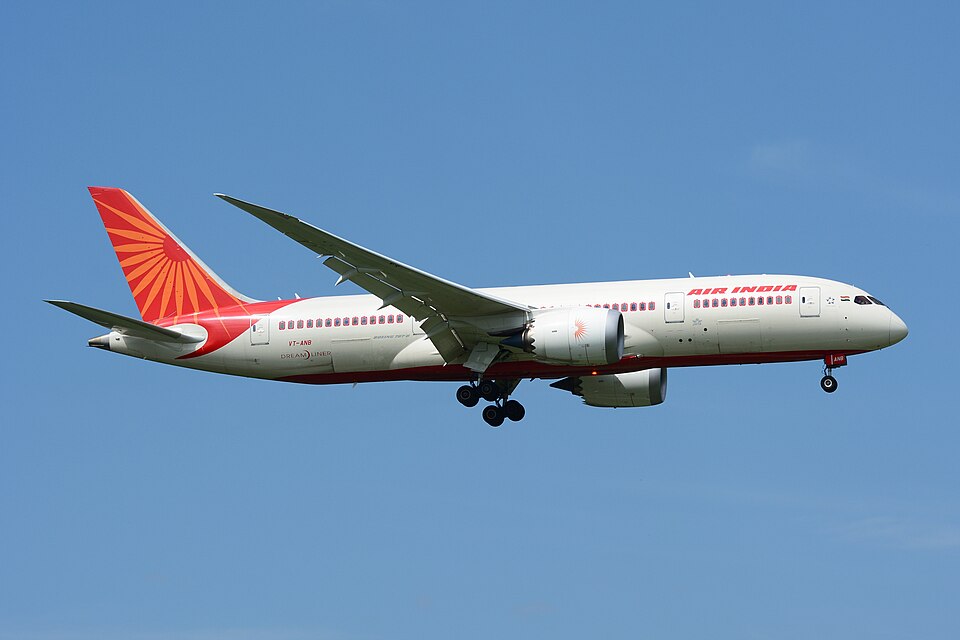
Disinvestment ಎಂದರೆ ಸರ್ಕಾರ ಸಾರ್ವಜನಿಕ ಉದ್ಯಮಗಳಲ್ಲಿನ ತನ್ನ ಷೇರುಗಳನ್ನು ಮಾರಾಟ ಮಾಡುವುದು. ಅಲ್ಪ ಪಾಲಿನ ಮಾರಾಟದಲ್ಲಿ ಸರ್ಕಾರದ ನಿಯಂತ್ರಣ ಉಳಿಯುತ್ತದೆ. ನಿಯಂತ್ರಣ ಬಿಟ್ಟುಕೊಟ್ಟರೆ ಅದು privatisation ಆಗುತ್ತದೆ. ಭಾರತ 1991-92ರಲ್ಲಿ disinvestment ಆರಂಭಿಸಿತು. 2021ರ ಸಾರ್ವಜನಿಕ ಉದ್ಯಮ ನೀತಿಯು ಕಾರ್ಯತಂತ್ರ ಕ್ಷೇತ್ರಗಳಲ್ಲಿ ಕನಿಷ್ಠ ಸರ್ಕಾರಿ ಉಪಸ್ಥಿತಿಯನ್ನು ಉಳಿಸಿಕೊಳ್ಳುತ್ತದೆ. 2022ರಲ್ಲಿ Air India ಅನ್ನು ಟಾಟಾ ಗುಂಪಿಗೆ ಮಾರಾಟ ಮಾಡಿದ್ದು ಒಂದು ಮಹತ್ವದ ಮೈಲಿಗಲ್ಲು.
ಶೂನ್ಯದಿಂದ ಆರಂಭಿಸೋಣ: ಸರ್ಕಾರ ಒಂದು ವ್ಯವಹಾರವನ್ನು ಮಾರಿದಾಗ
ಒಂದು ಕುಟುಂಬದ ಅಂಗಡಿಯಿಂದ ಆರಂಭಿಸಿ. ಒಂದು ಕುಟುಂಬಕ್ಕೆ ಹತ್ತು ಅಂಗಡಿಗಳಿವೆ, ಆದರೆ ಅವುಗಳನ್ನು ನಡೆಸಲು ಸಮಯ ಕಡಿಮೆ ಮತ್ತು ಮಕ್ಕಳ ಶಿಕ್ಷಣಕ್ಕೆ ಹಣ ಬೇಕು. ಪ್ರತಿ ಅಂಗಡಿಯ ಕೆಲವು ಷೇರುಗಳನ್ನು ಮಾರಿ ನಿಯಂತ್ರಣ ಉಳಿಸಿಕೊಳ್ಳಬಹುದು, ಕೆಲವು ಅಂಗಡಿಗಳನ್ನು ಪೂರ್ಣವಾಗಿ ಮಾರಬಹುದು, ಅಥವಾ ಕೆಲ ವರ್ಷಗಳಿಗೆ ಬಾಡಿಗೆಗೆ ಕೊಡಬಹುದು. ಸರ್ಕಾರಕ್ಕೂ ತಾನು ಹೊಂದಿರುವ ಕಂಪನಿಗಳೊಂದಿಗೆ ಇದೇ ಆಯ್ಕೆಗಳಿವೆ.
ತಿಳಿದಿರಬೇಕಾದ ಪದಗಳು. ಸರ್ಕಾರಕ್ಕೆ ಅನೇಕ Central Public Sector Enterprises (CPSEs) ಇವೆ. ತನ್ನ ಪಾಲಿನ ಒಂದು ಭಾಗ ಮಾರುವುದನ್ನು disinvestment ಎನ್ನುತ್ತಾರೆ. DIPAM ಇದನ್ನು ಎರಡು ಪ್ರಕಾರಗಳಾಗಿ ವಿಂಗಡಿಸುತ್ತದೆ:
- ಅಲ್ಪ ಪಾಲಿನ ಮಾರಾಟ: ಸರ್ಕಾರ ಕೆಲವು ಷೇರುಗಳನ್ನು ಮಾರುತ್ತದೆ ಆದರೆ ನಿಯಂತ್ರಣ ಉಳಿಸಿಕೊಳ್ಳುತ್ತದೆ. ಇದು IPO, FPO, ಷೇರು ವಿನಿಮಯ ಕೇಂದ್ರದಲ್ಲಿ offer for sale (OFS), buyback, ಅಥವಾ exchange traded fund (ETF) ಮೂಲಕ ಆಗಬಹುದು.
- Strategic disinvestment: ಸರ್ಕಾರ ತನ್ನ ಎಲ್ಲ ಅಥವಾ ದೊಡ್ಡ ಪಾಲನ್ನು ನಿರ್ವಹಣಾ ನಿಯಂತ್ರಣದೊಂದಿಗೆ ಮಾರುತ್ತದೆ. ನಿಯಂತ್ರಣ ಖಾಸಗಿ ಖರೀದಿದಾರನಿಗೆ ಹೋದರೆ ಇದು privatisation ಆಗುತ್ತದೆ.
ಮೂರನೇ ಮಾರ್ಗ: ಆಸ್ತಿ ಹಣಗಳಿಕೆ (monetisation). asset monetisation ಅಡಿಯಲ್ಲಿ ಸರ್ಕಾರ ಆಸ್ತಿಯನ್ನು ಮಾರುವುದಿಲ್ಲ. ಒಂದು ರಸ್ತೆ, ರೈಲು ಮಾರ್ಗ ಅಥವಾ ವಿದ್ಯುತ್ ಮಾರ್ಗವನ್ನು ನಿಗದಿತ ಅವಧಿಗೆ ಖಾಸಗಿ ಆಪರೇಟರ್ಗೆ ಗುತ್ತಿಗೆಗೆ ನೀಡಿ ಮುಂಗಡ ಹಣ ಪಡೆಯುತ್ತದೆ. ಅವಧಿ ಮುಗಿದ ನಂತರ ಆಸ್ತಿ ಸರ್ಕಾರಕ್ಕೆ ಮರಳುತ್ತದೆ.
ಭಾರತ ಸಾರ್ವಜನಿಕ ಉದ್ಯಮಗಳನ್ನು ಏಕೆ ಕಟ್ಟಿತು, ಮತ್ತು ಏಕೆ ಮಾರಲು ಆರಂಭಿಸಿತು
ರಾಜ್ಯ ಇವುಗಳನ್ನು ಏಕೆ ಕಟ್ಟಿತು. ಸ್ವಾತಂತ್ರ್ಯ ಬಂದಾಗ ಖಾಸಗಿ ಬಂಡವಾಳ ಕೊರತೆಯಿತ್ತು ಮತ್ತು ಅಪಾಯ ತೆಗೆದುಕೊಳ್ಳಲು ಹಿಂಜರಿಯುತ್ತಿತ್ತು. ಉಕ್ಕಿನ ಕಾರ್ಖಾನೆಗಳು, ಭಾರೀ ಯಂತ್ರೋಪಕರಣಗಳು, ತೈಲ ಶೋಧ ಮತ್ತು ವಿದ್ಯುತ್ಗೆ ದೊಡ್ಡ ಮತ್ತು ದೀರ್ಘಕಾಲೀನ ಹೂಡಿಕೆ ಬೇಕಿತ್ತು. ಕೆಲವೇ ಖಾಸಗಿ ಸಂಸ್ಥೆಗಳು ಇಷ್ಟು ಹೂಡಿಕೆ ಮಾಡಬಲ್ಲವು. 1956 ರ ಕೈಗಾರಿಕಾ ನೀತಿ ನಿರ್ಣಯ ರಾಜ್ಯಕ್ಕೆ "commanding heights" ನೀಡಿತು. ಪ್ರಾದೇಶಿಕ ಸಮತೋಲನ, ಉದ್ಯೋಗ ಮತ್ತು ಸ್ವಾವಲಂಬನೆಯೂ ಗುರಿಯಾಗಿತ್ತು (ನೋಡಿ Industrial policy: from 1948 to 1991 and after).
ಏನು ತಪ್ಪಾಯಿತು. 1980 ರ ಹೊತ್ತಿಗೆ ಅನೇಕ ಸಾರ್ವಜನಿಕ ಉದ್ಯಮಗಳು project delays, over-capitalisation, overstaffing, under-used capacity ಮತ್ತು political interference ಸಮಸ್ಯೆಗಳಿಂದ ಬಳಲಿದವು. ಹೂಡಿದ ದೊಡ್ಡ ಬಂಡವಾಳಕ್ಕೆ ಲಾಭ ಕಡಿಮೆಯಾಗಿತ್ತು. ನಷ್ಟದಲ್ಲಿದ್ದ ಘಟಕಗಳು ಬಜೆಟ್ ಅನ್ನು ಖಾಲಿ ಮಾಡುತ್ತಿದ್ದವು. 1991 ರ ಕೈಗಾರಿಕಾ ನೀತಿ ಈ ಸಮಸ್ಯೆಗಳನ್ನು ಸ್ವತಃ ಒಪ್ಪಿಕೊಂಡಿತು.
1991 ರಲ್ಲಿ ಮಾರುವುದು ಏಕೆ ಸರಿ ಎನಿಸಿತು. 1991 ರ ಬಿಕ್ಕಟ್ಟಿನಲ್ಲಿ ಸರ್ಕಾರಕ್ಕೆ ಹಣದ ಕೊರತೆಯಿತ್ತು, ಮತ್ತು ಅದರ ಉದ್ಯಮಗಳಲ್ಲಿ ಸಾರ್ವಜನಿಕ ಬಂಡವಾಳ ಸಿಲುಕಿತ್ತು. ಷೇರು ಮಾರಿದರೆ ಹಣ ಬರುತ್ತದೆ, listing ಮೂಲಕ market discipline ಬರುತ್ತದೆ, ಮತ್ತು ರಾಜ್ಯ ಮಾರುಕಟ್ಟೆ ಸರಿಯಾಗಿ ಕೆಲಸ ಮಾಡದ ಕ್ಷೇತ್ರಗಳ ಮೇಲೆ ಗಮನ ಹರಿಸಬಹುದು. ಆದರೆ ವಿಮರ್ಶಕರು ಲಾಭದಲ್ಲಿದ್ದ ಘಟಕಗಳನ್ನು ಬಜೆಟ್ ಅಂತರ ತುಂಬಲು ಅಗ್ಗದ ಬೆಲೆಗೆ ಮಾರುವ ಬಗ್ಗೆ ಎಚ್ಚರಿಸಿದರು. ಇದನ್ನು ಅವರು "deficit privatisation" ಎಂದರು.
ಮೂವತ್ತು ವರ್ಷಗಳ ವಿನಿವೇಶ
ಮೊದಲ ಹಂತ (1991-1999). ವಿನಿವೇಶ 1991-92 ರಲ್ಲಿ ಆರಂಭವಾಯಿತು. ಆಗ ಸರ್ಕಾರ ಹಲವು CPSE ಗಳಲ್ಲಿ minority stake ಮಾರಿ ₹3,038 ಕೋಟಿ ಸಂಗ್ರಹಿಸಿತು. ನಿಯಂತ್ರಣ ಸರ್ಕಾರದ ಬಳಿಯೇ ಉಳಿಯಿತು. ಯಾವ ಕಂಪನಿಗಳನ್ನು ಮತ್ತು ಹೇಗೆ ಮಾರಬೇಕು ಎಂದು ಸಲಹೆ ನೀಡಲು G.V. Ramakrishna ಅವರ ನೇತೃತ್ವದಲ್ಲಿ 23 August 1996 ರಂದು Disinvestment Commission ರಚಿಸಲಾಯಿತು.
ಕಾರ್ಯತಂತ್ರ ಮಾರಾಟ (1999-2004). 10 ಡಿಸೆಂಬರ್ 1999 ರಂದು ಪ್ರತ್ಯೇಕ Department of Disinvestment ರಚಿಸಲಾಯಿತು, ಮತ್ತು ಭಾರತವು strategic sale ಅನ್ನು ನೀತಿಯಾಗಿ ಅಳವಡಿಸಿಕೊಂಡಿತು. ಮೊದಲನೆಯದು Modern Food Industries, ಇದರಲ್ಲಿ 74% ಪಾಲು Hindustan Lever ಗೆ ಹೋಯಿತು. ನಂತರ BALCO ಬಂದಿತು, 2 ಮಾರ್ಚ್ 2001 ರಂದು ಅದರ 51% ಪಾಲನ್ನು Sterlite ಗೆ ₹551.50 ಕೋಟಿ ಗೆ ಮಾರಾಟ ಮಾಡಲಾಯಿತು. VSNL, Hindustan Zinc, IPCL ಮತ್ತು Maruti Udyog ದಲ್ಲಿನ ಪಾಲುಗಳನ್ನೂ ಮಾರಾಟ ಮಾಡಲಾಯಿತು.
ವಿರಾಮ ಮತ್ತು ಹೊಸ ನಿಧಿ (2004-2014). ಇಲಾಖೆ 2004 ರಲ್ಲಿ ಹಣಕಾಸು ಸಚಿವಾಲಯದ ಭಾಗವಾಯಿತು, ಮತ್ತು ದೊಡ್ಡ ಕಾರ್ಯತಂತ್ರ ಮಾರಾಟಗಳು ನಿಧಾನವಾದವು. 1 ಏಪ್ರಿಲ್ 2005 ರಿಂದ, ಬಂದ ಹಣವನ್ನು National Investment Fund ಗೆ ಹಾಕಲಾಗುವುದು ಎಂದು ನಿರ್ಧರಿಸಲಾಯಿತು. ಅದರ ಆದಾಯ ಸಾಮಾಜಿಕ ವಲಯದ ಯೋಜನೆಗಳು ಮತ್ತು ಸಾರ್ವಜನಿಕ ಉದ್ಯಮಗಳಲ್ಲಿನ ಬಂಡವಾಳ ಹೂಡಿಕೆಗೆ ನೆರವಾಗುತ್ತದೆ. ಸಾರ್ವಜನಿಕ ಆಫರ್ ಮೂಲಕ ಅಲ್ಪ ಪಾಲು ಮಾರಾಟ ಮುಂದುವರಿಯಿತು.
ಇತ್ತೀಚಿನ ಹಂತ (2014 ರಿಂದ). CPSE ETF (2014) ಮತ್ತು Bharat-22 ETF (2017) ನಂತಹ ಹೊಸ ಸಾಧನಗಳು ಸಾರ್ವಜನಿಕ ಷೇರುಗಳನ್ನು ಸಣ್ಣ ಹೂಡಿಕೆದಾರರಿಗೆ ತಲುಪಿಸಿದವು. 14 ಏಪ್ರಿಲ್ 2016 ರಂದು ಇಲಾಖೆಯ ಹೆಸರನ್ನು DIPAM ಎಂದು ಬದಲಾಯಿಸಲಾಯಿತು. 2017-18 ರಲ್ಲಿ ಸುಮಾರು ₹1 ಲಕ್ಷ ಕೋಟಿ ದಾಖಲೆ ಆದಾಯ ಬಂದಿತು. 27 ಜನವರಿ 2022 ರಂದು Air India ಅನ್ನು Talace (Tata Sons) ಗೆ ಮಾರಾಟ ಮಾಡಲಾಯಿತು, ಮತ್ತು ಮೇ 2022 ರ LIC IPO ಸುಮಾರು ₹20,516 ಕೋಟಿ ಸಂಗ್ರಹಿಸಿತು.
ಹೊಸ ಸಾರ್ವಜನಿಕ ವಲಯ ಉದ್ಯಮ ನೀತಿ (2021)
ದೊಡ್ಡ ಬದಲಾವಣೆ. ದಶಕಗಳ ಕಾಲ ಪ್ರಶ್ನೆ ಇದ್ದದ್ದು ಸಾರ್ವಜನಿಕ ಕಂಪನಿಯ ಎಷ್ಟು ಪಾಲನ್ನು ಮಾರಬೇಕು ಎಂಬುದು. 1 ಫೆಬ್ರವರಿ 2021 ರ Budget ನಲ್ಲಿ ಘೋಷಿಸಲಾದ ಹೊಸ ಸಾರ್ವಜನಿಕ ವಲಯ ಉದ್ಯಮ ನೀತಿ, ಬೇರೆ ಪ್ರಶ್ನೆ ಕೇಳಿತು. ಯಾವ ವಲಯಗಳಲ್ಲಿ ಸರ್ಕಾರ ಇರಬೇಕು? ಇದು ಆರ್ಥಿಕತೆಯನ್ನು strategic ಮತ್ತು non-strategic ವಲಯಗಳಾಗಿ ವಿಭಜಿಸುತ್ತದೆ.
ನಾಲ್ಕು ಕಾರ್ಯತಂತ್ರ ವಲಯ ಗುಂಪುಗಳು.
- ಪರಮಾಣು ಶಕ್ತಿ, ಬಾಹ್ಯಾಕಾಶ ಮತ್ತು ರಕ್ಷಣೆ
- ಸಾರಿಗೆ ಮತ್ತು ದೂರಸಂಪರ್ಕ
- ವಿದ್ಯುತ್, ಪೆಟ್ರೋಲಿಯಂ, ಕಲ್ಲಿದ್ದಲು ಮತ್ತು ಇತರ ಖನಿಜಗಳು
- ಬ್ಯಾಂಕಿಂಗ್, ವಿಮೆ ಮತ್ತು ಹಣಕಾಸು ಸೇವೆಗಳು
ಪ್ರತಿಯೊಂದಕ್ಕೂ ಏನಾಗುತ್ತದೆ. strategic ವಲಯಗಳಲ್ಲಿ, ಸರ್ಕಾರ holding company ಮಟ್ಟದಲ್ಲಿ ಸಾರ್ವಜನಿಕ ಉದ್ಯಮಗಳ ಕನಿಷ್ಠ ಇರುವಿಕೆ ಉಳಿಸಿಕೊಳ್ಳುತ್ತದೆ. ಮೇ 2020 ರ ಘೋಷಣೆಯ ಪ್ರಕಾರ, ಸಾಮಾನ್ಯವಾಗಿ ಪ್ರತಿ ವಲಯದಲ್ಲಿ ಒಂದರಿಂದ ನಾಲ್ಕು ಉದ್ಯಮಗಳು ಮಾತ್ರ ಇರುತ್ತವೆ. non-strategic ವಲಯಗಳಲ್ಲಿ, CPSE ಗಳನ್ನು privatise ಮಾಡಲಾಗುವುದು, ಅಥವಾ ಖರೀದಿದಾರ ಸಿಗದಿದ್ದರೆ close ಮಾಡಲಾಗುವುದು.
ನೀತಿ ಕಾರ್ಯರೂಪದಲ್ಲಿ. Air India (2022) ಮತ್ತು Neelachal Ispat Nigam (2022ರಲ್ಲಿ Tata Steel Long Productsಗೆ ಮಾರಾಟ) ತಂತ್ರಾತ್ಮಕ ಮಾರಾಟಗಳನ್ನು ಪೂರ್ಣಗೊಳಿಸಬಹುದೆಂದು ತೋರಿಸಿವೆ. 14 October 2026 ರಂದು, ಆರ್ಥಿಕ ವ್ಯವಹಾರಗಳ ಸಂಪುಟ ಸಮಿತಿಯು Fairfax ಗುಂಪಿನ ಕಂಪನಿಯು IDBI Bank ನ 60.72% ಪಾಲನ್ನು ಪ್ರತಿ ಷೇರಿಗೆ ₹81 ದರದಲ್ಲಿ ಖರೀದಿಸಲು ಅನುಮೋದಿಸಿದೆ, ಇದರ ಮೌಲ್ಯ ಸುಮಾರು ₹52,878 crore. ಖರೀದಿದಾರರನ್ನು ಸೂಕ್ತ ಮತ್ತು ಅರ್ಹ ಎಂದು ಪರಿಗಣಿಸಲು RBI ಅನುಮೋದನೆ ಇನ್ನೂ ಬೇಕಾಗಿದೆ.
ಆದಾಯ ಮತ್ತು ಆಸ್ತಿ ಹಣಗಳಿಕೆ
ಎಷ್ಟು ಸಂಗ್ರಹವಾಗಿದೆ. ಹೂಡಿಕೆ ಹಿಂತೆಗೆತದ ಆದಾಯ ವರ್ಷದಿಂದ ವರ್ಷಕ್ಕೆ ಬಹಳ ಬದಲಾಗುತ್ತದೆ, ಏಕೆಂದರೆ ಅದು ಮಾರುಕಟ್ಟೆ ಪರಿಸ್ಥಿತಿ ಮತ್ತು ದೊಡ್ಡ ಮಾರಾಟಗಳು ಪೂರ್ಣಗೊಳ್ಳುತ್ತವೆಯೇ ಎಂಬುದರ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿದೆ. 2017-18ರಲ್ಲಿ ಸುಮಾರು ₹1 lakh crore ದಾಖಲೆ ತಲುಪಿತ್ತು, ಆದರೆ 2024-25 ರಲ್ಲಿ ಸುಮಾರು ₹10,163 crore ಮತ್ತು 2025-26 ರಲ್ಲಿ ₹16,886 crore ಗೆ ಇಳಿಯಿತು. ಗುರಿಗಳನ್ನು ಆಗಾಗ್ಗೆ ತಲುಪಲಾಗಿಲ್ಲ, ಆದ್ದರಿಂದ ಬಜೆಟ್ಗೆ ಇದು ವಿಶ್ವಾಸಾರ್ಹ ಮೂಲವಲ್ಲ.
ಬಜೆಟ್ನಲ್ಲಿ ಇದು ಹೇಗೆ ತೋರಿಸುತ್ತದೆ. ಬಜೆಟ್ನಲ್ಲಿ ಈ ಆದಾಯಗಳು "miscellaneous capital receipts" ಅಡಿಯಲ್ಲಿ ಬರುತ್ತವೆ, ಇದರಲ್ಲಿ ಆಸ್ತಿ ಹಣಗಳಿಕೆಯೂ ಸೇರಿದೆ. 2026-27 ಕ್ಕೆ ಈ ಶೀರ್ಷಿಕೆಗೆ ₹80,000 crore ಬಜೆಟ್ ಮಾಡಲಾಗಿದೆ. ಇವು non-debt capital receipts ಆಗಿರುವುದರಿಂದ, ಸರ್ಕಾರ ಎರವಲು ಪಡೆಯಬೇಕಾದ ಮೊತ್ತವನ್ನು ಇವು ಕಡಿಮೆ ಮಾಡುತ್ತವೆ (ನೋಡಿ Deficits and debt: fiscal, revenue and primary deficit, and the FRBM Act).
ಆಸ್ತಿ ಹಣಗಳಿಕೆ. ಕಂಪನಿಗಳನ್ನು ಮಾರುವ ಬದಲು, ಸರ್ಕಾರ brownfield ಆಸ್ತಿಗಳನ್ನು ಗುತ್ತಿಗೆಗೆ ನೀಡಬಹುದು. ಇವು ಈಗಾಗಲೇ ನಿರ್ಮಿಸಲ್ಪಟ್ಟು ಆದಾಯ ತರುತ್ತಿರುವ ಆಸ್ತಿಗಳು, ಉದಾಹರಣೆಗೆ ಹೆದ್ದಾರಿಗಳು, ರೈಲು ನಿಲ್ದಾಣಗಳು, ವಿದ್ಯುತ್ ಮಾರ್ಗಗಳು ಮತ್ತು ಪೈಪ್ಲೈನ್ಗಳು. ಖಾಸಗಿ ನಿರ್ವಾಹಕರು ಮುಂಗಡವಾಗಿ ಹಣ ಪಾವತಿಸುತ್ತಾರೆ ಅಥವಾ ಆದಾಯವನ್ನು ಹಂಚಿಕೊಳ್ಳುತ್ತಾರೆ, ನಿಗದಿತ ಅವಧಿಗೆ ಆಸ್ತಿಯನ್ನು ನಿರ್ವಹಿಸುತ್ತಾರೆ, ನಂತರ ಹಿಂತಿರುಗಿಸುತ್ತಾರೆ. ಈ ಹಣವನ್ನು ಹೊಸ ಮೂಲಸೌಕರ್ಯ ನಿರ್ಮಿಸಲು ಬಳಸಲಾಗುತ್ತದೆ, ಆದ್ದರಿಂದ ಈ ಕಲ್ಪನೆಯನ್ನು ಸಾಮಾನ್ಯವಾಗಿ recycling capital ಎನ್ನಲಾಗುತ್ತದೆ.
ಪೈಪ್ಲೈನ್ಗಳು. ಮೊದಲ National Monetisation Pipeline, 23 August 2021 ರಂದು ಪ್ರಾರಂಭವಾಯಿತು, ನಾಲ್ಕು ವರ್ಷಗಳಲ್ಲಿ ಸುಮಾರು ₹6 lakh crore ಅಂದಾಜಿಸಲಾಗಿತ್ತು ಮತ್ತು ಸುಮಾರು 90% ಸಾಧಿಸಲಾಯಿತು. NMP 2.0, 23 February 2026 ರಂದು ಪ್ರಾರಂಭವಾಯಿತು, 2025-26 ರಿಂದ 2029-30 ರವರೆಗೆ ₹16.72 lakh crore ಅಂದಾಜಿಸಿದೆ, ಇದರಲ್ಲಿ ಹೆದ್ದಾರಿ, ವಿದ್ಯುತ್, ರೈಲ್ವೆ, ಬಂದರುಗಳು ಮತ್ತು ಕಲ್ಲಿದ್ದಲು ಮುಂಚೂಣಿಯಲ್ಲಿವೆ.
ಒಳಗಿನ ವ್ಯವಹಾರಗಳು: ಸರಿಪಡಿಸುವುದು, ಮಾರಾಟ ಮಾಡುವುದು ಮತ್ತು ಷೇರುಗಳನ್ನು ಹಂಚುವುದು
ಮೊದಲು ಸರಿಪಡಿಸಬೇಕೇ, ಅಥವಾ ಮಾರಬೇಕೇ? 1991ರ ಸುಧಾರಣೆಗಳು ಕೇವಲ ಷೇರು ಮಾರಾಟ ಮಾಡಲಿಲ್ಲ. ದೀರ್ಘಕಾಲದಿಂದ ನಷ್ಟದಲ್ಲಿದ್ದ ಸಾರ್ವಜನಿಕ ಉದ್ಯಮಗಳನ್ನು Board for Industrial and Financial Reconstruction (BIFR) ಗೆ ಕಳುಹಿಸಲಾಯಿತು. ಅವು ಪುನರುಜ್ಜೀವನಗೊಳ್ಳಬಹುದೇ ಅಥವಾ ಮುಚ್ಚಬೇಕೇ ಎಂದು ನಿರ್ಧರಿಸಲು ಇದು ಸಹಾಯ ಮಾಡಿತು.
ಲಾಭದಲ್ಲಿದ್ದ ಉದ್ಯಮಗಳು ತಮ್ಮ ಸಚಿವಾಲಯಗಳೊಂದಿಗೆ Memoranda of Understanding (MoUs) ಗೆ ಸಹಿ ಹಾಕಿದವು. ಇದರಿಂದ ವ್ಯವಸ್ಥಾಪಕರಿಗೆ ಹೆಚ್ಚಿನ ಸ್ವಾತಂತ್ರ್ಯ ಸಿಕ್ಕಿತು, ಆದರೆ ಪ್ರತಿ ವರ್ಷ ಸ್ಪಷ್ಟ ಗುರಿಗಳನ್ನು ಸಾಧಿಸಬೇಕಿತ್ತು. ಸಾರ್ವಜನಿಕ ಸಂಸ್ಥೆಯನ್ನೂ ಖಾಸಗಿ ಸಂಸ್ಥೆಯಂತೆ ಫಲಿತಾಂಶದ ಆಧಾರದ ಮೇಲೆ ಅಳೆಯಬೇಕು ಎಂಬುದು ಇದರ ಉದ್ದೇಶವಾಗಿತ್ತು.
Air India ಮಾರಾಟದ ವಿವರ. Air India ದೊಡ್ಡ ಸಾಲಗಳನ್ನು ಸಂಗ್ರಹಿಸಿಕೊಂಡಿತ್ತು ಮತ್ತು ಬಜೆಟ್ನಿಂದ ನಿಯಮಿತ ಬೆಂಬಲ ಬೇಕಾಗಿತ್ತು. ಜನವರಿ 2022ರಲ್ಲಿ ಇದನ್ನು Tata Sons ಕಂಪನಿಯಾದ Talace ಗೆ ಮಾರಾಟ ಮಾಡಲಾಯಿತು. ಸರ್ಕಾರಕ್ಕೆ ₹2,700 ಕೋಟಿ ನಗದು ಸಿಕ್ಕಿತು. ಆದರೆ ₹15,300 ಕೋಟಿ ಸಾಲ ಏರ್ಲೈನ್ನೊಂದಿಗೇ ಉಳಿಯಿತು, ಹೊಸ ಮಾಲೀಕರ ಹೊಣೆಯಾಯಿತು.
ಇದರಿಂದ ಒಂದು ಪ್ರಮುಖ ಪಾಠ ಸಿಗುತ್ತದೆ. ಮಾರಾಟದ ಮೌಲ್ಯ ಕೇವಲ ಪಡೆದ ನಗದಲ್ಲಿ ಇರುವುದಿಲ್ಲ. ಭವಿಷ್ಯದ ನಷ್ಟಗಳು ಮತ್ತು ಸಾಲಗಳನ್ನು ರಾಜ್ಯ ಇನ್ನು ಹೊರಬೇಕಾಗಿಲ್ಲ ಎಂಬುದೂ ಮೌಲ್ಯದ ಭಾಗವೇ.
ಷೇರುಗಳನ್ನು ನಾಗರಿಕರಿಗೆ ಹಂಚುವುದು. ಅಲ್ಪ ಪಾಲು ಮಾರಾಟವೂ ಸಾಮಾನ್ಯ ಜನರಿಗೆ ಸಾರ್ವಜನಿಕ ಉದ್ಯಮಗಳ ಮಾಲೀಕತ್ವ ನೀಡುವ ಒಂದು ವಿಧಾನ. CPSE ETF (2014) ಮತ್ತು Bharat-22 ETF (2017) ಇದಕ್ಕೆ ಉದಾಹರಣೆ. Bharat-22ರ ಮೊದಲ ವಿತರಣೆಯಲ್ಲಿ ₹14,500 ಕೋಟಿ ಸಂಗ್ರಹವಾಯಿತು. ಇವು ಹಲವು CPSEಗಳ ಷೇರುಗಳನ್ನು ಒಂದೇ ಉತ್ಪನ್ನವಾಗಿ ಸೇರಿಸಿ, ಸಣ್ಣ ಹೂಡಿಕೆದಾರರು ಖರೀದಿಸಬಹುದಾಗಿಸಿವೆ.
2022ರ LIC IPO ಭಾರತದ ಇತಿಹಾಸದಲ್ಲೇ ಅತಿದೊಡ್ಡದಾಗಿತ್ತು. ನಂತರ 2026-27ರಲ್ಲಿ LICಯ ಇನ್ನೊಂದು offer for sale ಮೂಲಕ ಸುಮಾರು ₹31,515 ಕೋಟಿ ಸಂಗ್ರಹವಾಯಿತು.
ಇದು ಏಕೆ ಮುಖ್ಯ. ಷೇರು ಪಟ್ಟಿ ಮಾಡುವುದರಿಂದ ಕಂಪನಿಗಳು ಪ್ರತಿ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ ಫಲಿತಾಂಶ ಪ್ರಕಟಿಸಬೇಕು ಮತ್ತು ಷೇರುದಾರರಿಗೆ ಉತ್ತರ ನೀಡಬೇಕು. ಇದರಿಂದ ಸರ್ಕಾರಕ್ಕೆ ತನ್ನ ಪಾಲಿನ ಮಾರುಕಟ್ಟೆ ಬೆಲೆ ಸಿಗುತ್ತದೆ, ಮತ್ತು ನಂತರದ ಮಾರಾಟವನ್ನು ಮೌಲ್ಯಮಾಪನ ಮಾಡುವುದು ಸುಲಭವಾಗುತ್ತದೆ. ನಿಯಂತ್ರಣ ರಾಜ್ಯದ ಬಳಿಯೇ ಉಳಿದರೂ, ಅಲ್ಪ ಪಾಲು ಮಾರಾಟ ಉತ್ತಮ ಆಡಳಿತದ ಕಡೆಗೆ ಒಂದು ಹೆಜ್ಜೆಯಾಗಬಹುದು.
ಮಾರಾಟ ಮಾಡಲೇಬೇಕೇ? ಚರ್ಚೆ
ಪರವಾದ ವಾದ. ಖಾಸಗಿ ಮಾಲೀಕರು ಲಾಭದ ಒತ್ತಡ ಮತ್ತು ಕಠಿಣ ಬಜೆಟ್ ಎದುರಿಸುವುದರಿಂದ ಸಂಸ್ಥೆಗಳನ್ನು ಹೆಚ್ಚು ದಕ್ಷವಾಗಿ ನಡೆಸುತ್ತಾರೆ ಎಂದು ಬೆಂಬಲಿಗರು ಹೇಳುತ್ತಾರೆ. ಮಾರಾಟದಿಂದ ಶಾಲೆ, ಆರೋಗ್ಯ ಮತ್ತು ರಸ್ತೆಗಳಿಗೆ ಸಾರ್ವಜನಿಕ ಹಣ ಬಿಡುಗಡೆಯಾಗುತ್ತದೆ. ಷೇರು ಪಟ್ಟಿ ಮಾಡುವುದರಿಂದ ಕಂಪನಿಗಳು ಹೆಚ್ಚು ಪಾರದರ್ಶಕವಾಗುತ್ತವೆ. ವರ್ಷಗಳಿಂದ ನಷ್ಟದಲ್ಲಿದ್ದ Air India ಅನ್ನು ರಾಜ್ಯ ನಡೆಸಬಾರದಿತ್ತು ಎಂದು ಹೆಚ್ಚಾಗಿ ಉದಾಹರಣೆ ನೀಡಲಾಗುತ್ತದೆ.
ವಿರೋಧ ವಾದ. ವಿಮರ್ಶಕರು ಹೇಳುವುದೇನೆಂದರೆ, ಲಾಭದಾಯಕ ಸಾರ್ವಜನಿಕ ಕಂಪನಿಗಳನ್ನು ಅಲ್ಪಾವಧಿ ಬಜೆಟ್ ಕೊರತೆ ತುಂಬಲು ಮಾರಲಾಗುತ್ತದೆ, ಕೆಲವೊಮ್ಮೆ ಕಡಿಮೆ ಬೆಲೆಗೆ. ಸಾರ್ವಜನಿಕ ಉದ್ಯಮಗಳು ಸಾಮಾಜಿಕ ಉದ್ದೇಶಗಳನ್ನೂ ಪೂರೈಸುತ್ತವೆ. ಮೀಸಲಾತಿ ವರ್ಗಗಳಿಗೆ ಉದ್ಯೋಗ, ದೂರದ ಪ್ರದೇಶಗಳಲ್ಲಿ ಸೇವೆ ಮತ್ತು ಬಿಕ್ಕಟ್ಟಿನ ಸಮಯದಲ್ಲಿ ಸ್ಥಿರ ಬೆಲೆ ಇವೆಲ್ಲ ಇದರಲ್ಲಿ ಸೇರಿವೆ. ನಿಯಂತ್ರಣ ಬಲವಾಗಿಲ್ಲದಿದ್ದರೆ ಒಬ್ಬನೇ ಖರೀದಿದಾರನಿಗೆ ಮಾರುವುದು ಖಾಸಗಿ ಏಕಸ್ವಾಮ್ಯಕ್ಕೆ ದಾರಿಯಾಗಬಹುದು.
ಮಧ್ಯಮ ಮಾರ್ಗ ಎಲ್ಲಿದೆ. ಮಾರುಕಟ್ಟೆಗಳು ಚೆನ್ನಾಗಿ ಒದಗಿಸಲಾಗದ್ದನ್ನು ರಾಜ್ಯ ಉಳಿಸಿಕೊಳ್ಳಬೇಕು ಮತ್ತು ಹೋಟೆಲ್ ಅಥವಾ ಬೇಕರಿಯಂತಹ ವ್ಯವಹಾರಗಳಿಂದ ಹೊರಬರಬೇಕು ಎಂಬುದಕ್ಕೆ ಹೆಚ್ಚಿನ ಅರ್ಥಶಾಸ್ತ್ರಜ್ಞರು ಸಹಮತ ಹೊಂದಿದ್ದಾರೆ. ಮಾರಾಟ ಹೇಗೆ ನಡೆಯುತ್ತದೆ ಎಂಬುದರ ಮೇಲೂ ಅವರು ಒತ್ತು ನೀಡುತ್ತಾರೆ: ಪಾರದರ್ಶಕ ಮೌಲ್ಯಮಾಪನ, ಸ್ಪರ್ಧಾತ್ಮಕ ಬಿಡ್ಗಳು, ಕಾರ್ಮಿಕರಿಗೆ ರಕ್ಷಣೆ ಮತ್ತು ಬಂದ ಹಣವನ್ನು ದೈನಂದಿನ ವೆಚ್ಚಕ್ಕಿಂತ ಹೊಸ ಆಸ್ತಿಗಳಿಗೆ ಬಳಸುವುದು. 2021ರ ನೀತಿಯು ಕಾರ್ಯತಂತ್ರದ ಕ್ಷೇತ್ರಗಳನ್ನು ಮೊದಲೇ ಹೆಸರಿಸುವ ಮೂಲಕ ಈ ತರ್ಕವನ್ನು ಅನುಸರಿಸಲು ಪ್ರಯತ್ನಿಸುತ್ತದೆ.
ಪರಿಣಾಮಗಳು. ಹೂಡಿಕೆ ಹಿಂತೆಗೆತವು ವಿತ್ತೀಯ ನೀತಿಗೆ ಸಂಬಂಧಿಸಿದೆ, ಏಕೆಂದರೆ ಅದು ಸಾಲೇತರ ಆದಾಯ. ಕೈಗಾರಿಕಾ ನೀತಿಗೆ ಸಂಬಂಧಿಸಿದೆ, ಏಕೆಂದರೆ ಅದು ಸಾರ್ವಜನಿಕ ವಲಯವನ್ನು ಪುನರ್ರೂಪಿಸುತ್ತದೆ. ಆಡಳಿತಕ್ಕೂ ಸಂಬಂಧಿಸಿದೆ, ಏಕೆಂದರೆ ಅದಕ್ಕೆ ಸ್ವಚ್ಛ ಮತ್ತು ಮುಕ್ತ ಪ್ರಕ್ರಿಯೆಗಳು ಬೇಕು. ಉತ್ತಮ Mains ಉತ್ತರವು ದಕ್ಷತೆ ಮತ್ತು ಸಾಮಾಜಿಕ ಉದ್ದೇಶಗಳನ್ನು ತೂಗಿ ನೋಡಿ, ರಕ್ಷಣಾ ಕ್ರಮಗಳೊಂದಿಗೆ ಮುಕ್ತಾಯಗೊಳಿಸಬೇಕು.
Mains ಅಭ್ಯಾಸ: ನಾಲ್ಕು ಪ್ರಶ್ನೆಗಳು, ನಾಲ್ಕು ದೃಷ್ಟಿಕೋನಗಳು
ಇವು ನಾವು ಬರೆದ practice questions, past papers ಅಲ್ಲ. ಪ್ರತಿ exam ನ ಹಿಂದಿನ ಪ್ರಶ್ನೆಗಳು ಈ module ನ PYQ panel ನಲ್ಲಿವೆ.
| ಕೋನ | ಪ್ರಶ್ನೆ | ಒಳಗೊಳ್ಳಬೇಕಾದ ಮುಖ್ಯ ಅಂಶಗಳು |
|---|---|---|
| ಏಕೆ (ಮೂಲ) | ಸ್ವಾತಂತ್ರ್ಯದ ನಂತರ ಭಾರತ ದೊಡ್ಡ ಸಾರ್ವಜನಿಕ ವಲಯವನ್ನು ಏಕೆ ನಿರ್ಮಿಸಿತು, ಮತ್ತು 1991ರ ನಂತರ ಹೂಡಿಕೆ ಹಿಂತೆಗೆತ ಏಕೆ ಆರಂಭಿಸಿತು? | ಕೊರತೆಯಲ್ಲಿದ್ದ ಬಂಡವಾಳ, commanding heights, 1956 IPR; ಸಮಸ್ಯೆಗಳು: ವಿಳಂಬ, ಅತಿ ಸಿಬ್ಬಂದಿ, ಕಡಿಮೆ ಲಾಭ; 1991 ಬಿಕ್ಕಟ್ಟು; ಮೊದಲ ಮಾರಾಟ 1991-92 (₹3,038 ಕೋಟಿ). |
| ನೀತಿ | 2021ರ ಹೊಸ ಸಾರ್ವಜನಿಕ ವಲಯ ಉದ್ಯಮ ನೀತಿಯನ್ನು ಪರಿಶೀಲಿಸಿ. ಹೂಡಿಕೆ ಹಿಂತೆಗೆತದ ತರ್ಕವನ್ನು ಅದು ಹೇಗೆ ಬದಲಾಯಿಸುತ್ತದೆ? | ನಾಲ್ಕು ಕಾರ್ಯತಂತ್ರ ಕ್ಷೇತ್ರ ಗುಂಪುಗಳು, ಕನಿಷ್ಠ ಇರುವಿಕೆ, ಇತರ ಕ್ಷೇತ್ರಗಳಲ್ಲಿ ಖಾಸಗೀಕರಣ ಅಥವಾ ಮುಚ್ಚುವಿಕೆ; Air India, NINL, IDBI Bank; ಪಾಲು ಮಾರಾಟದಿಂದ ನಿರ್ಗಮನದವರೆಗೆ. |
| ವಿತ್ತೀಯ | "ಹೂಡಿಕೆ ಹಿಂತೆಗೆತವು ವಿತ್ತೀಯ ಕೊರತೆ ತುಂಬಲು ಅಲ್ಲ, ಹೊಸ ಆಸ್ತಿಗಳಿಗೆ ಹಣ ಒದಗಿಸಬೇಕು." ಚರ್ಚಿಸಿ. | ಸಾಲೇತರ ಬಂಡವಾಳ ಆದಾಯ; ದಾಖಲೆ ~₹1 ಲಕ್ಷ ಕೋಟಿ 2017-18 vs ~₹10,163 ಕೋಟಿ 2024-25; ಕೊರತೆ ಖಾಸಗೀಕರಣ; National Investment Fund; ವಿವಿಧ ಬಂಡವಾಳ ಆದಾಯ BE ₹80,000 ಕೋಟಿ 2026-27. |
| ಮುಂದಿನ ದಾರಿ | ಮೂಲಸೌಕರ್ಯಕ್ಕೆ ಆಸ್ತಿ ಹಣಗಳಿಕೆ ಖಾಸಗೀಕರಣಕ್ಕಿಂತ ಉತ್ತಮ ಪರ್ಯಾಯವೇ? NMP 2.0 ಉಲ್ಲೇಖದೊಂದಿಗೆ ಪರಿಶೀಲಿಸಿ. | Brownfield ಗುತ್ತಿಗೆ, ಮಾಲೀಕತ್ವ ಉಳಿಸಿಕೊಳ್ಳುವಿಕೆ, ಬಂಡವಾಳ ಮರುಬಳಕೆ; NMP 1.0 ~₹6 ಲಕ್ಷ ಕೋಟಿ, ~90% ಸಾಧನೆ; NMP 2.0 ₹16.72 ಲಕ್ಷ ಕೋಟಿ; ಅಪಾಯಗಳು: ಮೌಲ್ಯಮಾಪನ, ಬಳಕೆದಾರ ಶುಲ್ಕ, ಗುತ್ತಿಗೆ ವಿನ್ಯಾಸ. |
ಈ ಕೋಷ್ಟಕವನ್ನು ಹೇಗೆ ಬಳಸಬೇಕು: ಪ್ರತಿ ಉತ್ತರವು ಏನು ಎಂದು ವಿವರಿಸಬೇಕು, ನಂತರ ಮೇಲಿನ ವಿಭಾಗಗಳಿಂದ ಏಕೆ ಎಂದು ವಿವರಿಸಿ, ಮತ್ತು ಮುಂದಿನ ದಾರಿಯೊಂದಿಗೆ ಮುಗಿಸಬೇಕು.
Quick revision
- Minority stake sale ಸರ್ಕಾರದ ನಿಯಂತ್ರಣವನ್ನು ಉಳಿಸಿಕೊಳ್ಳುತ್ತದೆ (IPO, FPO, OFS, buyback, ETF); strategic disinvestment ನಿಯಂತ್ರಣವನ್ನು ವರ್ಗಾಯಿಸುತ್ತದೆ; asset monetisation ಆಸ್ತಿಗಳನ್ನು ಮಾರದೆ ಲೀಸ್ಗೆ ನೀಡುತ್ತದೆ.
- Disinvestment 1991-92 ರಲ್ಲಿ ಆರಂಭವಾಯಿತು (₹3,038 crore); Disinvestment Commission 23 Aug 1996 ರಂದು ರಚನೆಯಾಯಿತು (G.V. Ramakrishna); Department of Disinvestment 1999 ರಲ್ಲಿ; DIPAM 14 Apr 2016 ರಿಂದ.
- Strategic ಮಾರಾಟಗಳು: Modern Food (74% Hindustan Lever ಗೆ), BALCO (51% Sterlite ಗೆ, 2 Mar 2001); National Investment Fund 1 Apr 2005 ರಿಂದ; CPSE ETF 2014, Bharat-22 2017.
- New PSE Policy (Feb 2021): ನಾಲ್ಕು strategic ಗುಂಪುಗಳು (atomic energy/space/defence; transport/telecom; power/petroleum/coal/minerals; banking/insurance/finance) ಕನಿಷ್ಠ ಉಪಸ್ಥಿತಿಯೊಂದಿಗೆ ಇರುತ್ತವೆ; ಉಳಿದವು ಖಾಸಗೀಕರಣಗೊಳ್ಳುತ್ತವೆ ಅಥವಾ ಮುಚ್ಚಲ್ಪಡುತ್ತವೆ.
- Air India ಅನ್ನು 27 Jan 2022 ರಂದು Talace (Tata) ಗೆ ನೀಡಲಾಯಿತು; LIC IPO May 2022 ರಲ್ಲಿ (~₹20,516 crore); IDBI Bank ನ 60.72% ಅನ್ನು Fairfax ಕಂಪನಿಗೆ ಮಾರಾಟ ಮಾಡಲು 14 Oct 2026 ರಂದು ಅನುಮೋದನೆ ದೊರೆಯಿತು, RBI ಒಪ್ಪಿಗೆ ಬಾಕಿ ಇದೆ.
- ದಾಖಲೆ ಮಟ್ಟದ ಆದಾಯ ~₹1 lakh crore (2017-18); ~₹10,163 crore (2024-25); ಇತರ capital receipts BE ₹80,000 crore (2026-27).
- NMP 1.0 (Aug 2021) ~₹6 lakh crore, ~90% ಸಾಧಿಸಲಾಗಿದೆ; NMP 2.0 (Feb 2026) 2025-30 ಗಾಗಿ ₹16.72 lakh crore.